こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
「今年は病院に通うことが多かったけど、何かできることはあるのかな…」
「医療費控除って、10万円をこえたらお金が戻ってくるんだっけ?」
「年金だけの暮らしでも、使えるの?」
こんなふうに思ったことはありませんか。
そもそも、医療費控除って、なに?
このブログは、そんな「今さら人に聞けない」を、いっしょに確かめる場所です。
この記事では、医療費控除のしくみと、対象になるもの・ならないもの、申告のしかたを、国税庁の資料をもとに、やさしくお話しします。
同じ内容を、YouTubeの動画(約13分)でもお話ししています。読むより聞くほうが楽な方は、こちらもどうぞ。
【2026年11月時点】この記事を読んでほしい人
- 今年、病院代や薬代が多くかかった人
- 「10万円をこえたら戻ってくる」と聞いたことがあるけれど、くわしくは知らない人
- 年金をもらっていて、医療費控除が使えるか知りたい人
- 家族の病院代も払っている人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
ひとつでもあてはまる人は、最後まで読んでみてください。
そもそも、医療費控除ってなに?
医療費控除(いりょうひこうじょ)は、1年間(1月1日〜12月31日)に払った医療費が多いときに、所得から差し引いて、税金を安くするしくみです。
国税庁は、対象になる医療費を、次のように説明しています。
- 自分と、生活費をいっしょにしている(生計を一にする)配偶者や家族のために払った医療費
- その年の1月1日から12月31日までに、実際に払った医療費(まだ払っていない分は、払った年の分になります)
つまり、自分の分だけでなく、生活費をいっしょにしている家族の分も、合わせられます。
「控除」とは、税金を計算するときに、所得から差し引くことです。
医療費控除は「お金がそのまま戻ってくる」しくみではなく、所得を少なくして、その分、税金を安くするしくみです。
いくら差し引ける?計算のしかた
医療費控除の金額は、次の計算で出します(最高200万円)。
(払った医療費 − 保険などで補てんされる金額)− 10万円
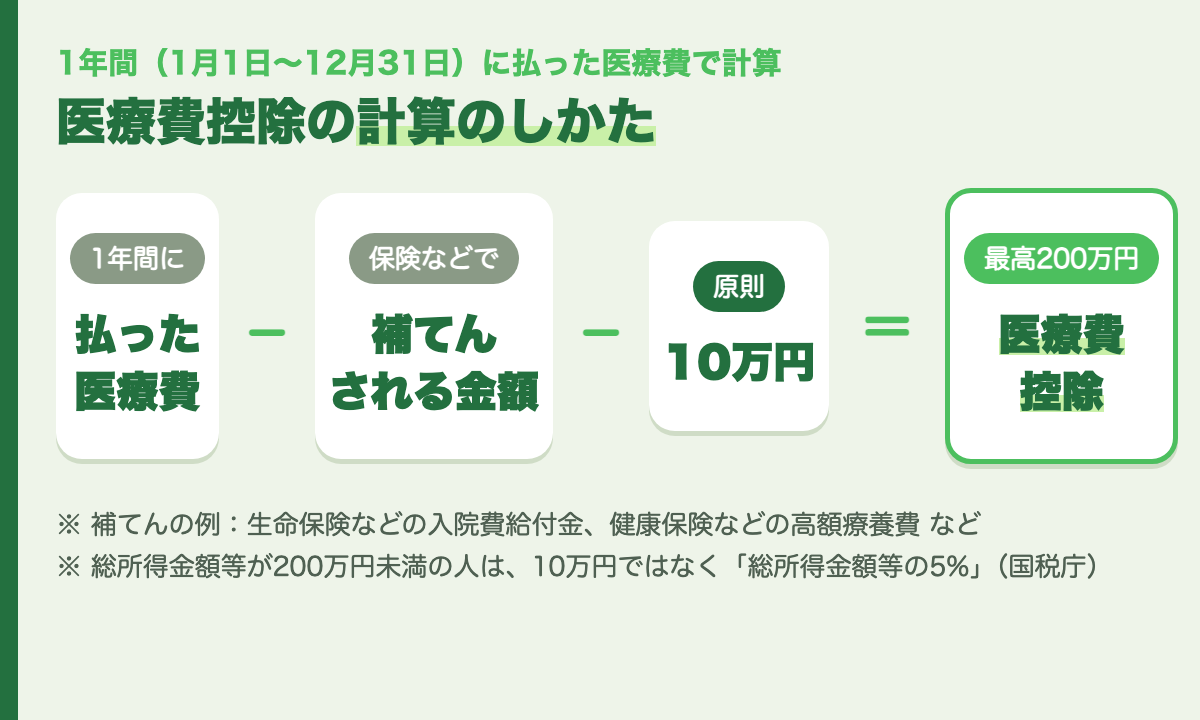
払った医療費から、保険などで補てんされる金額と10万円を引いた分が、控除になります。
「保険などで補てんされる金額」とは、たとえば次のようなお金です。
- 生命保険などから出る入院費給付金
- 健康保険などから出る高額療養費・家族療養費 など
保険などで補てんされるお金は、その給付の対象になった医療費から引きます。引ききれない分があっても、ほかの医療費からは引きません。
「10万円」ではなく「5%」になる人もいる
ここが、50代・60代の方に、とくに知っておいてほしいところです。
計算式の「10万円」は、1年間の所得の合計(総所得金額等)が200万円未満の人は、その5%の金額になります。
たとえば、計算式に数字をあてはめると、次のようになります(保険などで補てんされる金額は0円とします)。
- 総所得金額等が200万円以上で、医療費を15万円払った人:15万円 − 10万円 = 5万円が控除になる
- 総所得金額等が150万円で、医療費を15万円払った人:150万円の5%は7万5,000円なので、15万円 − 7万5,000円 = 7万5,000円が控除になる
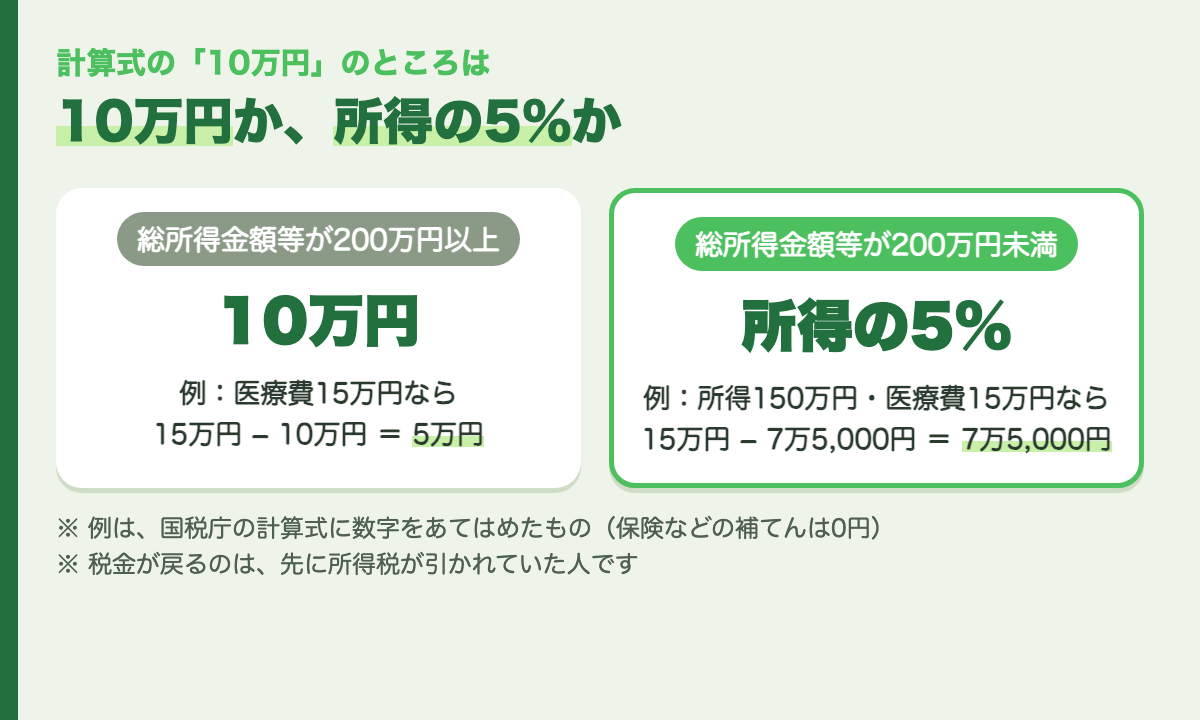
総所得金額等が200万円未満の人は、10万円ではなく、その5%を引きます。
つまり、「10万円をこえないと使えない」とはかぎりません。
所得が200万円未満の人は、医療費が10万円より少なくても、医療費控除を受けられることがあります。
税金が戻るのは、先に引かれていた人
もうひとつ、大事な注意があります。
医療費控除で税金が戻ってくるのは、年金や給料から、先に所得税が引かれていた人です。
国税庁は、源泉徴収税額(先に引かれた所得税)がない人は、還付される所得税はないと説明しています。
年金をもらっている人の確定申告については、年金をもらっている人の確定申告の記事でお話ししています。
対象になるもの・ならないもの
国税庁の説明から、身近なものを表にまとめました。
| 対象になる | 対象にならない |
|---|---|
| 医師・歯科医師の診療や治療の費用 | 健康診断の費用(原則) |
| 治療のための薬(風邪をひいたときの風邪薬など) | ビタミン剤など、病気の予防や健康のための薬 |
| 通院のための電車・バス代 | 自家用車で通院するときのガソリン代・駐車場代 |
| 入院の部屋代・食事代 | タクシー代(電車やバスが使えないときを除く) |
| あん摩マッサージ指圧師・はり師・きゅう師・柔道整復師による施術(治療のためのもの) | 疲れをいやす、体調を整えるなど、治療に直接関係のない施術 |
| 介護保険で受けた、一定の施設・居宅サービスの自己負担 | 家族や親類に付きそいを頼んで払った付添料 |
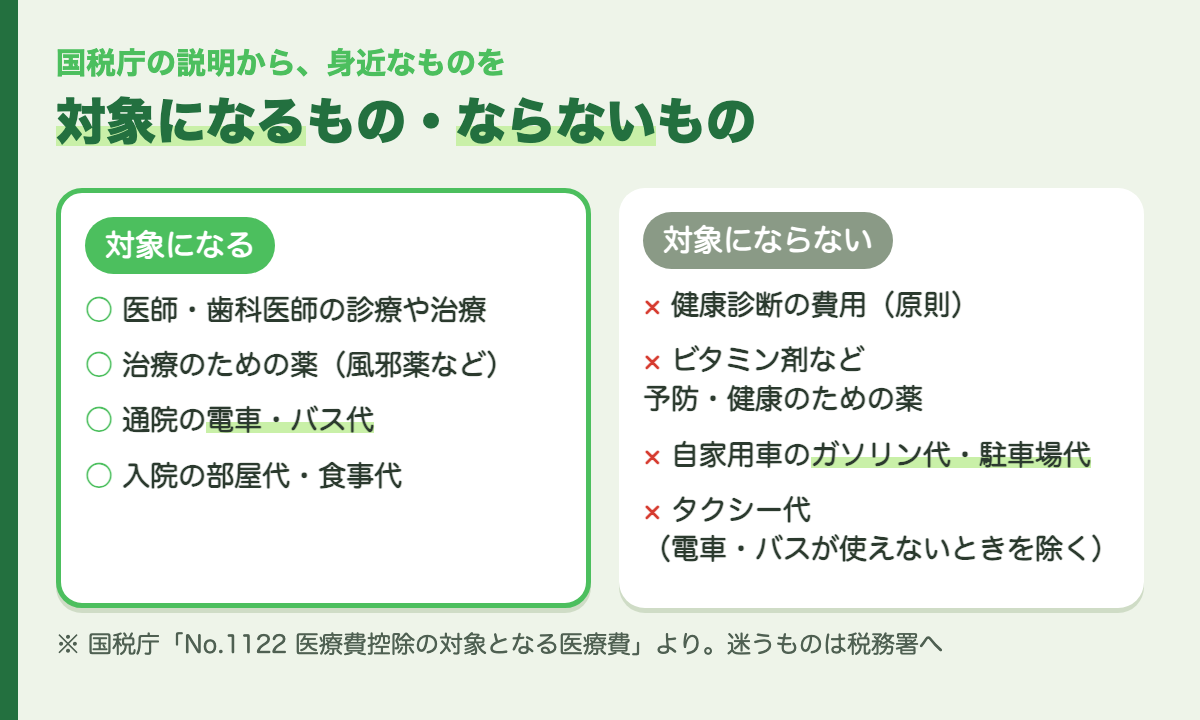
通院の電車・バス代は対象。自家用車のガソリン代や、タクシー代(原則)は対象になりません。
私も、医療費控除を申告したときは、通院のための電車やバスの代金も入れました。
領収書が出ない交通費も、忘れずに入れたいところです。
迷うものは、国税庁のタックスアンサー「医療費控除の対象となる医療費」で確かめるか、税務署に相談してみてください。
申告のしかた
確定申告で「医療費控除の明細書」をつける
医療費控除は、確定申告で受けます。
確定申告書には、医療費の領収書をもとに作った「医療費控除の明細書」をつけます。
健康保険から届く「医療費通知(医療費のお知らせ)」があれば、それをつけると、明細書の書き方を簡単にできます。
マイナポータル連携で、入力を楽に
国税庁の確定申告特集では、マイナポータル連携を使うと、医療費控除に使える医療費通知の情報を取りこんで、確定申告書を作るときに自動で入力できると案内しています。
家族の分は、前もってマイナポータルで代理人の設定をしておくと、取りこめます。
私も、e-Tax(インターネットでの申告)で医療費控除を申告しました。
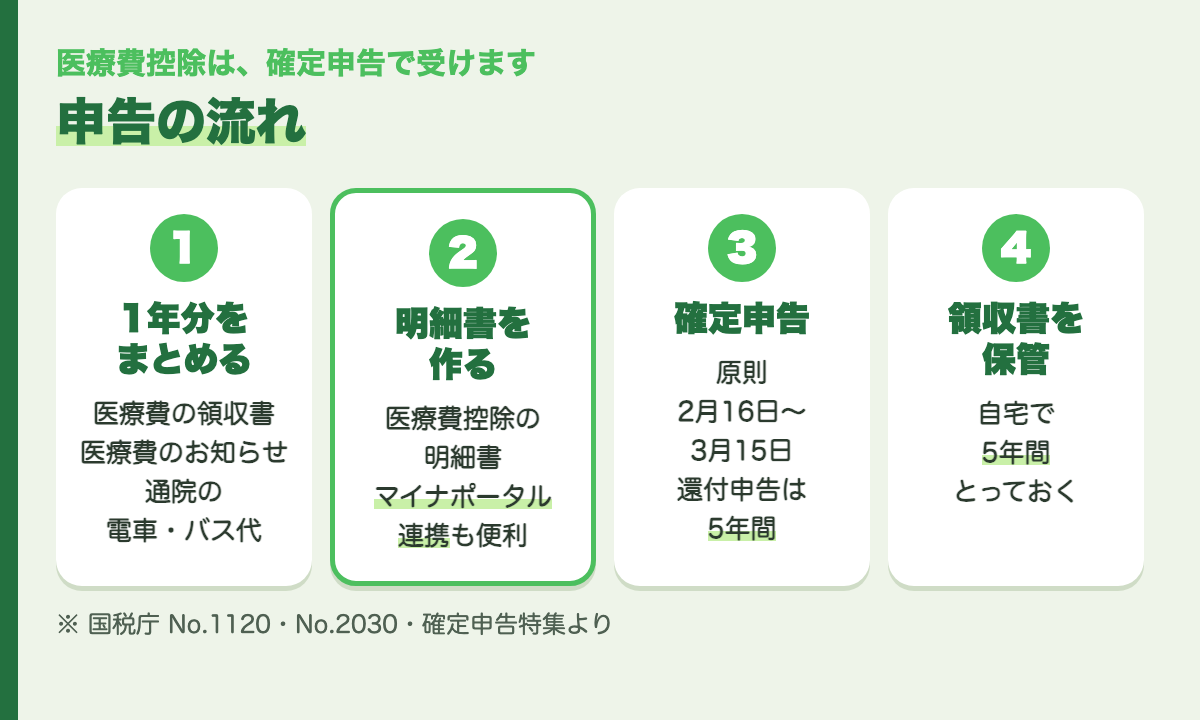
1年分の医療費をまとめて、明細書をつけて確定申告をします。
領収書は5年間とっておく
国税庁は、医療費の領収書は、自宅で5年間保管する必要があると案内しています。
明細書の内容を確かめるため、確定申告の期限などから5年間は、税務署から領収書を見せるように求められることがあります(医療費通知をつけた分は除きます)。
いつまでに?出し忘れたら?
- 確定申告の期間は、原則として、次の年の2月16日から3月15日までです(2026年の分なら、原則として2027年2月16日〜3月15日)
- 税金を返してもらうための申告(還付申告)は、次の年の1月1日から5年間出せます。確定申告の期間とは関係なく出せるので、前の年の分を出し忘れていても、間に合うことがあります
ドラッグストアの薬なら「セルフメディケーション税制」も
医療費控除には、「セルフメディケーション税制」という特例もあります。
- ドラッグストアなどで買う、対象の市販薬の代金が対象です
- 1年間に払った金額から12,000円を引いた分が控除になります(最高88,000円)
- 健康のための「一定の取組」をしている人が使えます
- 対象の薬の中には、パッケージに対象であることを示すマークがついているものがあります
ただし、通常の医療費控除と、どちらか1つを選ぶしくみです。両方は使えません。
ふるさと納税をしている人は、ここに注意
ふるさと納税には、確定申告をしなくてよい「ワンストップ特例」があります。
でも、医療費控除のために確定申告をすると、ワンストップ特例の申請は、なかったことになります。
そのときは、ワンストップ特例を申請した分もふくめて、すべてのふるさと納税を、確定申告に書きます。
ふるさと納税のしくみは、今さら聞けない、ふるさと納税のしくみの記事でお話ししています。
まとめ
- 医療費控除は、1年間(1月1日〜12月31日)に払った医療費が多いときに、所得から差し引いて税金を安くするしくみ
- 生活費をいっしょにしている家族の分も合わせられる
- 計算は (払った医療費 − 保険などで補てんされる金額)− 10万円(最高200万円)
- 総所得金額等が200万円未満の人は、10万円ではなく、その5%。10万円より少なくても使えることがある
- 税金が戻るのは、先に所得税が引かれていた人
- 通院の電車・バス代は対象。自家用車のガソリン代や、タクシー代(原則)は対象にならない
- 確定申告書に「医療費控除の明細書」をつける。マイナポータル連携で入力を楽にできる
- 領収書は5年間とっておく。還付申告は次の年の1月1日から5年間出せる
- 市販薬ならセルフメディケーション税制もあるが、通常の医療費控除とはどちらか1つ
- 医療費控除で確定申告をすると、ふるさと納税のワンストップ特例はなかったことになる
「医療費控除」と聞くとむずかしく感じますが、まずは今年の病院や薬局の領収書を、1つの封筒などにまとめておくところから始めてみてくださいね。
この記事で参考にした公式の資料
この記事の数字や条件は、次の公式の資料で確かめました(2026年11月7日に確認)。制度は変わることがあるので、手続きの前には、最新の内容を確かめてください。
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
- 国税庁「No.1122 医療費控除の対象となる医療費」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1122.htm
- 国税庁「No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)【セルフメディケーション税制】」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1129.htm
- 国税庁「医療費控除を受ける方へ|令和7年分 確定申告特集」
https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/iryou-koujo.htm
- 国税庁「No.2020 確定申告」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm
- 国税庁「No.2030 還付申告」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 総務省「ふるさと納税のしくみ「税金の控除について」」
https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html
「今さら聞けない お金と家のキホン」シリーズ
人に聞くのはちょっと恥ずかしい、お金と家のしくみを、「そもそも何?」からお話しするシリーズです。
コメント