こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
「iDeCo(イデコ)って、よく聞くけど、そもそも何?」
「イデコの掛金は、年末調整でどうすればいいの?」
「50代・60代からでも、入れるの?」
こんなふうに思ったことはありませんか。
知らなくても、恥ずかしいことではありません。この記事で、いっしょに確かめていきましょう。
いまの時期に、特に気をつけたいのは年末調整です。
会社で働いていて、イデコの掛金を自分の口座から払っている人は、年末調整で掛金を所得から引いてもらうために、届いた証明書を年末調整の書類につけて出す必要があります。
この記事では、イデコを「そもそも何?」から、年末調整での手続き、2026年12月からの変更まで、公式の資料をもとに、やさしくお話しします。
【2026年10月時点】この記事を読んでほしい人
- イデコって、そもそも何?と思っている人
- 会社で働いていて、イデコの掛金を払っている人(年末調整の手続き)
- 60代から始めても意味があるの?と思っている人
- 2026年12月から、何が変わるのか知りたい人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
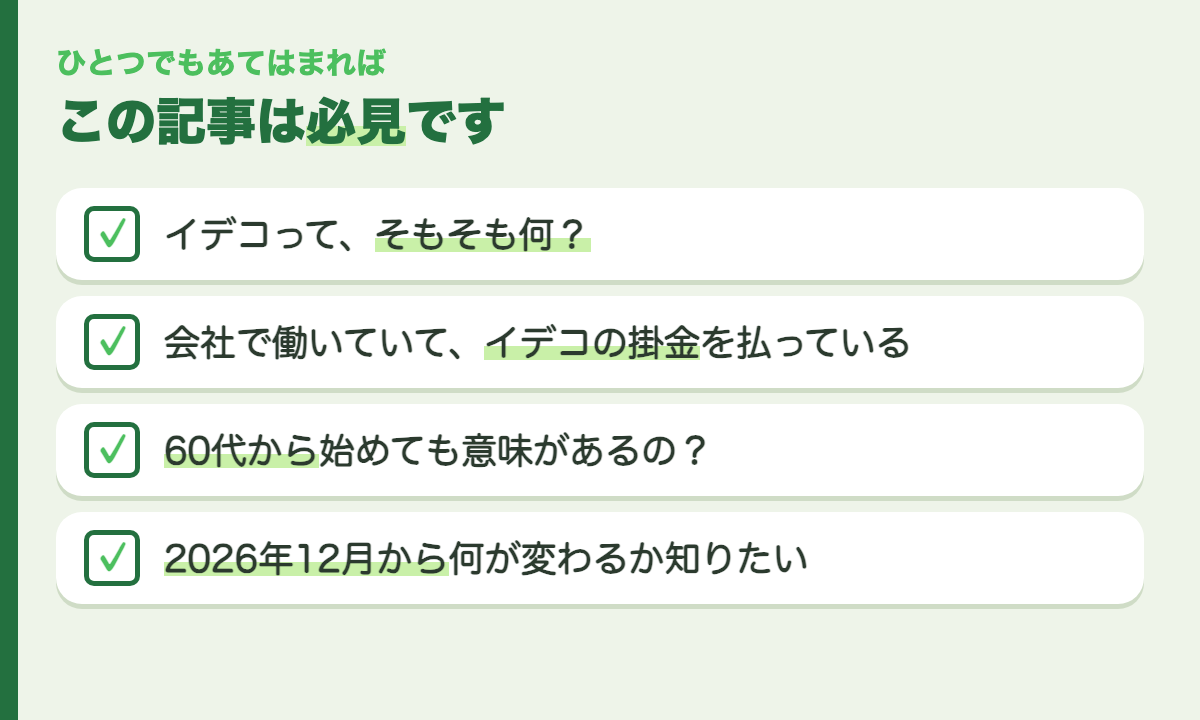
ひとつでもあてはまれば、イデコのしくみを確かめておきましょう。
そもそも、イデコってなに?
自分で掛金を出して、自分で運用する年金
iDeCo(イデコ)は、正式には「個人型確定拠出年金(こじんがた かくていきょしゅつねんきん)」といいます。
イデコは、自分で出した掛金を、自分で運用して、老後のためのお金をつくる年金制度です。
国民年金や厚生年金とは別の、入るかどうかを自分で決める年金です。
- 自分で申し込み、掛金を出します
- 自分で運用の方法(運用商品)を選びます
- 掛金と、運用で増えた分(運用益)の合計を、あとで受け取ります
原則として、60歳までは引き出せない
イデコは、老後のための年金制度です。
そのため、原則として60歳になるまでは、お金を引き出すことができません。
受け取れる金額は、運用によって変わる
イデコは、将来受け取れる金額が、はじめから決まっているわけではありません。
受け取る金額は、運用の成績によって変わります。
運用商品には、「元本確保型」の商品もありますが、投資信託などの商品は、元本(出したお金)を下回ることもあります。
また、手数料がかかります(金融機関によってちがいます)。
運用商品は、自分で選びます。イデコの窓口となる金融機関(運営管理機関)は、商品の説明はしますが、特定の商品をすすめることはできません。
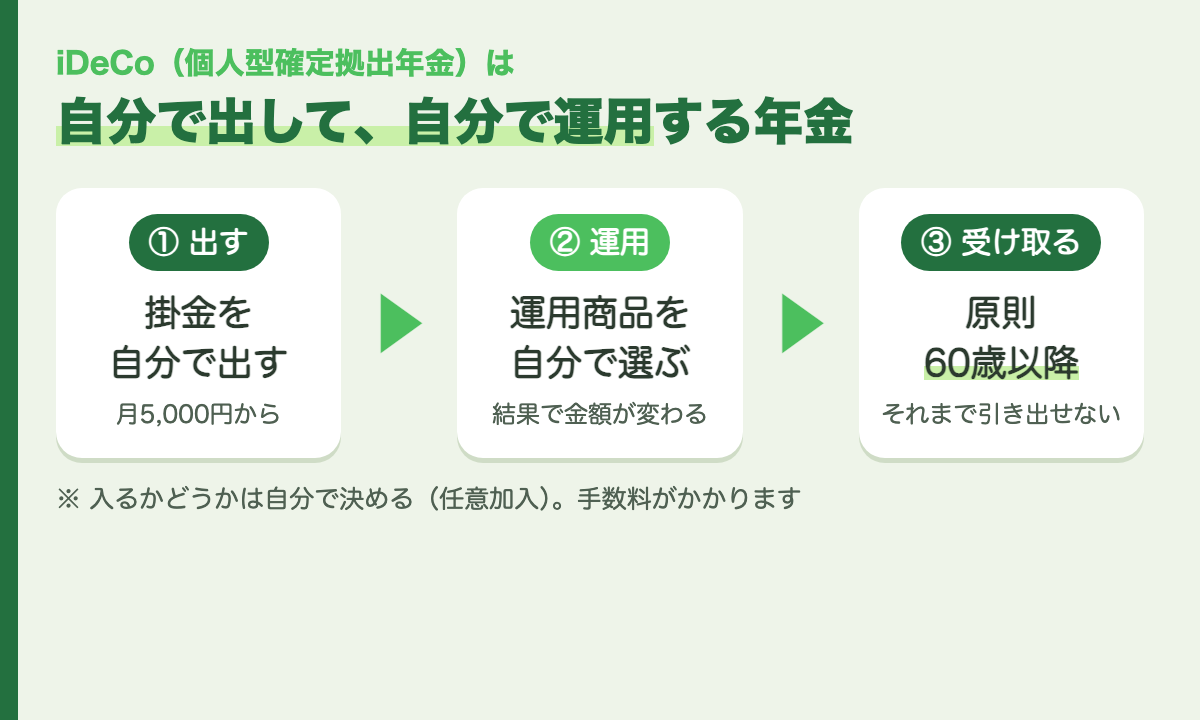
自分で掛金を出して、自分で運用し、原則60歳以降に受け取ります。
3つの税金のメリット
イデコには、税金が安くなるしくみが3つあります。
① 掛金が、全部「所得控除」になる
イデコで払った掛金は、全額が所得から引かれます(小規模企業共済等掛金控除)。
所得から引かれる分、所得税と住民税が安くなります。
iDeCo公式サイトでは、次のような例をあげています。
- 毎月の掛金が 1万円(1年で12万円)
- 所得税が10%、住民税が10%の人なら
- 1年で 2.4万円、税金が安くなる
② 運用で増えた分に、税金がかからない
ふつう、金融商品で増えたお金には、税金(20.315%)がかかります。
イデコでは、運用で増えた分に税金がかからず、そのまま運用を続けられます。
③ 受け取るときにも、控除がある
イデコは、受け取るときにも、税金を計算するときの控除があります。
- 年金として受け取る → 「公的年金等控除」の対象
- 一時金(まとめて)受け取る → 「退職所得控除」の対象
所得税や住民税がかからない人は、①のメリットはない
ひとつ大事な注意があります。
課税所得(税金がかかる所得)がない人は、掛金の所得控除は受けられません。
また、所得控除は、イデコに入っている本人の所得からだけ引かれます。夫や妻の所得からは引かれません。
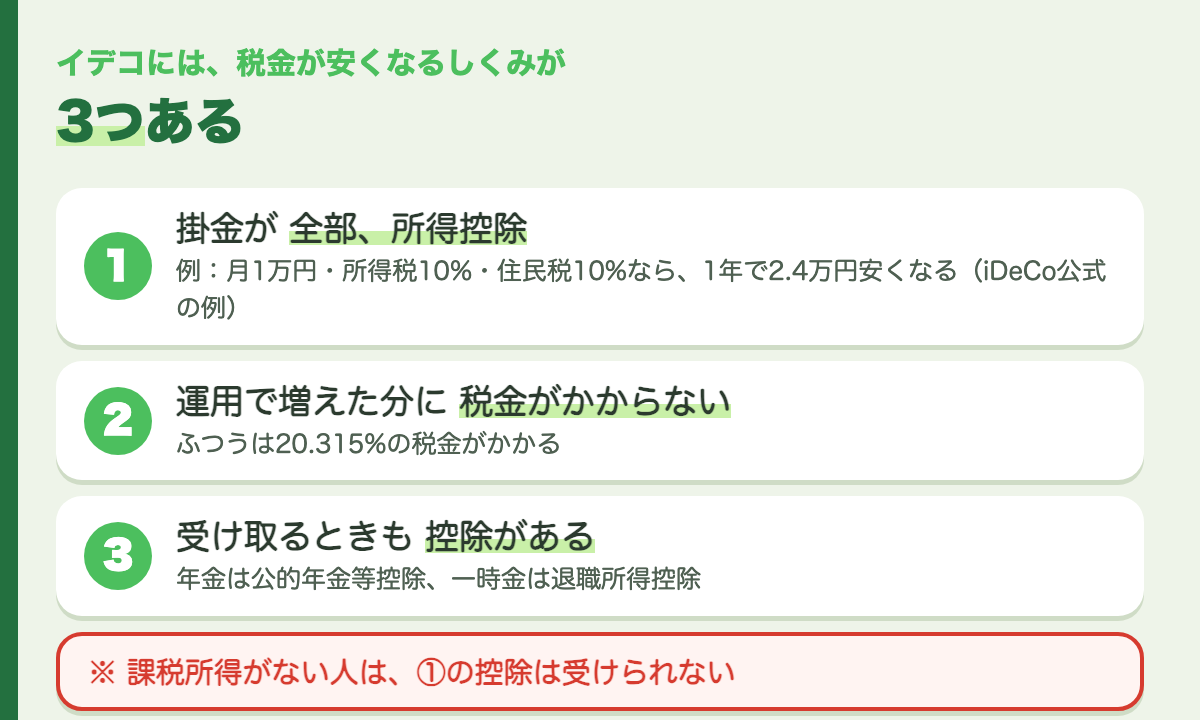
掛金・運用益・受け取るとき、3つの場面で税金のメリットがあります。
年末調整で、イデコの掛金を引いてもらうには
会社員・公務員は、払い方で手続きが変わる
会社員や公務員の人は、イデコの掛金の払い方で、年末調整の手続きが変わります。
| 掛金の払い方 | 年末調整の手続き |
|---|---|
| 給料から引かれている(事業主払込) | 自分での手続きはいらない |
| 自分の口座から引き落とされている(個人払込) | 証明書を、年末調整の書類につけて会社に出す |
給料から掛金が引かれている人は、会社が、掛金を引いたあとの給料で税金を計算しています。そのため、自分で申告する手続きはいりません。
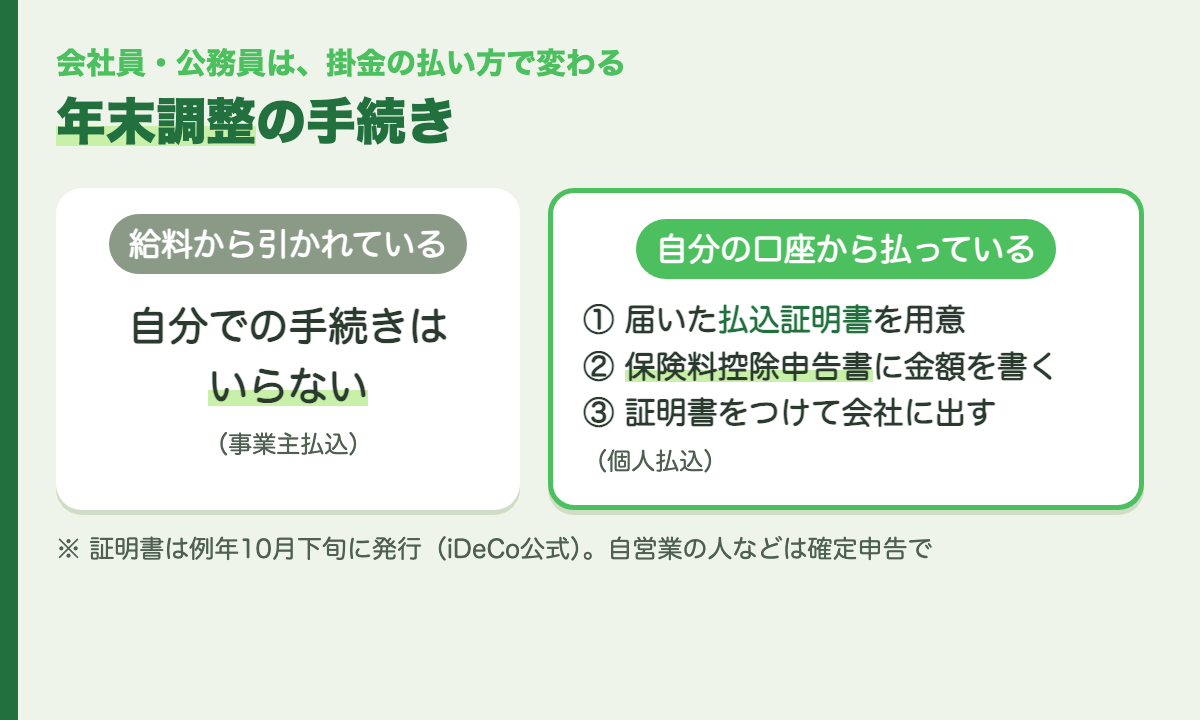
自分の口座から払っている人は、証明書を年末調整の書類につけて出します。
自分の口座から払っている人の手続き
自分の口座から掛金を払っている人は、次のように手続きをします。
- 国民年金基金連合会から届く「小規模企業共済等掛金払込証明書」(ハガキ)を用意する
- 会社から渡される「給与所得者の保険料控除申告書」の、「確定拠出年金法に規定する個人型年金加入者掛金」の欄に、証明書の「合計金額」を書く
- 証明書をつけて、会社に出す
会社が電子データでの年末調整に対応している場合は、ハガキのかわりに電子データを使える場合もあります。くわしくは、会社の年末調整の担当にたずねてください。
証明書は、いつ届く?
iDeCo公式サイトによると、証明書(ハガキ・電子データ)は、例年10月下旬に発行されます。
- 対象は、その年の1月〜9月に掛金を払った人
- 書かれている金額は、1月〜9月に払った金額と、10月〜12月に払う予定の金額の合計
10月にはじめて掛金を払った人などは、例年11月下旬などに、追加で発行されます。
証明書が見つからないときや、再発行してほしいときは、イデコに入ったときの金融機関(運営管理機関)に申し出ます。
確定申告でも、控除を受けられる
国税庁の説明では、イデコの掛金の控除は、年末調整の書類のほか、確定申告書でも受けられます。確定申告のときも、証明書をつけるか、見せる必要があります。
自営業の人・専業主婦(夫)の人は、確定申告で
国民年金の第1号被保険者(自営業の人など)、第3号被保険者(会社員・公務員に扶養されている夫・妻)、国民年金に任意加入している人は、確定申告で、掛金の控除を受けます。
証明書の「合計金額」を、確定申告書の「小規模企業共済等掛金控除」の欄に書き、証明書をつけて申告します。
(年金をもらっている人の確定申告については、年金をもらっている人の確定申告の記事でお話ししています。60歳をすぎて会社で働いている方の年末調整は、60歳をすぎて働く人の年末調整の記事でお話ししています。)
50代・60代は、イデコに入れる?
いまのルール(2026年11月まで)
いまのルールでは、イデコに入れるのは、国民年金の次の人たちです。
| 入れる人 | どんな人? |
|---|---|
| 第1号加入者 | 20歳以上60歳未満の自営業の人とその家族、フリーランス、学生など |
| 第2号加入者 | 会社員・公務員など(厚生年金に入っている人) |
| 第3号加入者 | 会社員・公務員に扶養されている、20歳以上60歳未満の夫・妻 |
| 第4号加入者 | 国民年金に任意加入している60歳以上65歳未満の人など |
ただし、次の人は、イデコに入れません。
- イデコの老齢給付金を、受け取っている人・受け取ったことがある人
- 老齢基礎年金、または特別支給の老齢厚生年金を、繰り上げてもらっている人
また、会社員・公務員でも、65歳以上で、老齢年金をもらう資格がある人は、第2号加入者に入りません。
2026年12月から、70歳未満まで入れるように
2026年12月1日から、イデコに入れる年齢が、65歳未満から70歳未満に引き上げられます。
国民年金の被保険者でなくなったあとも、一定の条件にあてはまれば、働き方にかかわらず、70歳になるまでイデコに入って掛金を出せるようになります。
対象になるのは、次の①〜③のどれかにあてはまる人です。
- ① イデコの加入者
- ② イデコの運用指図者(掛金は出さずに、運用だけを続けている人)
- ③ 企業年金から、イデコにお金を移す人
そのうえで、老齢基礎年金やイデコの老齢給付金を受け取っていないこと、マッチング拠出(会社の企業型確定拠出年金で、会社の掛金に自分で上乗せすること)をしていないことが条件です。
また、経過措置として、2029年11月末までは、①〜③にあてはまらない60歳以上70歳未満の人も、新しくイデコに入ることができます。
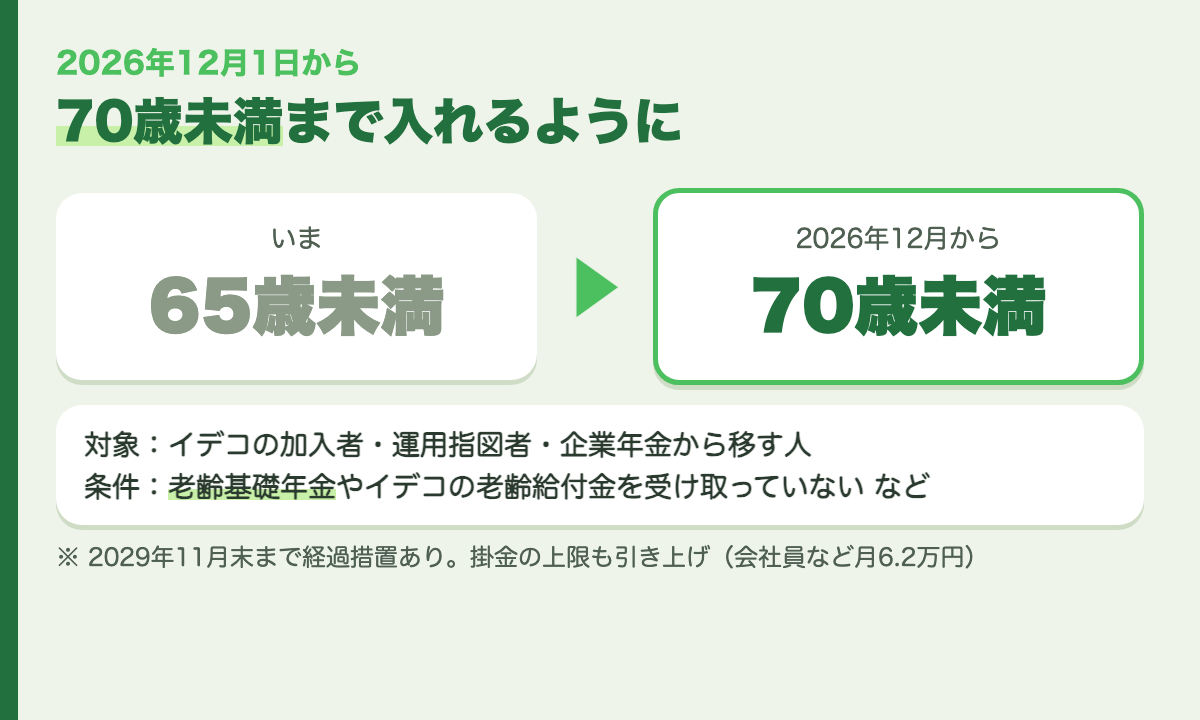
2026年12月から、70歳未満まで入れるようになります(条件あり)。
掛金の上限も、引き上げられる
2026年12月からは、毎月の掛金の上限も引き上げられます。
- 会社員・公務員など:企業年金があるかどうかのちがいがなくなり、企業年金などと合わせた上限が月6.2万円に。たとえば、勤め先に企業年金がない会社員は、月2.3万円から6.2万円に引き上げられます
- 自営業の人など:国民年金基金などと合わせた上限が、月6.8万円から7.5万円に
イデコの掛金は、月5,000円から、1,000円単位で決められます。
イデコは、いつ受け取れる?
イデコのお金は、原則として60歳から受け取れます。受け取りを始める時期は、75歳になるまでの間で選べます。
- 一時金として、まとめて受け取る
- 年金として、5年以上20年以下の期間で受け取る
- 一時金と年金を組み合わせる(取り扱っている金融機関もあります)
60歳から受け取るには、60歳になるまでにイデコに入っていた期間などが10年以上必要です。10年に足りない場合は、受け取れる年齢が後ろにずれます。
60歳以上ではじめてイデコに入った人は、入ってから5年たつと受け取れます。
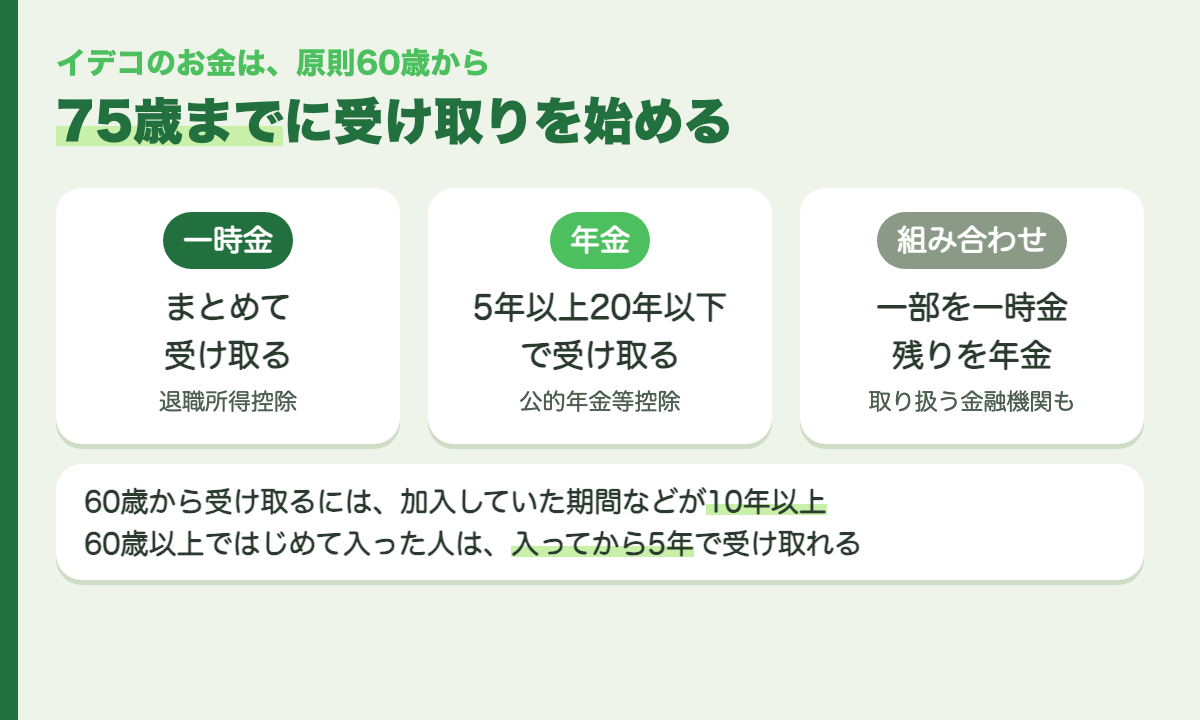
原則60歳から、75歳までの間に受け取りを始めます。
60代から始めるときに、確かめたいこと
「60代から始めても、意味があるの?」と思う方もいるかもしれません。
入ったほうがいいかどうかは、働き方や所得、お金を使いたい時期によって、人それぞれです。
60代から始めるときは、次の4つを確かめてから決めましょう。
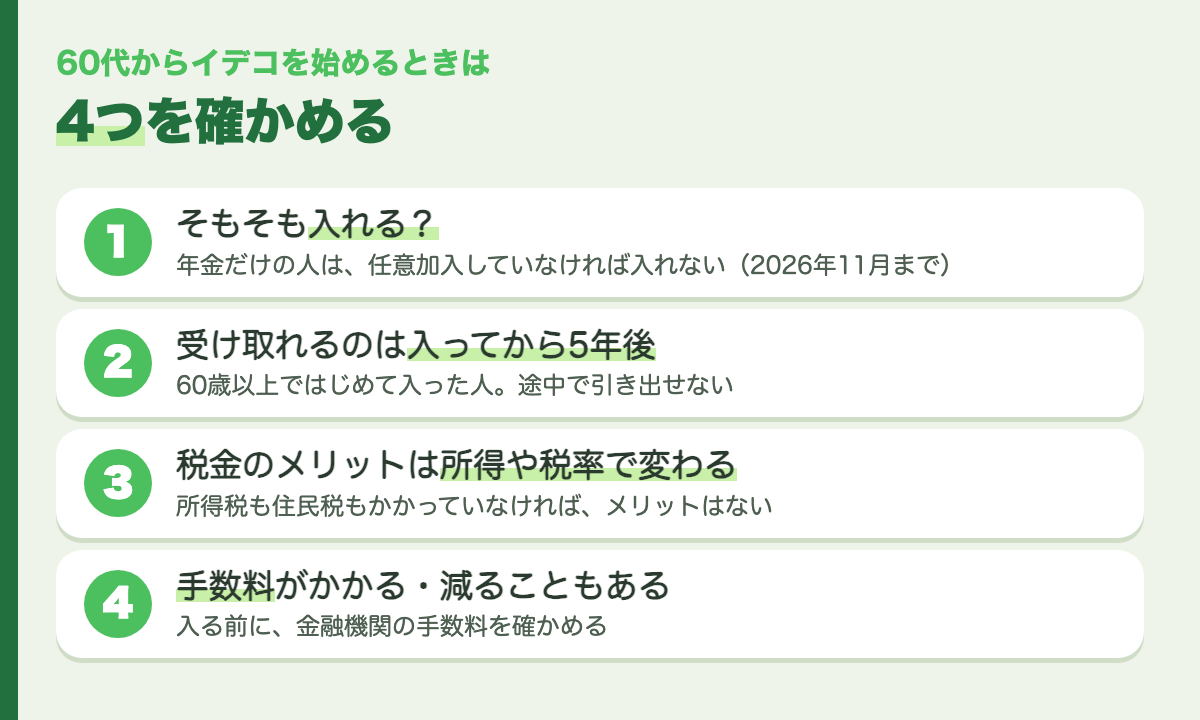
60代から始めるときは、入れるか・いつ受け取れるか・税金のメリット・手数料を確かめましょう。
① そもそも、自分は入れる?(年金だけの人は特に)
いまのルールでは、60代でイデコに入れるのは、主に次の人です。
- 会社員・公務員など(厚生年金に入って働いている人)
- 国民年金に任意加入している、60歳以上65歳未満の人
そのため、仕事をやめて、年金だけで暮らしている人は、いまのルールでは、国民年金に任意加入していなければ、イデコに入れません。
また、老齢基礎年金などを繰り上げてもらっている人は、入れません。
2026年12月からは、70歳未満まで入れるようになりますが、老齢基礎年金を受け取っていないことなどが条件です。
くわしい条件は、イデコの窓口の金融機関(運営管理機関)にたずねてください。
② すぐには受け取れない(入ってから5年)
60歳以上ではじめてイデコに入った人は、入ってから5年たつと受け取れます。
たとえば、63歳ではじめて入った人は、68歳から受け取れる計算です。
イデコのお金は、途中で引き出すことはできません。
近いうちに使う予定のあるお金は、イデコに入れないようにしましょう。
③ 税金のメリットは、所得や税率で変わる(パートの人・年金だけの人)
掛金が所得から引かれるメリットは、所得税や住民税をどれだけ払っているかで変わります。
厚生労働省も、実際に安くなる税金の金額は、所得や税率などによってちがう、と説明しています。
- 課税所得(税金がかかる所得)がない人は、掛金の所得控除を受けられません
- パートや年金だけの人でも、所得税も住民税もかかっていなければ、掛金の税金のメリットはありません
ご自分の住民税の通知書や、年金の源泉徴収票で、税金がかかっているかを確かめてみてください。
④ 手数料がかかり、運用で減ることもある
イデコには手数料がかかります(金融機関によってちがいます)。
また、投資信託などの運用商品は、元本(出したお金)を下回ることもあります。
入る前に、金融機関の手数料を確かめておきましょう。
まとめ
イデコで大事なことは、次のとおりです。
- イデコは、自分で掛金を出して、自分で運用する年金。原則として60歳まで引き出せない。受け取る金額は運用で変わる
- 掛金は全額が所得控除。ただし、課税所得がない人は控除を受けられない
- 会社員で自分の口座から払っている人は、証明書(例年10月下旬に発行)を年末調整の書類につけて出す
- 給料から掛金が引かれている人は、自分での手続きはいらない
- 自営業の人などは、確定申告で控除を受ける
- 2026年12月から、70歳未満まで入れるようになる(条件あり。2029年11月末までの経過措置あり)
- 掛金の上限も引き上げられる
- 60代から始めるときは、①入れるか(年金だけの人は特に)②受け取れるのは入ってから5年後 ③税金のメリットは所得や税率で変わる ④手数料、の4つを確かめる
年末調整の書類を出す前に、イデコの証明書が手元にあるか、確かめてみてくださいね。
「今さら聞けない お金と家のキホン」シリーズ
人に聞くのはちょっと恥ずかしい、お金と家のしくみを、「そもそも何?」からお話しするシリーズです。
コメント
コメント一覧 (1件)
[…] iDeCoのしくみや、年末調整で掛金を引いてもらう方法は、今さら聞けない、iDeCo(イデコ)のしくみの記事でお話ししています。 […]