こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
老齢の年金をもらっている方のところには、年が明けると、日本年金機構から「公的年金等の源泉徴収票(げんせんちょうしゅうひょう)」という、はがきが届きます(電子で受け取る登録をした方は、マイナポータルに届きます)。
1年間にもらった年金の金額や、引かれた税金が書いてある大事な書類です。
「年金をもらっていると、確定申告をしないといけないの?」
「会社員のころは、会社がやってくれていたから、よくわからない」
「病院代がたくさんかかった年は、どうすればいいの?」
こんなふうに思ったことはありませんか。
実は、年金をもらっている人には、「この条件にあてはまれば、確定申告をしなくていい」というルールがあります。
でも、しなくていい人でも、確定申告をすると、税金が戻ってくることがあります。
大事なことは、次の5つです。
- 確定申告は、1年間の税金の「答え合わせ」
- 年金をもらっている人は、年金が400万円以下で、ほかの所得が20万円以下などの条件にあてはまれば、確定申告をしなくていい
- しなくていい人でも、住民税の申告が必要なことがある
- 2026年の分は、12月の年金で、税金の計算をやり直してもらえる(税金のルールが変わったため)
- 医療費控除・ふるさと納税・iDeCoなどで、確定申告をすると税金が戻ることがある
この記事では、年金をもらっている人の確定申告を、図でやさしくお話しします。
まだ年金をもらっていない方も、もらいはじめたらどうなるのかを、先に知っておくと安心です。
同じ内容を、YouTubeの動画(約14分)でもお話ししています。読むより聞くほうが楽な方は、こちらもどうぞ。
【2026年10月時点】この記事を読んでほしい人
- 年金をもらっていて、確定申告をするのかどうか、わからない人
- これから年金をもらいはじめる人
- 親の確定申告を手伝う人
- 年金のほかに、パートの給料などがある人
- 病院代がたくさんかかった人、ふるさと納税をした人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
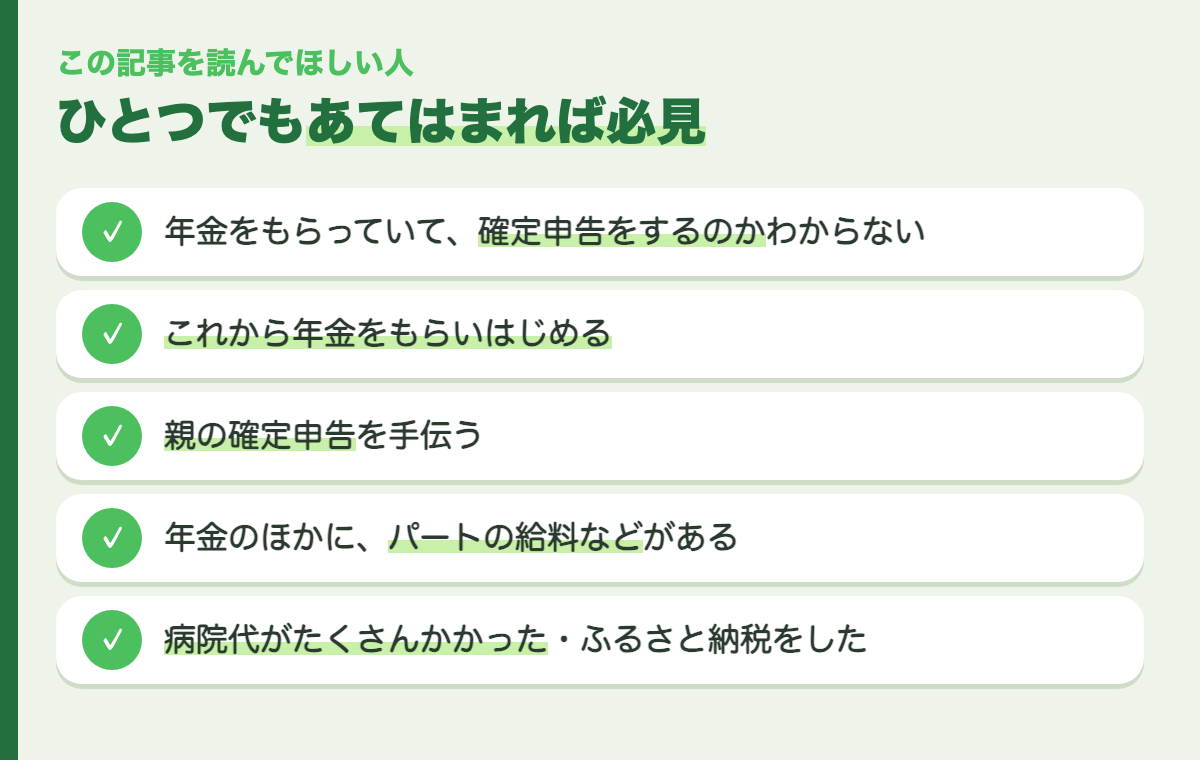
ひとつでもあてはまれば、確定申告のことを一度確かめてみましょう。
確定申告ってなに?
確定申告は、1月1日から12月31日までの1年間のお金(所得)と、それにかかる税金を、自分で計算して、税務署に出す手続きです。
年金は、振りこまれるときに、所得税が先に引かれていることがあります(これを「源泉徴収(げんせんちょうしゅう)」といいます)。
先に引かれた税金がある人は、確定申告で、1年分の税金と比べて、
- 先に引かれた税金が多すぎたら → 返してもらう
- 足りなかったら → 足りない分を払う
という「答え合わせ」をします。これが確定申告です。
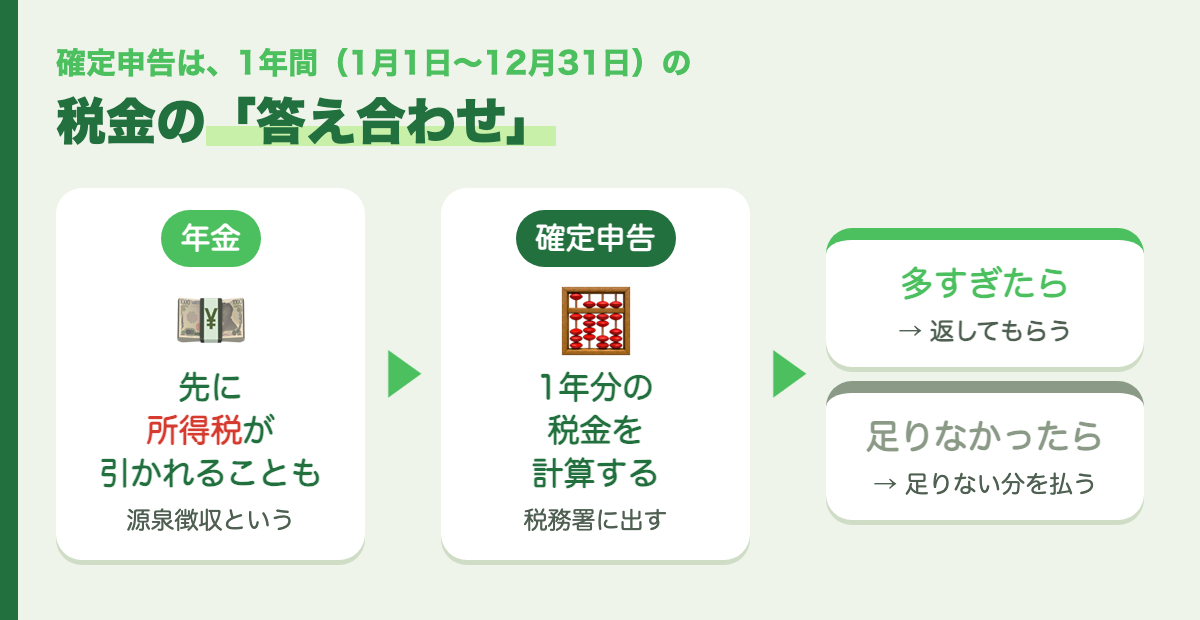
確定申告は、1年間の税金の答え合わせ。多すぎたら返ってきます。
会社員のときは、会社が「年末調整」で答え合わせをしてくれていました。
年金をもらっている人で、確定申告が必要な人は、自分で確定申告をします。
(会社で働いている60代の方の年末調整は、60歳をすぎて働く人の年末調整の記事でくわしくお話ししています。)
年金をもらっている人は「確定申告をしなくていい」ルールがある
年金をもらっている人には、「公的年金等に係る確定申告不要制度」というルールがあります。
むずかしい名前ですが、「この3つにすべてあてはまれば、確定申告をしなくていい」というルールです。
- ① 1年間の年金の合計が、400万円以下
- ② その年金が、すべて「税金が先に引かれる対象」になっている
- ③ 年金のほかの所得が、20万円以下
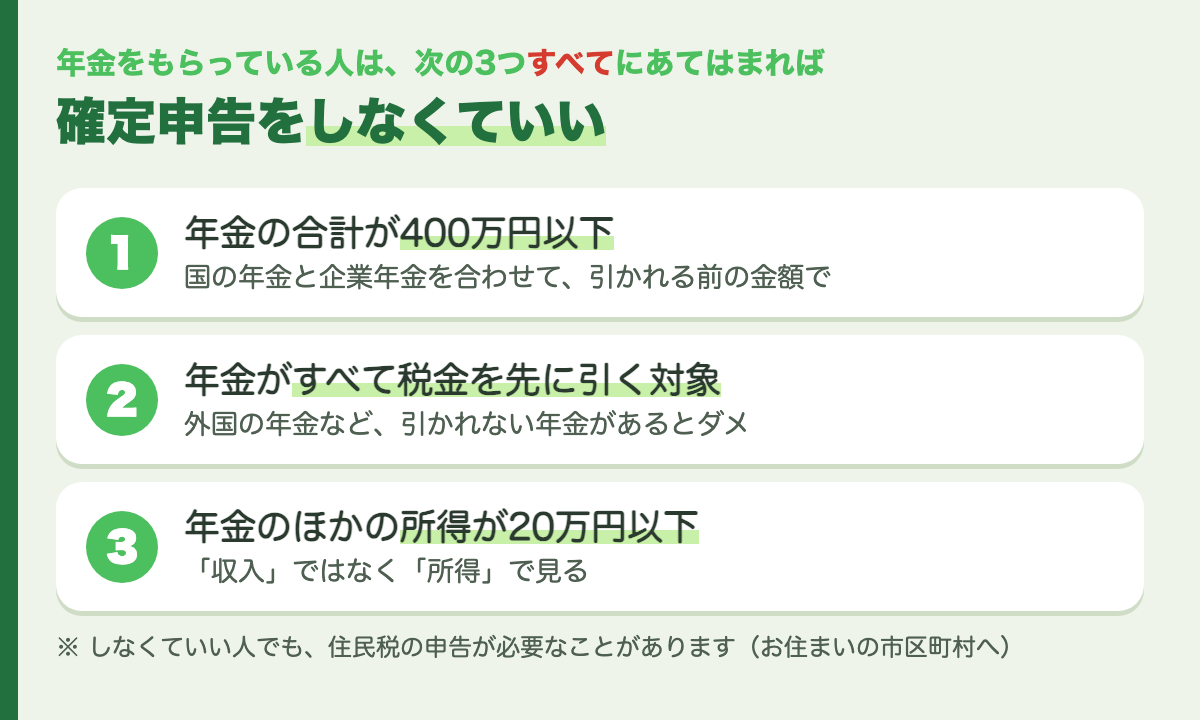
3つすべてにあてはまれば、確定申告をしなくていい。
ひとつずつ見ていきましょう。
① 1年間の年金の合計が、400万円以下
ここでいう「年金」は、国の年金(国民年金・厚生年金など)だけでなく、会社からもらう企業年金(確定給付企業年金など)もふくみます。
全部を合わせて400万円以下かどうかを見ます。
金額は、税金などが引かれる前の金額(収入金額)です。
なお、生命保険会社の個人年金などは、ここでいう「年金」には入りません。
② その年金が、すべて「税金が先に引かれる対象」になっている
年金の金額が少なくて、税金が引かれていない場合も、扶養親族等申告書を出す先の年金なら、ここでは「税金が先に引かれる対象」に入ります。
ただし、外国の年金など、税金が先に引かれない年金をもらっている人は、このルールは使えません。
③ 年金のほかの所得が、20万円以下
ここでの注意は、「収入」ではなく「所得」で見ることです。
所得は、収入から、決まった金額を引いたものです。
たとえば、パートやアルバイトの給料の場合、2026年の分は、給料から最低でも74万円が引かれます(給与所得控除といいます)。
そのため、給料が94万円以下なら、給料の所得は20万円以下になります(94万円 − 74万円 = 20万円)。
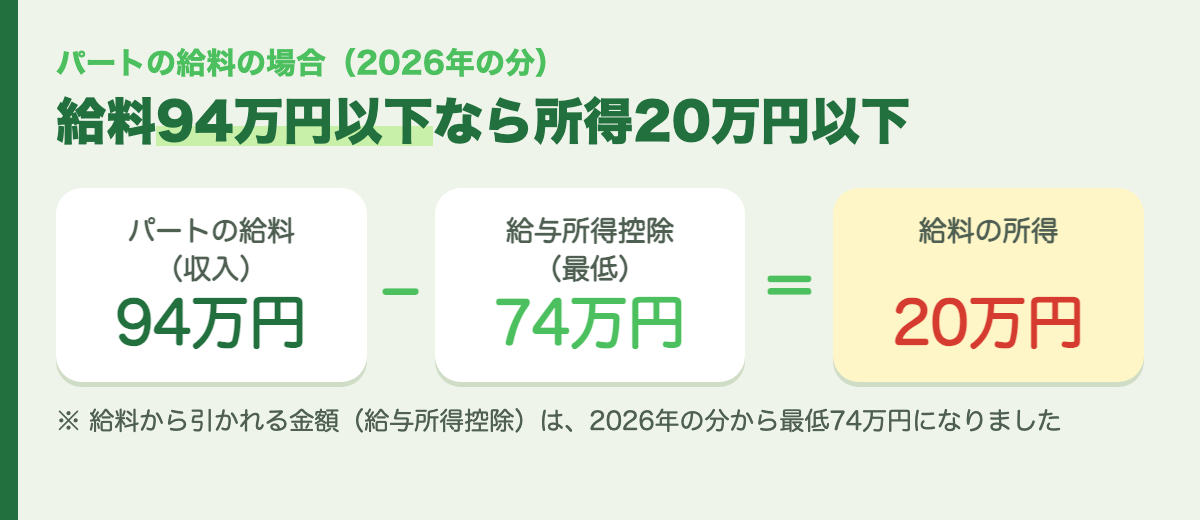
パートの給料なら、2026年の分は94万円以下で「所得20万円以下」です。
日本年金機構は、2か所以上の年金の支払者に扶養親族等申告書を出している方や、年金のほかに給与の所得がある方などは、多くの場合、確定申告が必要と案内しています。
あてはまる方は、税務署に確かめてみてくださいね。
「しなくていい人」でも、住民税の申告が必要なことがある
上の3つにあてはまって、確定申告(所得税)をしなくていい人でも、住民税の申告が必要な場合があります。
住民税は、お住まいの市区町村が計算する税金です。
くわしいことは、お住まいの市区町村にたずねてください。
2026年の分は、12月の年金で税金をやり直してもらえる
ここが、2026年のポイントです。
2026年は、税金のルールが変わり、所得税の基礎控除(税金を計算するときに、所得から引ける金額のひとつ)などが引き上げられました。
この新しいルールは、2026年12月1日から始まり、2026年の1年分から使われます。
そこで、年金から引かれる所得税は、次のようになります。
- 2026年11月の年金までは、これまでのルールで税金を引く
- 2026年12月の年金のときに、新しいルールで1年分の税金を計算しなおす
- 引きすぎていた分があれば、原則として、年金を払うところ(日本年金機構など)から返してもらえる
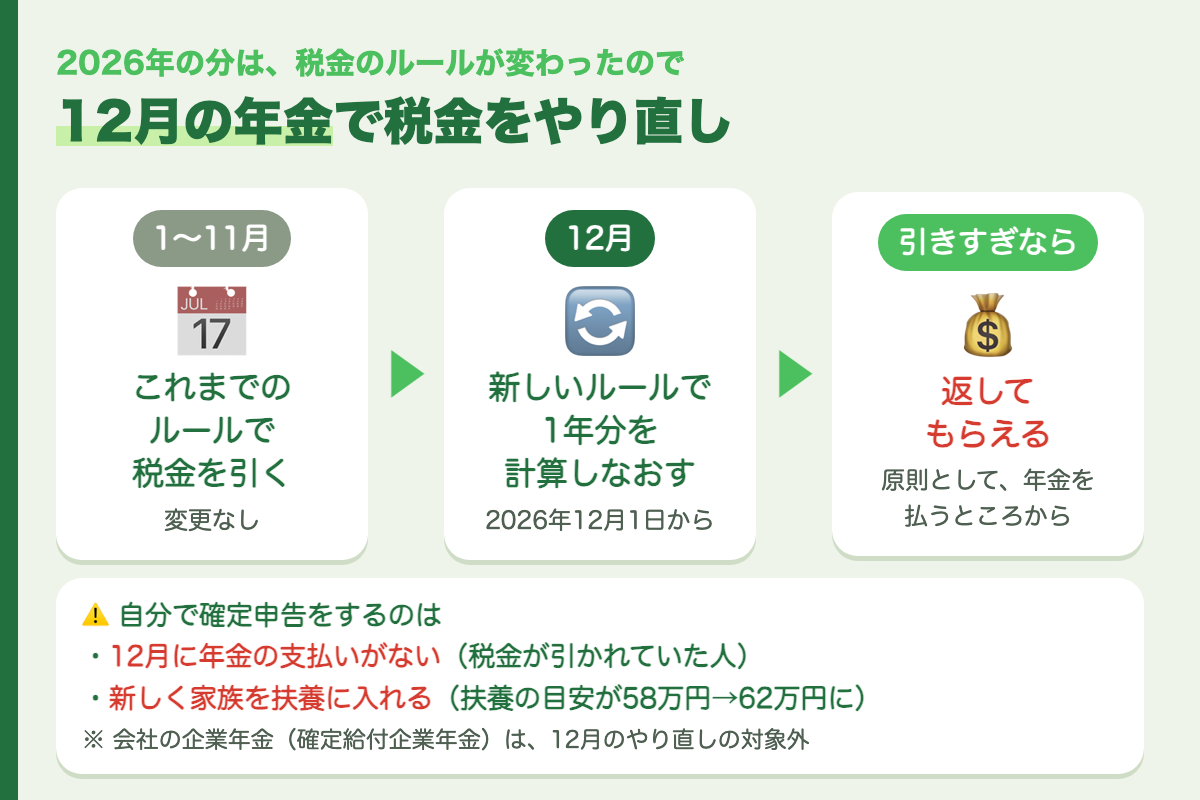
2026年の分は、12月の年金のときに、1年分の税金を計算しなおしてもらえます。
ただし、次の場合は、自分で確定申告をします。
- 2026年12月に年金の支払いがない場合:12月のやり直しがないので、税金が引かれていた人は、確定申告をして精算できます
- 新しいルールで、家族を扶養に入れられるようになった場合:扶養の目安(家族の所得)が、58万円以下から62万円以下に上がりました。新しく家族を扶養に入れて控除を受けたいときは、原則として確定申告が必要です
なお、会社の企業年金(確定給付企業年金)は、この12月のやり直しの対象ではありません。
扶養の目安について、くわしくは年金の扶養親族等申告書の記事でお話ししています。
確定申告をすると、税金が戻ることがあるもの
確定申告をしなくていい人でも、自分から確定申告をすると、先に引かれた所得税が戻ってくることがあります。これを「還付申告(かんぷしんこく)」といいます。
日本年金機構は、たとえば次のような場合をあげています。
- 医療費控除を受けたいとき(病院代などがたくさんかかった)
- ふるさと納税などで、寄附金控除を受けたいとき
- 社会保険料控除・生命保険料控除などを受けたいとき
- 災害などの損失で、雑損控除を受けたいとき
- 扶養親族等申告書を出していないとき
- 扶養親族等申告書を出したあとに、扶養する家族が増えたとき
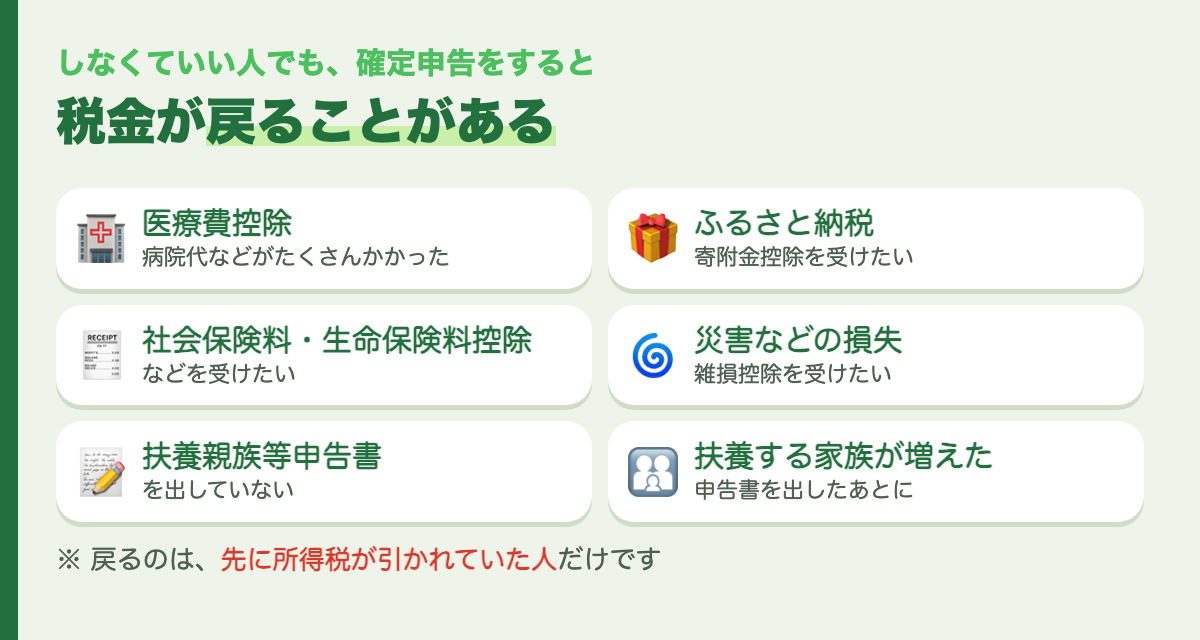
しなくていい人でも、確定申告をすると税金が戻ることがあります。
ひとつ、大事な注意があります。
税金が戻るのは、先に所得税が引かれていた人だけです。年金から所得税が引かれていない人(源泉徴収票の「源泉徴収税額」が0円の人)は、確定申告をしても、戻ってくる所得税はありません。
ここからは、よく聞く3つを、かんたんに見ていきます。
医療費控除(病院代がたくさんかかったとき)
1年間(1月1日〜12月31日)に払った医療費が多いと、税金が安くなります。
自分の分だけでなく、生活費をいっしょにしている家族の分も合わせられます。
控除の金額は、次の計算で出します(最高200万円)。
払った医療費 − 保険などで戻ってきたお金 − 10万円
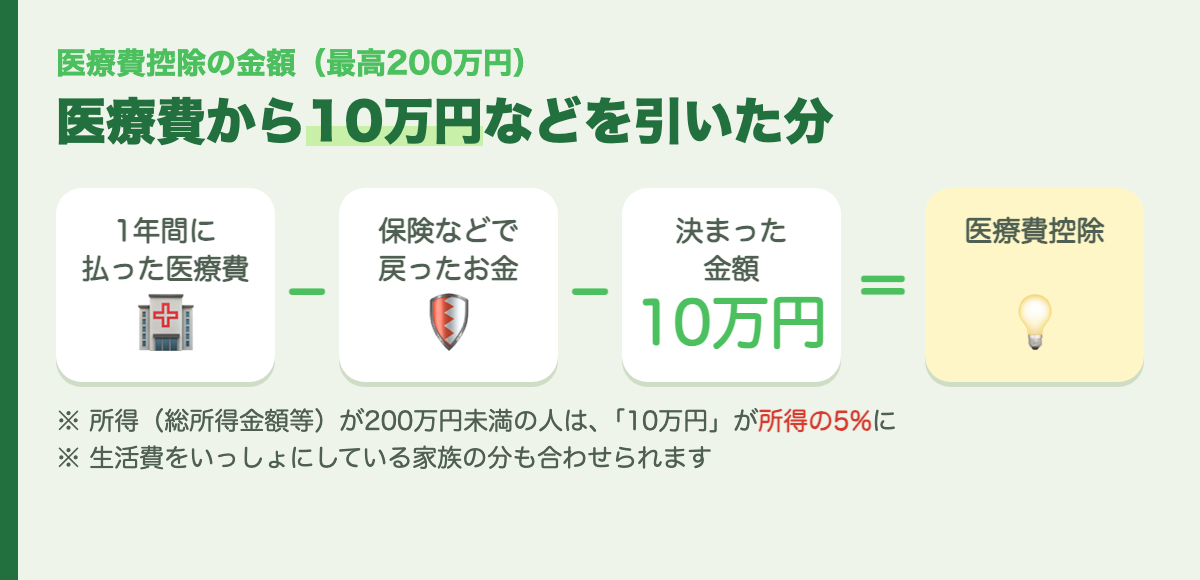
医療費から、保険で戻ったお金と10万円を引いた分が、控除になります。
- 「10万円」のところは、1年間の所得(総所得金額等)が200万円未満の人は、その5%になります
- 保険などで戻ってきたお金とは、生命保険の入院給付金や、健康保険の高額療養費などです
- 確定申告書には、領収書をもとに作った「医療費控除の明細書」をつけます
- 確定申告の期限などから5年間は、税務署から領収書を見せるように求められることがあります。とっておきましょう
医療費控除は、あとで別の記事でくわしくお話しする予定です。
ふるさと納税
ふるさと納税は、自分で選んだ自治体(都道府県・市区町村)に寄附をすると、寄附した金額から2,000円を引いた分が、所得税と住民税から控除される(安くなる)しくみです(上限があります)。
ふるさと納税には、確定申告をしなくてよい「ワンストップ特例」もあります。
総務省は、ワンストップ特例を使えるのは「確定申告の不要な給与所得者等で、寄附先が5団体以内」の人と説明しています。
ここで注意したいのが、次のことです。
- 医療費控除などのために確定申告をすると、ワンストップ特例の申請は、なかったことになります
- そのときは、ワンストップ特例を申請した分もふくめて、すべてのふるさと納税を、確定申告に書きます
ふるさと納税のしくみや、やり方の5ステップは、今さら聞けない、ふるさと納税のしくみの記事でお話ししています。
iDeCo(イデコ)
iDeCo(個人型確定拠出年金)は、自分で掛金を出して、老後のために積み立てる年金です。
払った掛金は、全額が所得控除になります(小規模企業共済等掛金控除といいます)。控除は、確定申告か、勤め先の年末調整で受けます。
ただし、老齢基礎年金や、特別支給の老齢厚生年金を繰り上げてもらっている人などは、iDeCoに入ることができません。
また、2026年12月から、iDeCoに入れる年齢が「65歳未満」から「70歳未満」に引き上げられます(入れる人には条件があります)。
iDeCoのしくみや、年末調整で掛金を引いてもらう方法は、今さら聞けない、iDeCo(イデコ)のしくみの記事でお話ししています。
確定申告は、いつ・どこで・どうやってする?
いつ?
- 確定申告の期間は、原則として、次の年の2月16日から3月15日までです(2026年の分なら、原則として2027年2月16日〜3月15日)
- 税金を返してもらうための申告(還付申告)は、次の年の1月1日から5年間出せます。3月15日を過ぎても大丈夫です
何がいる?
いちばん大事なのは、日本年金機構から届く「公的年金等の源泉徴収票」です。
1年間にもらった年金の金額や、引かれた税金が書いてあります。
去年(2025年の分)は、はがきの源泉徴収票が、2026年1月8日から15日にかけて、順番に送られました。
なくしてしまったときは、「ねんきんネット」や電話、年金事務所で、もう一度出してもらえます。
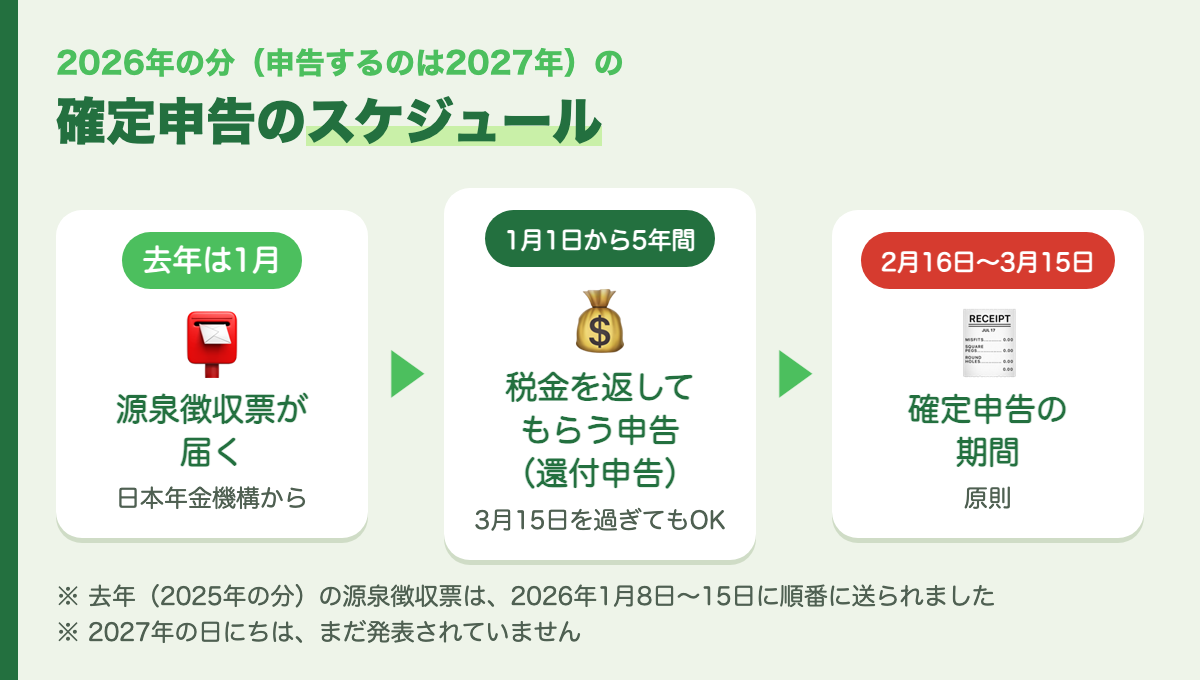
1月に源泉徴収票が届いたら、確定申告の準備をはじめましょう。
どうやって?
- 国税庁のホームページの「確定申告書等作成コーナー」を使うと、画面の案内にそって金額を入れるだけで、家で確定申告書を作って出せます
- 源泉徴収票は、マイナポータルで電子データとして受け取ることもでき、そのデータをe-Tax(インターネットでの申告)に使えます
- 紙で作って、税務署に郵送する、または持っていくこともできます。税務署で作るときは、源泉徴収票を持っていきます
わからないことは、お近くの税務署に相談できます。
まとめ
- 確定申告は、1年間の税金の「答え合わせ」
- 年金をもらっている人は、① 年金の合計が400万円以下 ② すべて税金が先に引かれる対象 ③ ほかの所得が20万円以下なら、確定申告をしなくていい
- パートの給料なら、2026年の分は94万円以下で「所得20万円以下」
- しなくていい人でも、住民税の申告が必要なことがある(お住まいの市区町村へ)
- 2026年の分は、12月の年金で、1年分の税金をやり直してもらえる。12月に年金がない人や、新しく家族を扶養に入れる人は、確定申告を
- 医療費控除・ふるさと納税・社会保険料控除などで、確定申告をすると税金が戻ることがある(所得税が引かれていた人だけ)
- 医療費控除などで確定申告をすると、ふるさと納税のワンストップ特例はなかったことになるので、全部を確定申告に書く
- 還付申告は、次の年の1月1日から5年間出せる
「確定申告」と聞くとむずかしく感じますが、年金をもらっている人には「しなくていい」ルールがあります。
年金をもらっている方は、まずは1月に届く源泉徴収票を、なくさないようにとっておいてくださいね。
この記事で参考にした公式の資料
この記事の数字や条件は、次の公式の資料で確かめました(2026年10月28日に確認)。制度は変わることがあるので、手続きの前には、最新の内容を確かめてください。
- 国税庁「No.1600 公的年金等の課税関係」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm - 国税庁「No.2020 確定申告」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm - 国税庁「No.2030 還付申告」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm - 国税庁「No.1410 給与所得控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm - 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(PDF)」
https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf - 日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」
https://www.nenkin.go.jp/oshirase/taisetu/kojin/2026/202606/0617.html - 日本年金機構「「令和7年分公的年金等の源泉徴収票」の送付について」
https://www.nenkin.go.jp/oshirase/taisetu/2025/202512/1223.html - 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm - 国税庁「No.1155 ふるさと納税(寄附金控除)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1155.htm - 総務省「ふるさと納税のしくみ「税金の控除について」」
https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html - 国税庁「No.1135 小規模企業共済等掛金控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm - 国民年金基金連合会(iDeCo公式サイト)「iDeCo(イデコ)の加入資格・掛金・受取方法等」
https://www.ideco-koushiki.jp/guide/structure.html - 国民年金基金連合会(iDeCo公式サイト)「制度改正について」
https://www.ideco-koushiki.jp/library/2022kaisei/ - 国税庁「No.1130 社会保険料控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130.htm
コメント
コメント一覧 (1件)
[…] 年金をもらっている人の確定申告については、年金をもらっている人の確定申告の記事でお話ししています。 […]