こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
前回の記事では、ねんきん定期便の見方をお話ししました。
50歳からのハガキには、65歳・70歳・75歳からもらった場合の金額が並んでいましたね。
まだ見ていない人はこちら → ねんきん定期便、50代からはここを見る!
「70歳からにすると、こんなに増えるの?」
「でも、それまで生きているか分からないし……」
そう思ったことはありませんか?
年金は、60歳から75歳までの間で、もらい始める時期を自分で選べます。
そして、一度決めると、あとから変えられません。
この記事では、早くもらう「繰り上げ」と、遅くもらう「繰り下げ」のしくみと、決めるときに知っておきたいことを、図を使ってやさしくお話しします。
同じ内容を、YouTubeの動画(約7分)でもお話ししています。読むより聞くほうが楽な方は、こちらもどうぞ。
もらい始める時期は、自分で選べる
年金は、普通は65歳からもらい始めます。
でも、希望すれば、早くも遅くもできます。
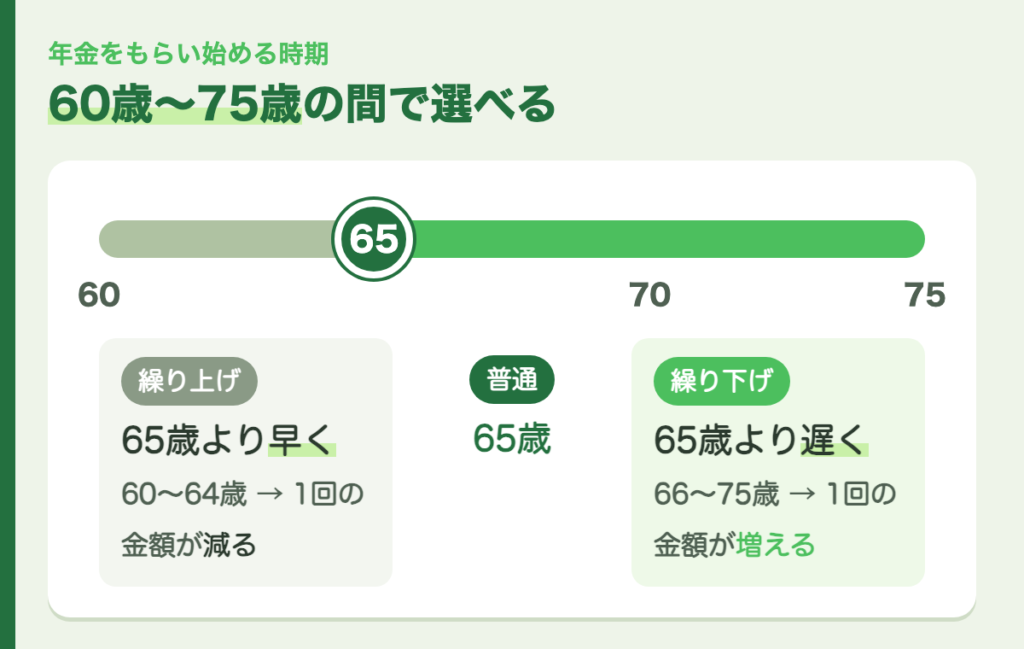
- 繰り上げ(くりあげ):65歳より早くもらい始めること。60歳から64歳の間で選べます
- 繰り下げ(くりさげ):65歳より遅くもらい始めること。66歳から75歳の間で選べます
早くもらうと1回の金額が減り、遅くもらうと1回の金額が増えます。
そして、どちらを選んでも、その金額が一生続きます。
どれくらい増える?減る?
1か月ごとに、少しずつ変わる
金額は、1か月単位で変わります。
- 繰り上げ:1か月早めるごとに 0.4%減る
- 繰り下げ:1か月遅らせるごとに 0.7%増える
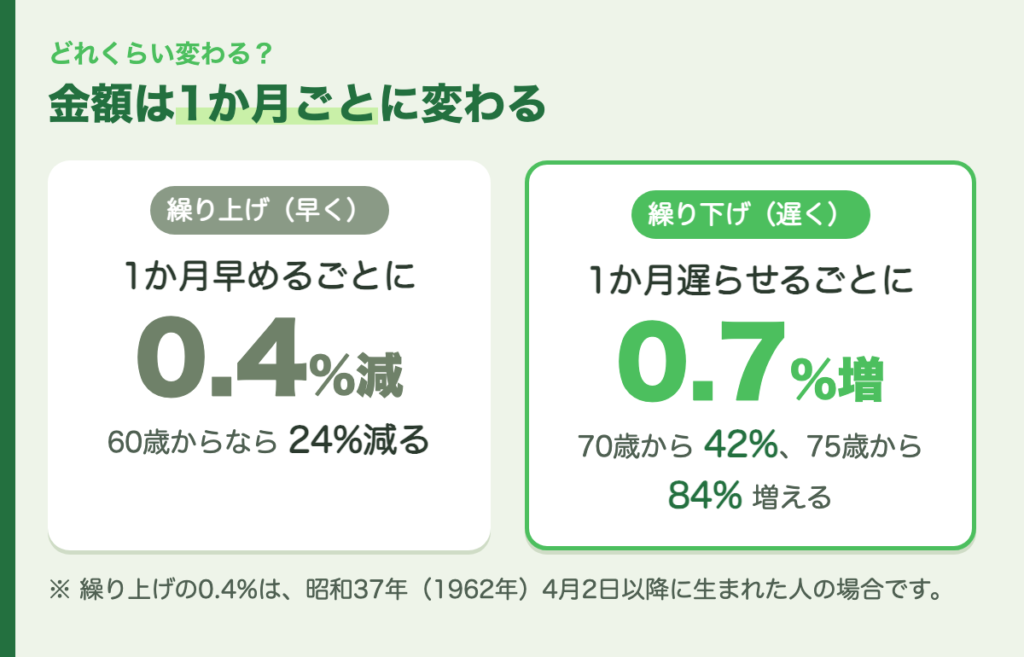
たとえば、60歳からもらうと、65歳より5年(60か月)早いので、0.4%×60か月で24%減ります。
70歳からもらうと、5年(60か月)遅いので、0.7%×60か月で42%増えます。
※繰り上げの「0.4%」は、昭和37年(1962年)4月2日以降に生まれた人の場合です。それより前に生まれた人は0.5%です。
年齢ごとの金額を見てみよう
65歳から1年に100万円もらえる人で、くらべてみましょう。
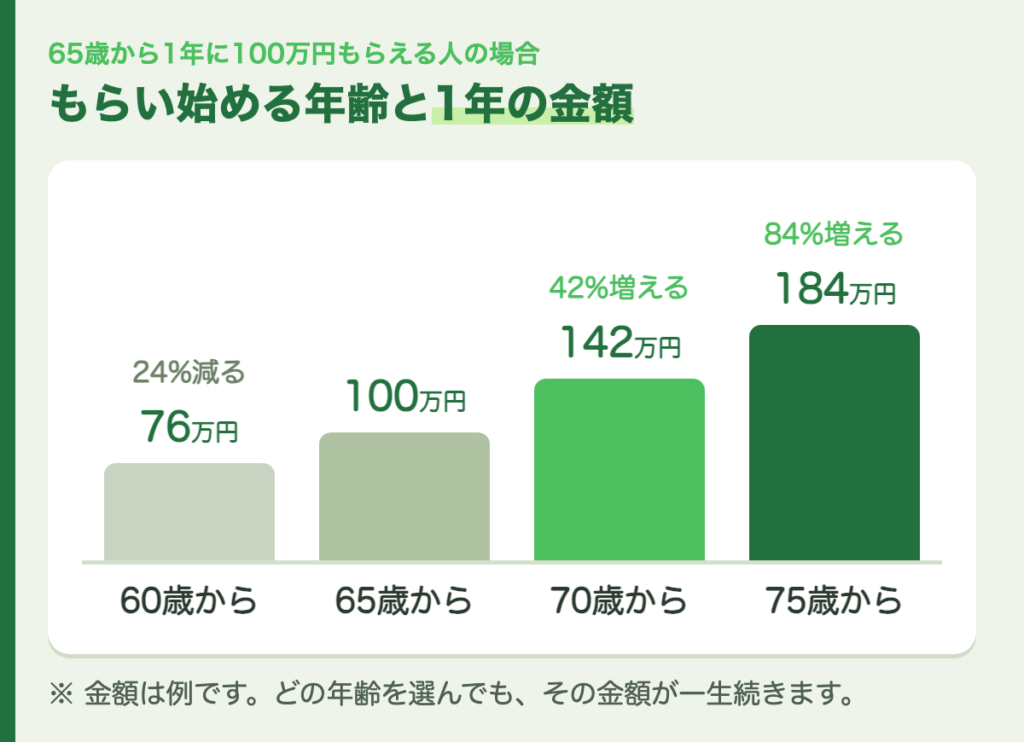
- 60歳から:1年に76万円(24%減る)
- 65歳から:1年に100万円
- 70歳から:1年に142万円(42%増える)
- 75歳から:1年に184万円(84%増える)
60歳からと75歳からでは、1年にもらえる金額が2倍以上ちがいます。
「何歳まで生きたら得か」で考えてみる
遅くもらうと1回の金額は増えますが、そのぶん、もらえる期間が短くなります。
では、もらった合計で考えると、どうなるのでしょうか。
70歳からにすると、81歳11か月で追いつく
65歳からもらう人と、70歳からもらう人の、もらった合計をくらべた図です。
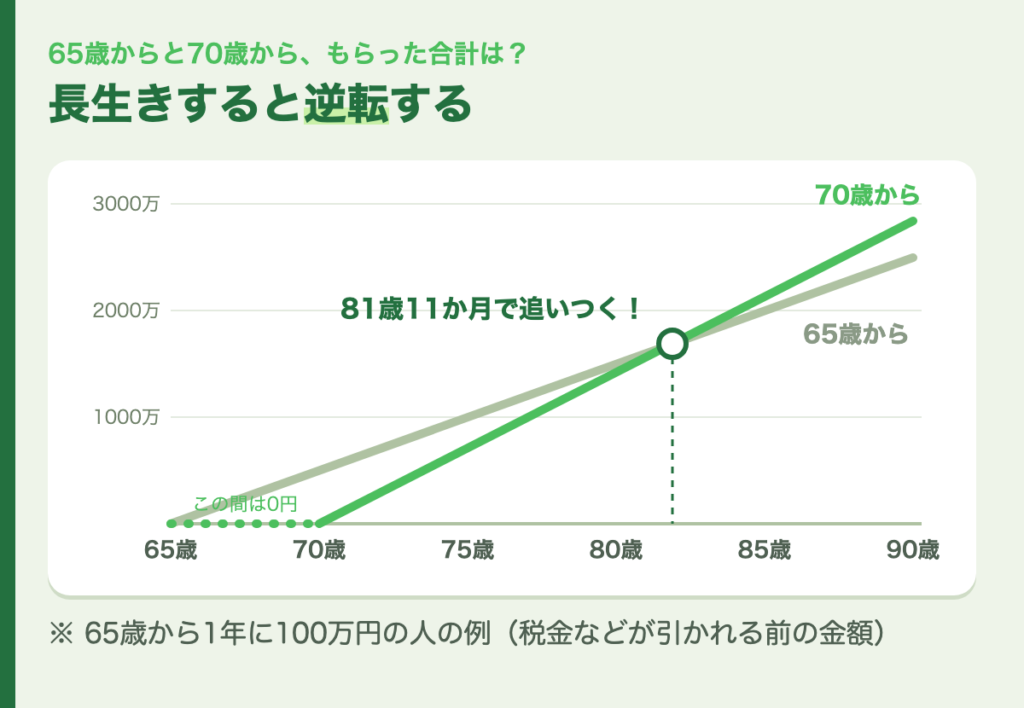
70歳からの人は、最初の5年間は何ももらえません。
でも、1年の金額が多いので、だんだん追いついていきます。
そして、もらい始めてから11年11か月たつと、合計が同じになります。
70歳からなら81歳11か月、75歳からなら86歳11か月です。
それより長生きすると、遅くもらった人のほうが、合計が多くなります。
60歳からにすると、80歳10か月で追いこされる
反対に、60歳からもらうと、最初のうちは合計が多くなります。
でも、1年の金額が少ないので、65歳からもらう人に、だんだん追いつかれます。
80歳10か月で合計が同じになり、それより長生きすると、65歳からもらった人のほうが多くなります。
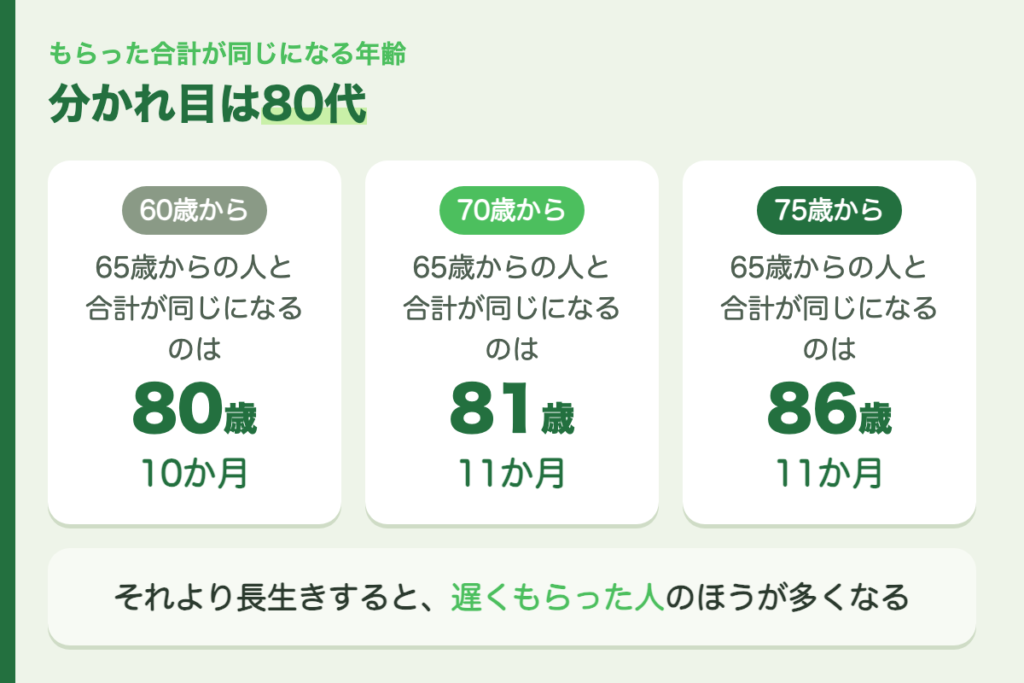
長生きするほど、遅くもらうほうが有利
つまり、長生きするほど、遅くもらうほうが有利になります。
年金は「長生きしたときの安心」のためのお金でもあります。
90歳、100歳まで生きたときに、毎月のお金が多いのは、やはり心強いですね。
ただし、ここでくらべた金額は、税金などが引かれる前の金額です。
金額が増えると、税金や保険料も増えることがあるので、実際の分かれ目は、もう少し後ろになることがあります。
繰り上げ(早くもらう)の注意点
早くもらうと、金額が減るだけではありません。
ほかにも、知らないと困ることがあります。
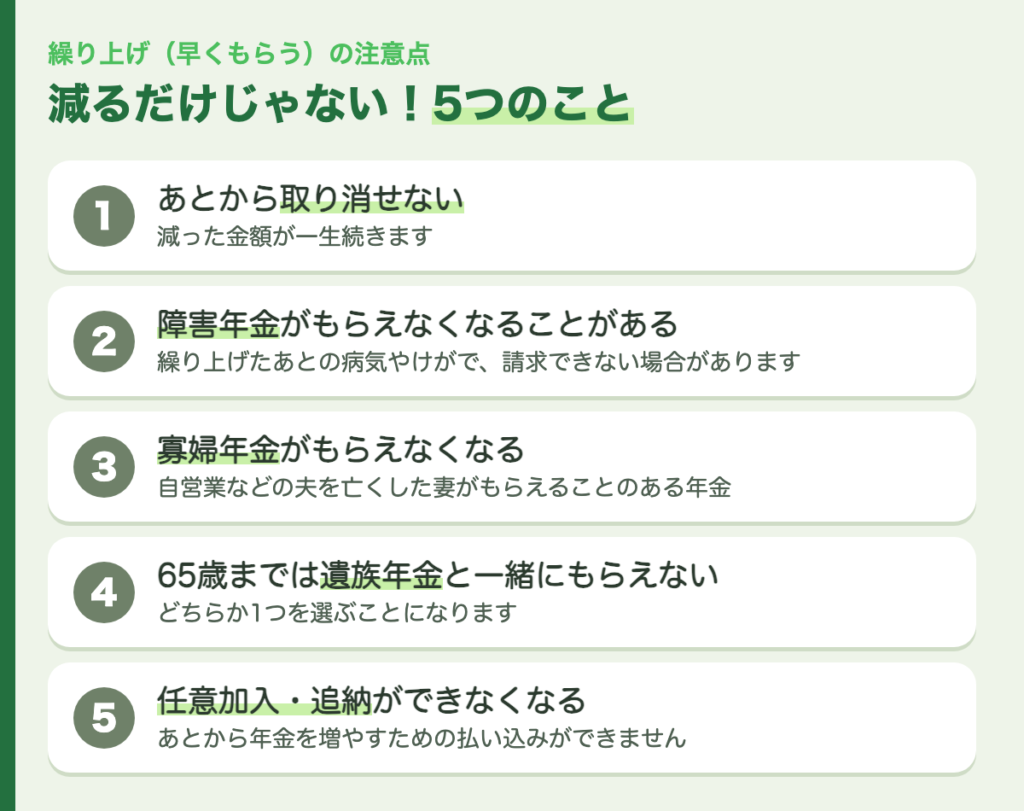
- あとから取り消せない
一度請求すると、やめることはできません。減った金額が、一生続きます。 - 障害年金がもらえなくなることがある
繰り上げたあとに、病気やけがで障害が残っても、障害年金を請求できない場合があります。 - 寡婦年金がもらえなくなる
寡婦年金(かふねんきん)は、自営業などの夫を亡くした妻がもらえることのある年金です。繰り上げると、これがもらえなくなります。 - 65歳までは、遺族年金と一緒にもらえない
65歳になるまでは、遺族年金などと、どちらか1つを選ぶことになります。 - 年金を増やすための追加の払い込みができなくなる
国民年金の任意加入(60歳以降に自分から入ること)や、昔の分をあとから払う「追納(ついのう)」ができなくなります。
また、繰り上げるときは、原則として、国民年金(基礎年金)と厚生年金を一緒に繰り上げます。
繰り下げ(遅くもらう)の注意点
繰り下げにも、気をつけたいことがあります。
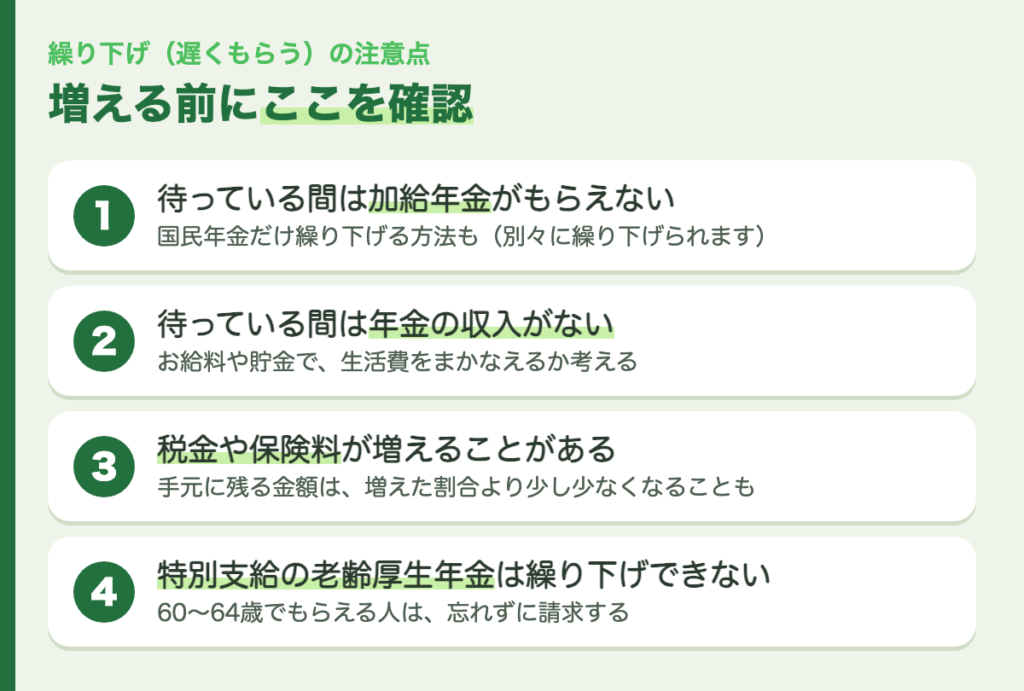
加給年金がもらえない期間がある
厚生年金に長く入っていた人で、年下の妻や夫、子どもがいると、年金に「加給年金(かきゅうねんきん)」という、家族手当のようなお金が足されることがあります。
でも、厚生年金を繰り下げている間は、この加給年金はもらえません。
また、繰り下げても、加給年金は増えません。
そこで、国民年金(基礎年金)だけを繰り下げるという方法もあります。
繰り下げは、国民年金と厚生年金を、別々にできるのです。
待っている間は、収入がない
繰り下げている間は、もちろん年金は入ってきません。
その間の生活費を、お給料や貯金でまかなえるかを考えておきましょう。
税金や保険料が増えることがある
年金が増えると、そのぶん、税金や介護保険料などが増えることがあります。
「42%増える」と言っても、手元に残る金額は、42%より少し少なくなることがあります。
働きながら繰り下げても、止まるはずだった分は増えない
65歳をすぎて、会社で厚生年金に入って働いている人は、お給料が多いと、老齢厚生年金の一部が止まることがあります(在職老齢年金)。
この、止まるはずだった分は、繰り下げても増えません。
お給料が多い人は、「繰り下げで42%増える」と思っていても、思ったほど増えないことがあります。
2026年4月からは、お給料と老齢厚生年金の合計が1か月65万円までなら、年金は止まりません。
在職老齢年金のしくみは、こちらの記事でお話ししています。
→ 【2026年版】働きながら年金をもらうと減る?在職老齢年金の基準が65万円に|計算例つきでやさしく解説
待っている途中で、気が変わったら
「70歳まで待とうと思っていたけれど、68歳で、やっぱりもらいたくなった」
そんなときは、その時点で繰り下げをやめて、増えた金額でもらい始めることもできます。
65歳からの分をさかのぼって、まとめてもらうこともできますが、その場合は増えずに、65歳からの金額になります。
また、繰り下げを待っている途中で亡くなった場合は、65歳からの分を、家族がまとめて受け取れることがあります。
※60歳から64歳の間にもらえる「特別支給の老齢厚生年金」は、繰り下げることができません。もらえる人は、忘れずに請求しましょう。
→ 特別支給の老齢厚生年金とは?もらい忘れに注意!対象かどうか図でチェック
夫婦で考えるときのポイント
結婚している人は、自分の年金だけでなく、夫婦の年金をセットで考えることが大切です。
ここでは、知っておきたい3つのことをお話しします。
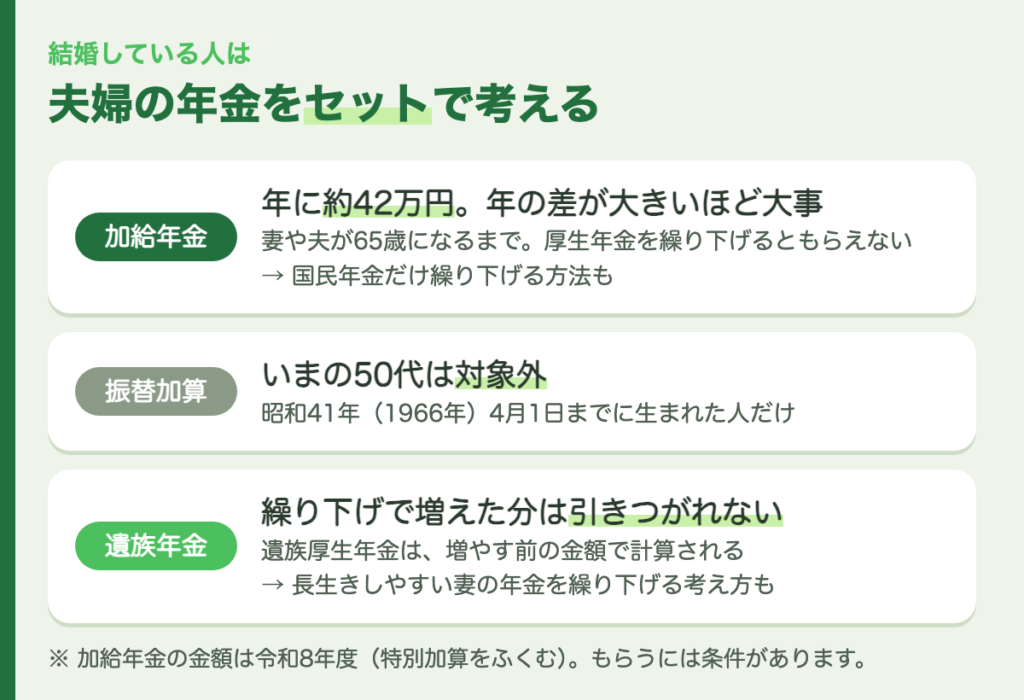
加給年金:年の差が大きいほど大事
加給年金は、次のような人の厚生年金に足されるお金です。
- 自分の厚生年金が20年以上ある
- 65歳未満の妻や夫がいる(妻や夫の収入が多すぎないことも条件です)
金額は、令和8年度で年に約42万円です(特別加算をふくみます)。
妻や夫が65歳になるまでもらえます。
たとえば、妻が5歳年下なら、5年間で約210万円にもなります。
厚生年金を繰り下げると、この加給年金がもらえなくなります。
加給年金がもらえる人は、国民年金だけを繰り下げることを考えましょう。
ただし、妻や夫が、自分の厚生年金(20年以上入っていたもの)をもらえるようになると、加給年金は止まります。
たとえば、妻や夫が自分の年金を繰り上げてもらう場合などです。
加給年金の条件や金額は、こちら → 【2026年版】加給年金とは?年下の妻・夫がいる人は必見!年に約42万円もらえる条件と注意点
振替加算:いまの50代は対象外
加給年金が終わったあと、妻や夫の年金に「振替加算(ふりかえかさん)」というお金が足されることがあります。
でも、対象は昭和41年(1966年)4月1日までに生まれた人だけです。
いまの50代の人は、対象になりません。
遺族年金:繰り下げで増えた分は、引きつがれない
たとえば夫が亡くなると、妻は「遺族厚生年金」を受け取れることがあります。
でも、この金額は、夫が繰り下げで増やす前の金額をもとに計算されます。
夫が「妻のためにも」と思って繰り下げても、増えた分は、妻には引きつがれないのです。
一般に、女性のほうが長生きです。
夫婦で考えるときは、妻の年金を繰り下げることも、選択肢のひとつになります。
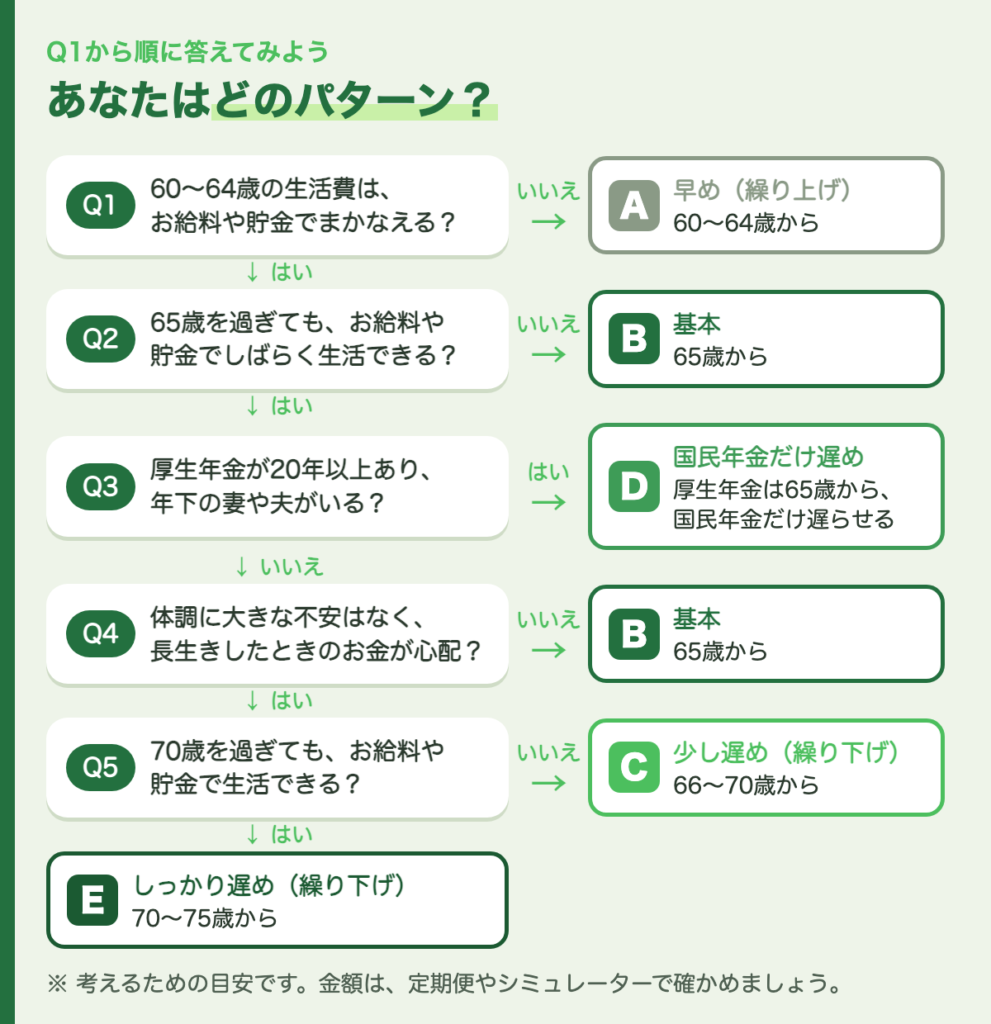
フローチャートで、自分のパターンを見つけよう
何歳からもらうのが正解かは、人によってちがいます。
そこで、もらい始める時期を5つのパターンに分けてみました。
Q1から順に「はい」「いいえ」で答えていくと、自分に合いそうなパターンが分かります。
5つのパターン
- A 早め(60〜64歳から)
60代前半の生活費が足りないときの方法です。ただし、金額は一生減ったままで、取り消しもできません。上の「繰り上げの注意点」を、必ず確かめてからにしましょう。 - B 基本(65歳から)
いちばん多い受け取り方です。迷ったら、まずはここを基準に考えます。 - C 少し遅め(66〜70歳から)
65歳を過ぎても働く人や、貯金でしばらく生活できる人に向いています。70歳からなら、42%増えます。 - D 国民年金だけ遅め
加給年金がもらえる人の方法です。厚生年金は65歳からもらって加給年金も受け取り、国民年金(基礎年金)だけを遅らせて増やします。くわしくは、上の「夫婦で考えるときのポイント」を見てください。 - E しっかり遅め(70〜75歳から)
70歳を過ぎても生活に困らず、長生きに備えたい人の方法です。75歳からなら、84%増えます。
あくまで、考えるための目安です。
体調や家族のこと、働き方によって、答えは変わります。
迷ったら、まずは65歳からを基準に考えるのが分かりやすいです。
そして、ねんきん定期便の金額や、「公的年金シミュレーター」を使って、自分の場合はどうなるかを確かめてみましょう。
ねんきん定期便の見方は、こちらの記事でお話ししています。
ねんきんネットなら、条件を変えて試算できる
ねんきんネットでは、今後の働き方や、年金を受け取る年齢などの条件を自分で入れて、年金の見込額を試算できます。
「65歳から」「70歳から」など、受け取る年齢を変えて、金額をくらべてみるのもおすすめです。
→ ねんきんネットの使い方|登録から見込額の試算まで、図でやさしく解説【2026年版】
よく分からないときは、近くの年金事務所で相談することもできます。
手続きのしかた
もらい始める時期を決めたら、年金事務所か街角の年金相談センターに請求書を出します。
| いつ | 出すもの | |
|---|---|---|
| 繰り上げ(早くもらう) | 65歳になる前の、もらい始めたい時期 | 繰上げ請求書 |
| 繰り下げ(遅くもらう) | 66歳以後の、もらい始めたい時期 | 繰下げ請求書 |
請求書は、年金の受け取り方によって様式がちがいます。日本年金機構のページで、自分に合うものを確かめましょう。
気をつけたいのは、増える割合・減る割合は、手続きをした時点で決まることです。手続きをする時期に気をつけましょう。
なお、繰り下げは、国民年金(基礎年金)と厚生年金を別々にできます。
60歳のFPとして、私が考えていること
60歳の私も、何歳から受け取るかは、まだ迷い中です。
FPとして思うのは、「急いで決めなくていい」ということです。繰り上げは、一度請求すると取り消せません。減った金額が一生続きます。
だからこそ、ねんきん定期便や公的年金シミュレーターで自分の金額を確かめて、納得してから決めてほしいと思っています。
まとめ
- 年金は、60歳から75歳の間で、もらい始める時期を選べる
- 繰り上げ(早くもらう):1か月ごとに0.4%減る。60歳からなら24%減る
- 繰り下げ(遅くもらう):1か月ごとに0.7%増える。70歳からなら42%、75歳からなら84%増える
- 一度決めると、一生その金額。繰り上げは取り消せない
- 合計で考えると、長生きするほど、遅くもらうほうが有利
- 繰り上げは、障害年金や寡婦年金などに影響がある
- 繰り下げは、加給年金や税金に気をつける。国民年金と厚生年金は別々に繰り下げられる
- 働きながら繰り下げても、在職老齢年金で止まるはずだった分は増えない
- 手続きは、年金事務所か街角の年金相談センターへ。増える・減る割合は手続きをした時点で決まる
- 夫婦の人は、加給年金と遺族年金もセットで考える
- 迷ったら、フローチャートで自分に合うパターンを考えてみる
もらい始める時期は、老後のお金の中でも、とても大事な決めごとです。
65歳が近づいてから、あわてて決めることがないように、50代のうちから、少しずつ考えておきたいですね。
この記事で参考にした公式の資料
この記事の数字や条件は、次の公式の資料で確かめました(2026年10月7日に確認)。制度は変わることがあるので、手続きの前には、最新の内容を確かめてください。
- 日本年金機構「年金の繰上げ受給」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-01.html - 日本年金機構「年金の繰下げ受給」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-02.html - 日本年金機構「加給年金額と振替加算」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kakyu-hurikae/20150401.html - 日本年金機構「65歳前に老齢年金の受給を繰上げたいとき」(2026年11月19日に確認)
https://www.nenkin.go.jp/service/jukyu/tetsuduki/rourei/seikyu/kuriage.html - 日本年金機構「66歳以後に老齢年金の受給を繰下げたいとき」(2026年11月19日に確認)
https://www.nenkin.go.jp/service/jukyu/tetsuduki/rourei/seikyu/20140421-31.html - 日本年金機構「在職老齢年金の計算方法」(2026年11月19日に確認)
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/zaishoku/20150401-01.html - 日本年金機構「ねんきんネット 年金見込額の試算」(2026年11月19日に確認)
https://www.nenkin.go.jp/denshibenri_kojin/n_net/introduction/estimatedamount.html
コメント
コメント一覧 (1件)
[…] 繰り下げについては、こちら → 年金は何歳から受け取る?繰り上げ・繰り下げを図でやさしく解説 […]