こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
「会社をやめたら、健康保険はどうなるの?」
「任意継続って聞くけど、どんなしくみ?」
「国民健康保険と、どっちがいいんだろう…」
こんなふうに思ったことはありませんか。
そもそも、退職したら健康保険はどうなるの?
このブログは、そんな「今さら人に聞けない」を、いっしょに確かめる場所です。
この記事では、会社をやめたあとの健康保険の選び方を、健康保険法と、協会けんぽ・日本年金機構・厚生労働省の資料をもとに、やさしくお話しします。
【2026年11月時点】この記事を読んでほしい人
- これから会社をやめる予定がある人
- 定年や退職のあと、健康保険をどうするか迷っている人
- 任意継続と国民健康保険のちがいが分からない人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
ひとつでもあてはまれば、退職後の健康保険の選び方を知っておきましょう。
そもそも、退職したら健康保険はどうなるの?
会社をやめると、それまでの会社の健康保険の「被保険者(ひほけんしゃ)」ではなくなります。
すぐに次の会社の健康保険に入る場合をのぞくと、おもに次の3つから選びます。
- 会社の健康保険を続ける(任意継続)
- 国民健康保険に入る
- 家族の健康保険の扶養に入る
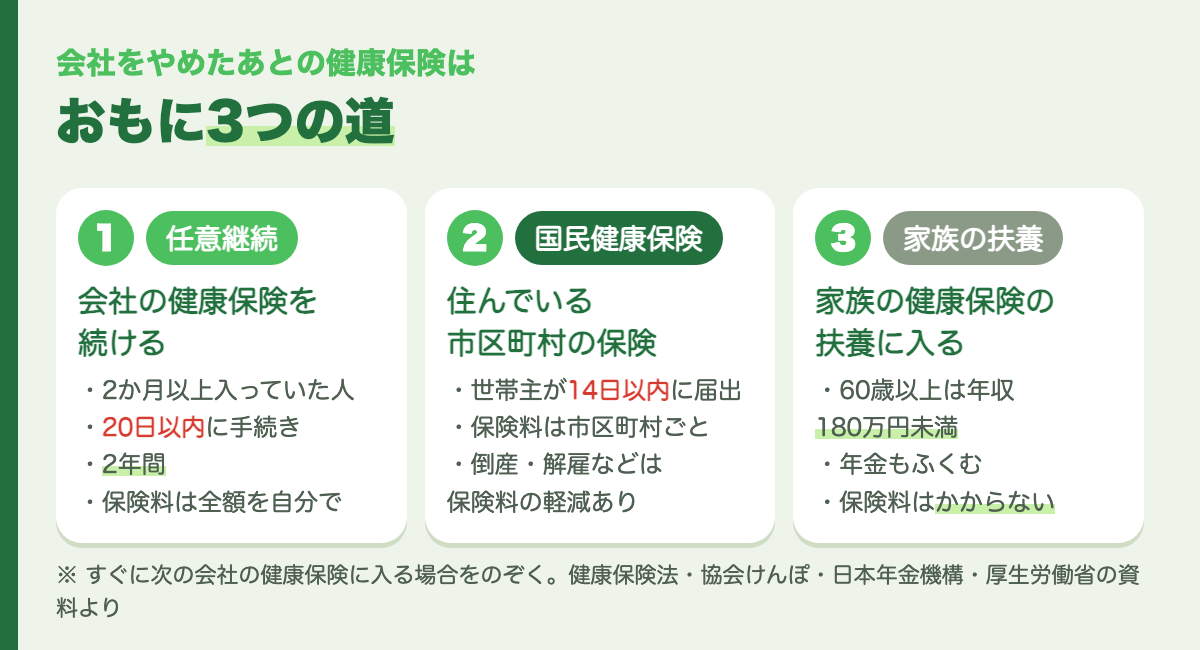
退職後の健康保険は、おもに3つの道があります。
会社の健康保険には、協会けんぽと、会社などがつくる健康保険組合があります。
この記事の任意継続の決まりは、どちらにも共通する健康保険法をもとにお話しします。保険料の上限など、健康保険組合ごとにちがうところは、そのつど書きますね。
なお、公務員などが入る共済組合は、健康保険法の任意継続とは別のしくみです。共済組合の人は、勤め先の共済組合に確かめてください。
① 会社の健康保険を続ける「任意継続」
任意継続(にんいけいぞく)は、会社をやめたあとも、それまでの健康保険に、自分で入り続けるしくみです。
入れる条件は2つ
- 退職日までに、続けて2か月以上、健康保険に入っていたこと
- 退職日の翌日から20日以内に手続きをすること
この2つは、健康保険法で決まっています。協会けんぽでも、健康保険組合でも同じです。
20日をすぎると、原則として入れないので、気をつけましょう。
入っていられるのは2年間
任意継続で入っていられるのは、2年間です。
ただし、次のようなときは、2年より前に資格がなくなります。
- 就職して、ほかの健康保険に入ったとき
- 保険料を納める期限までに納めなかったとき
- 後期高齢者医療制度に入ったとき
- 亡くなったとき
- 任意継続をやめたいと申し出たとき
保険料は、全額を自分で払う
会社に勤めていたときは、健康保険料を会社と分けて払っていました。
任意継続では、法律で、保険料の全額を自分で負担することになっています。
協会けんぽの場合は、退職したときの健康保険料の2倍になります(上限あり)。
保険料のもとになる金額には、上限がある
任意継続の保険料のもとになる「標準報酬月額(ひょうじゅんほうしゅうげつがく)」は、法律で、次のどちらか少ないほうと決まっています。
- 退職したときの標準報酬月額
- その健康保険に入っている人全員の平均の額
協会けんぽの場合、2026年度(令和8年度)の上限は32万円です。
健康保険組合の場合は、上限の額が組合ごとにちがいます。規約で、退職したときの金額をそのまま使う組合もあります。入っていた健康保険組合に確かめてくださいね。
家族の分は、保険料がかからない
扶養している家族がいても、家族の分の保険料はかかりません。
傷病手当金・出産手当金はもらえない
任意継続の間に起きた病気やケガの傷病手当金と、出産手当金は、支給されません。
健康保険法で、傷病手当金・出産手当金は、任意継続の人をのぞく決まりになっています。
② 国民健康保険に入る
国民健康保険は、住んでいる市区町村の健康保険です。
14日以内に、市区町村に届け出る
国民健康保険に入ったときは、世帯主が、14日以内に、住んでいる市区町村に届け出ます。
保険料は、市区町村ごとにちがう
国民健康保険の保険料(保険税)の計算は、市区町村ごとにちがいます。
いくらになるかは、住んでいる市区町村の国民健康保険の窓口で聞いてみましょう。
倒産・解雇などでやめた人は、保険料が軽くなる
次の人は、国民健康保険料(税)が軽くなるしくみがあります。
- 倒産・解雇などでやめた人(雇用保険の「特定受給資格者」)
- 雇い止めや、病気などの正当な理由がある自己都合でやめた人(雇用保険の「特定理由離職者」)
この人たちは、やめたときからその翌年度の終わりまで、前の年の給与所得を100分の30として保険料を計算します。高額療養費の所得区分を決めるときも、同じように計算します。
くわしくは、市区町村の国民健康保険の窓口に聞いてみてください。
③ 家族の健康保険の扶養に入る
夫や妻、子どもなど、家族が会社の健康保険に入っていれば、その扶養に入る方法もあります。扶養に入った人は、自分で保険料を払いません。
収入の条件
扶養に入るには、収入の条件があります。
| 年間の収入 | そのほかの条件 | |
|---|---|---|
| 60歳未満 | 130万円未満 | 同居なら、家族(被保険者)の収入の半分未満 |
| 60歳以上 | 180万円未満 | 別居なら、家族からの仕送り額未満 |
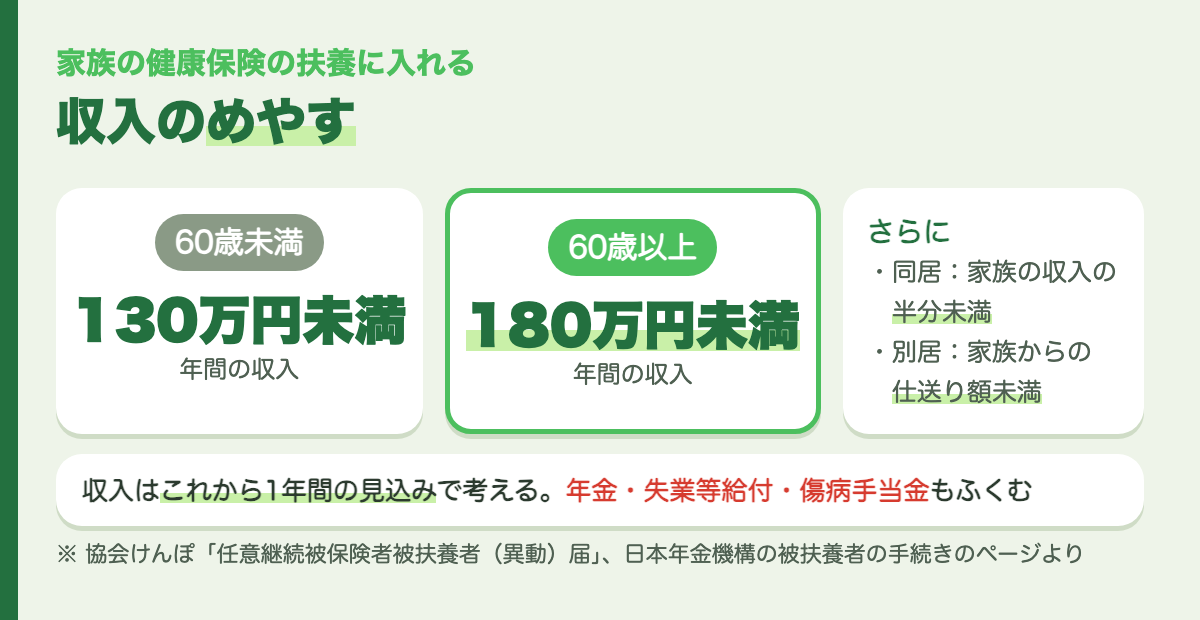
60歳以上は、年間の収入が180万円未満なら、扶養に入れることがあります。
ここで気をつけたいことが2つあります。
- 年間の収入は、過去の収入ではなく、これから1年間の見込みで考えます
- 収入には、公的年金や、雇用保険の失業等給付、傷病手当金もふくまれます
雇用保険の基本手当(いわゆる失業手当)をもらい始めると、金額によっては扶養からはずれることがあります。くわしくは、家族が入っている健康保険に確かめてください。
60歳以上の扶養のことは、こちらの記事でもお話ししています。
→ パートの「106万円の壁」がなくなった!50代・60代が厚生年金に入ると、年金はいくら増える?
3つを比べてみると
| ① 任意継続 | ② 国民健康保険 | ③ 家族の扶養 | |
|---|---|---|---|
| 手続きの期限 | 退職日の翌日から20日以内 | 14日以内 | 家族の会社を通して |
| 入れる人 | 2か月以上入っていた人 | ほかの健康保険に入らない人 | 収入の条件にあう人 |
| 保険料 | 全額を自分で(協会けんぽは退職時の2倍・上限あり) | 市区町村ごと | かからない |
| 期間 | 2年間 | ― | 条件にあう間 |
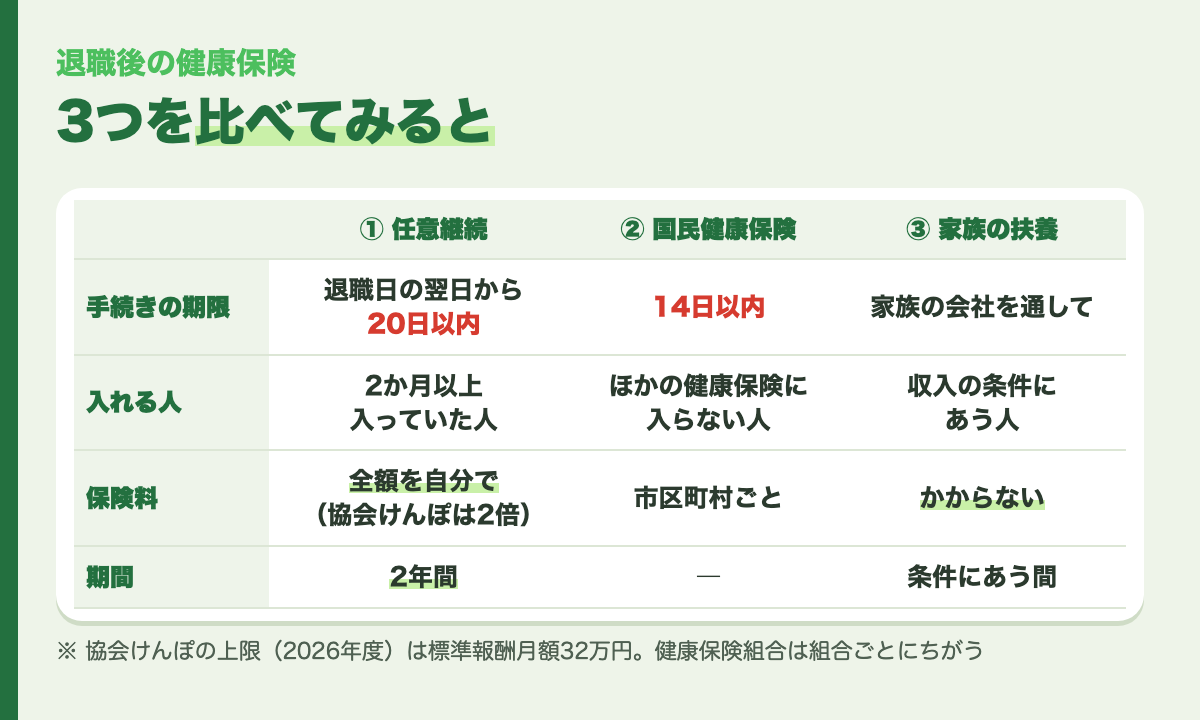
手続きの期限と保険料を、くらべてみましょう。
どれがいいかは、人によってちがいます。
まず、家族の扶養に入れるかを確かめて、入れないときは、任意継続の保険料(協会けんぽの支部や、入っていた健康保険組合で聞けます)と、国民健康保険の保険料(市区町村で聞けます)をくらべてみると、決めやすくなります。
任意継続は20日以内、国民健康保険は14日以内です。期限が短いので、やめる前に調べておくと安心です。
医療費が多くかかったときのしくみは、こちらの記事でまとめています。
→ 高額療養費とは?限度額適用認定証はいる?マイナ保険証なら窓口の支払いは上限まで
困ったときの相談先
- 任意継続のこと:協会けんぽの都道府県支部/入っていた健康保険組合(共済組合の人は、勤め先の共済組合)
- 国民健康保険のこと:住んでいる市区町村の国民健康保険の窓口
- 家族の扶養のこと:家族が入っている健康保険(家族の勤め先を通して)
- やめた理由(特定受給資格者など)のこと:ハローワーク
60歳のFPとして、私が考えていること
FPとして思うのは、60歳をすぎて家族の扶養に入るつもりの人は、収入の見込みに、年金と失業手当も入れて考えてほしいということです。
60歳以上は年間の収入が180万円未満なら扶養に入れることがありますが、この収入には、公的年金や雇用保険の失業等給付もふくまれます。失業手当をもらい始めると、金額によっては扶養からはずれることがあります。
まとめ
退職後の健康保険で大事なことは、次のとおりです。
- 退職後の健康保険は、おもに任意継続・国民健康保険・家族の扶養の3つ
- 任意継続は、2か月以上入っていた人が、退職日の翌日から20日以内に手続き。2年間。保険料は全額を自分で払う(協会けんぽは退職したときの2倍。2026年度の上限は標準報酬月額32万円。健康保険組合は組合ごと)
- 国民健康保険は、14日以内に市区町村へ。倒産・解雇などでやめた人は、保険料が軽くなるしくみがある
- 家族の扶養は、60歳以上なら年間の収入180万円未満。年金や失業手当もふくむ
- 期限が短いので、やめる前に保険料をくらべておく
「やめてから考えよう」だと、期限に間に合わないこともあります。まずは、入っている健康保険と市区町村に、保険料がいくらになるか聞いてみるところから始めてみてくださいね。
この記事で参考にした公式の資料
この記事の数字や条件は、次の公式の資料で確かめました(2026年11月10日に確認)。制度は変わることがあるので、手続きの前には、最新の内容を確かめてください。
- e-Gov法令検索「健康保険法」(第3条第4項・第37条・第38条・第47条・第99条・第102条・第161条)
https://laws.e-gov.go.jp/law/211AC0000000070
- 協会けんぽ「任意継続|給付と手続き」
https://www.kyoukaikenpo.or.jp/benefit/voluntary_continuation/index.html
- 協会けんぽ「【健康保険】令和8年度の任意継続被保険者の標準報酬月額の上限について」
https://www.kyoukaikenpo.or.jp/news/r07_dec/1259.html
- 協会けんぽ「任意継続被保険者被扶養者(異動)届」
https://www.kyoukaikenpo.or.jp/application_form/voluntary_continuation/002/index.html
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」
https://www.nenkin.go.jp/service/kounen/tekiyo/hihokensha1/20141202.html
- 厚生労働省「国民健康保険の保険料・保険税について」
https://www.mhlw.go.jp/stf/newpage_21517.html
- e-Gov法令検索「国民健康保険法施行規則」(第3条)
https://laws.e-gov.go.jp/law/333M50000100053
「今さら聞けない お金と家のキホン」シリーズ
人に聞くのはちょっと恥ずかしい、お金と家のしくみを、「そもそも何?」からお話しするシリーズです。
—
コメント