こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
「入院することになったら、病院の窓口で、いったい何十万円払うんだろう…」
「高額療養費って聞いたことはあるけど、働いている自分にも関係あるの?」
「限度額なんとか証って、前もって申請しないといけないんだっけ?」
こんなふうに思ったことはありませんか。
そもそも、高額療養費って、なに?
このブログは、そんな「今さら人に聞けない」を、いっしょに確かめる場所です。
この記事では、高額療養費のしくみと、窓口の支払いを上限までにする方法(限度額適用認定証とマイナ保険証)、2026年8月から変わったことを、厚生労働省と協会けんぽの資料をもとに、やさしくお話しします。
【2026年11月時点】この記事を読んでほしい人
- 入院や手術をすることになったら、窓口でいくら払うのか心配な人
- 「限度額適用認定証」を前もって申請したほうがいいのか知りたい人
- 働いていて、会社の健康保険に入っている人
- 退職して、国民健康保険に入っている(入る予定の)人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
ひとつでもあてはまる人は、最後まで読んでみてください。
そもそも、高額療養費ってなに?
高額療養費(こうがくりょうようひ)は、病院や薬局の窓口で払った医療費が、月ごとの上限額をこえたときに、こえた分を出してもらえる制度です。
厚生労働省は、この制度を「家計に対する医療費の自己負担が過重なものとならないよう」にするためのもの、と説明しています。
上限額は、年齢と所得によって決まっています。
例:医療費が100万円かかったら
たとえば、70歳未満で、年収の目安が約370万〜約770万円の人が、1か月に100万円の医療費がかかる治療を受けたとします。
- 窓口の負担(3割)は、30万円
- でも、この人の1か月の上限額は、
85,800円 +(100万円 − 286,000円)× 1% = 92,940円
- 30万円との差の 207,060円 が、高額療養費になります
厚生労働省も、「医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられます」と例をあげています(70歳未満・年収約370万〜約510万円の人の例)。
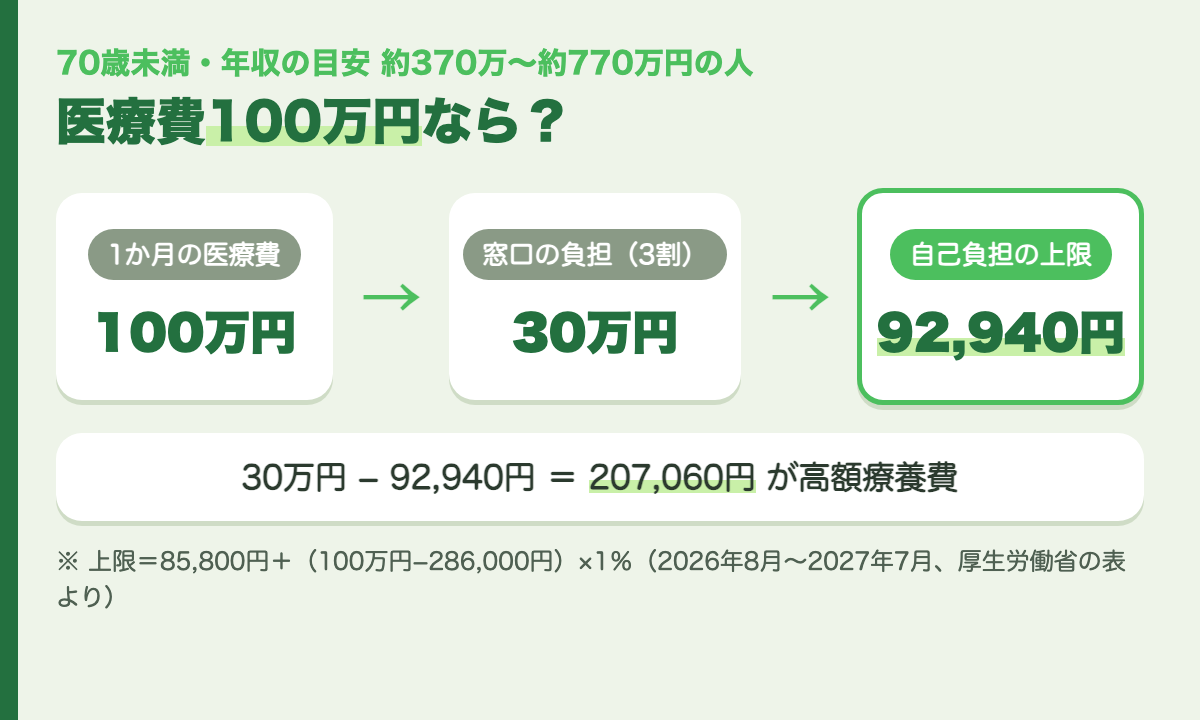
医療費100万円でも、自己負担は1か月92,940円まで(70歳未満・年収の目安 約370万〜約770万円の人)。
働いている人も使える?
使えます。
高額療養費は、会社の健康保険にも、国民健康保険にも、75歳からの後期高齢者医療制度にもある制度です。厚生労働省の上限額の表にも、「健保」「国保」「後期」のそれぞれの区分がのっています。
厚生労働省は、「高額療養費制度についてのお問い合わせ先は、どの医療保険制度に加入しているかで変わります」と案内しています。
- 50代で働いている人 → 会社の健康保険
- 退職して、国民健康保険に入った人 → 国民健康保険(市区町村)
働いているかどうかで変わるのは、使えるかどうかではなく、上限額です。上限額は所得で決まるので、所得が高い人ほど、上限額も高くなります。
窓口の支払いを上限までにするには?「限度額適用認定証」とマイナ保険証
ここが、いちばん気になるところだと思います。
前は:いったん払って、あとから申請
高額療養費は、もともと窓口でいったん払って、あとから申請して戻してもらうしくみです。
前もって「限度額適用認定証」(げんどがくてきようにんていしょう)を申請して窓口で見せれば、支払いを上限額までにできました。でも、申請が間に合わないと、高い医療費を一時的に立てかえる必要がありました。
今は:マイナ保険証なら、認定証はいらない
厚生労働省は、次のように説明しています。
マイナンバーカードを健康保険証として利用すれば、「限度額適用認定証」がなくても、公的医療保険が適用される診療に対しては限度額を超える分を支払う必要がありません。
つまり、マイナ保険証(健康保険証として登録したマイナンバーカード)を使えば、前もって申請しなくても、窓口の支払いは上限額までになります。
協会けんぽも、「マイナ保険証を利用される場合は申請不要です」と案内しています。
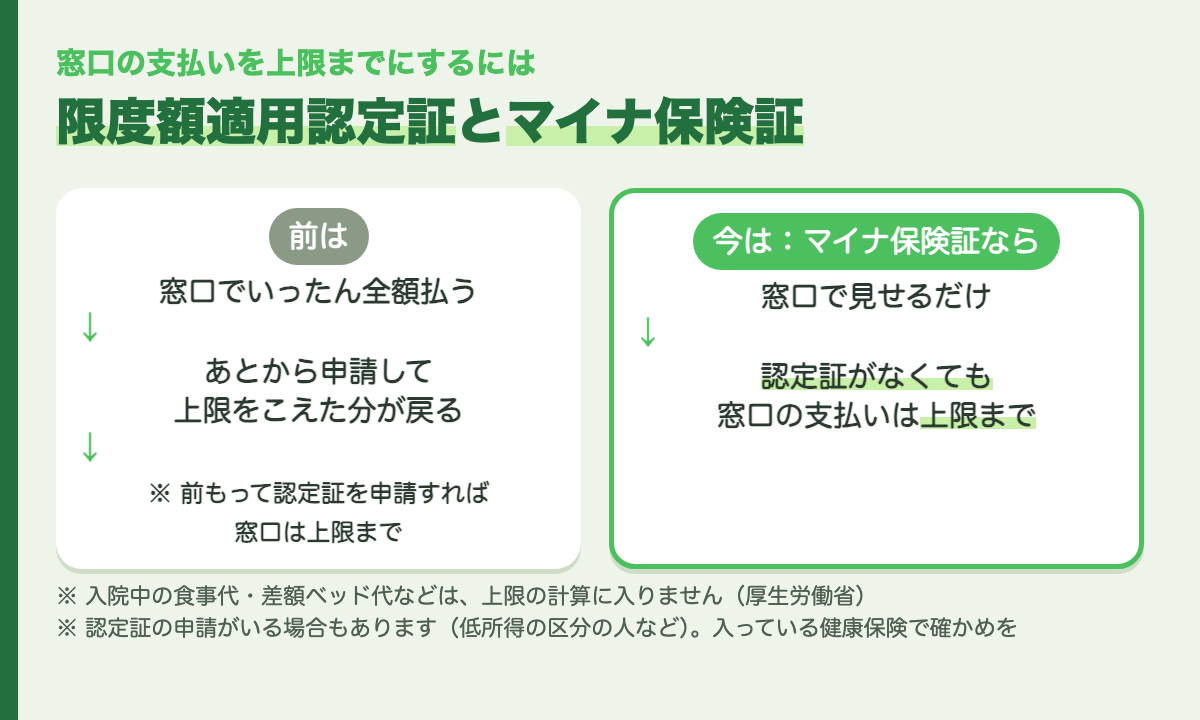
マイナ保険証なら、限度額適用認定証がなくても、窓口の支払いは上限額まで。
認定証の申請がいる場合
協会けんぽの案内では、次のような場合は、前もって認定証の申請がいります。
- マイナ保険証を使える仕組み(オンライン資格確認)を入れていない病院・薬局にかかるとき
- 協会けんぽにマイナンバーを登録していないとき
- 低所得の区分にあたる人は、マイナ保険証を使うときでも、「限度額適用・標準負担額減額認定証」の申請がいります
国民健康保険など、ほかの健康保険に入っている人は、入っている健康保険の窓口で確かめてください。
食事代などは、上限の計算に入らない
厚生労働省は、「入院時の食費負担や差額ベッド代等は高額療養費制度での自己負担限度額の対象に含みません」としています。
入院のときは、上限額のほかに、食事代などがかかることも知っておくと安心です。
医療費控除とのちがい
名前が似ていて、まちがえやすいのが「医療費控除」です。
| 高額療養費 | 医療費控除 | |
|---|---|---|
| どこから | 入っている健康保険 | 税金(所得税など) |
| どうなる | 上限をこえた医療費が出る | 税金が安くなる |
| 期間 | 1か月ごと | 1年(1月〜12月) |
| 手続き | 健康保険へ(マイナ保険証なら窓口で) | 確定申告 |
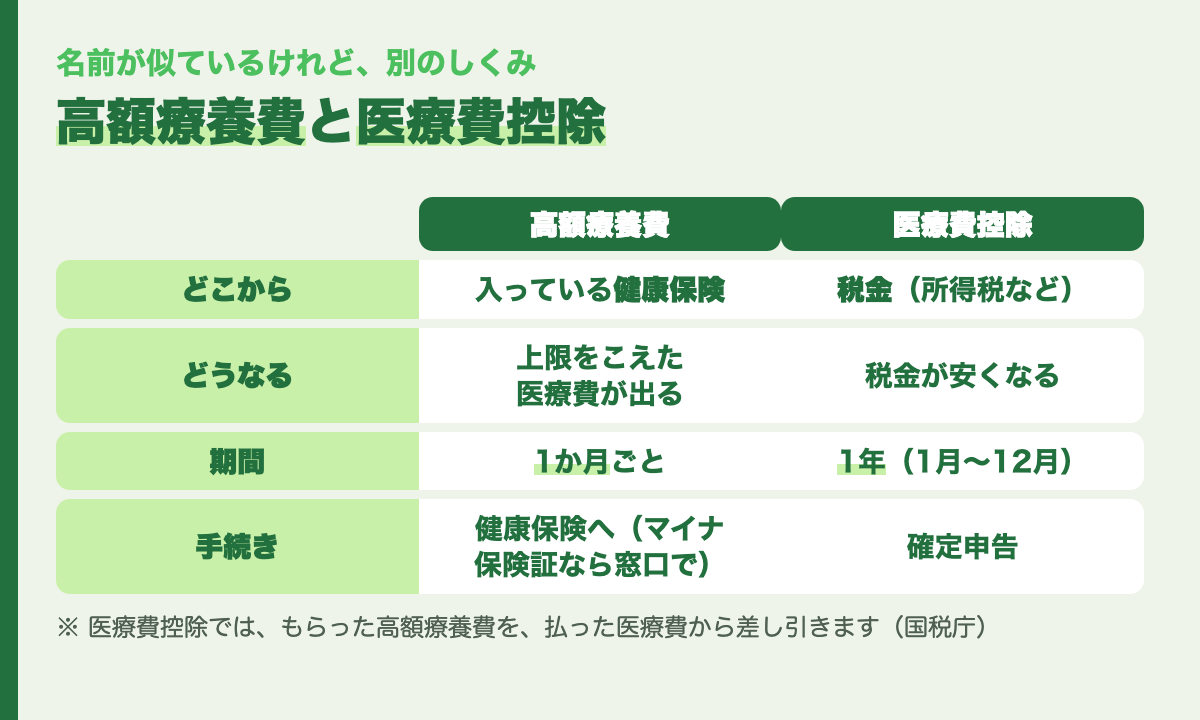
高額療養費は健康保険から、医療費控除は税金のしくみです。
両方を使うときは、注意がひとつあります。医療費控除を計算するときは、健康保険から出た高額療養費を、払った医療費から差し引きます(国税庁)。
医療費控除については、こちらの記事でくわしくお話ししています。
→ 医療費控除とは?10万円を超えたら戻ってくる?今さら聞けないしくみと申告のしかた【50代・60代】
上限額はいくら?(2026年8月〜2027年7月)
70歳未満の人の上限額のうち、おもな区分です(厚生労働省の表から)。
| 年収の目安 | 1か月の上限額 | 4回目から(多数回該当) | 1年の上限額(年間上限) |
|---|---|---|---|
| 約370万〜約770万円 | 85,800円+(医療費−286,000円)×1% | 44,400円 | 530,000円 |
| 〜約370万円 | 61,500円 | 44,400円 | 530,000円 |
| 住民税非課税 | 36,900円 | 24,600円 | 290,000円 |
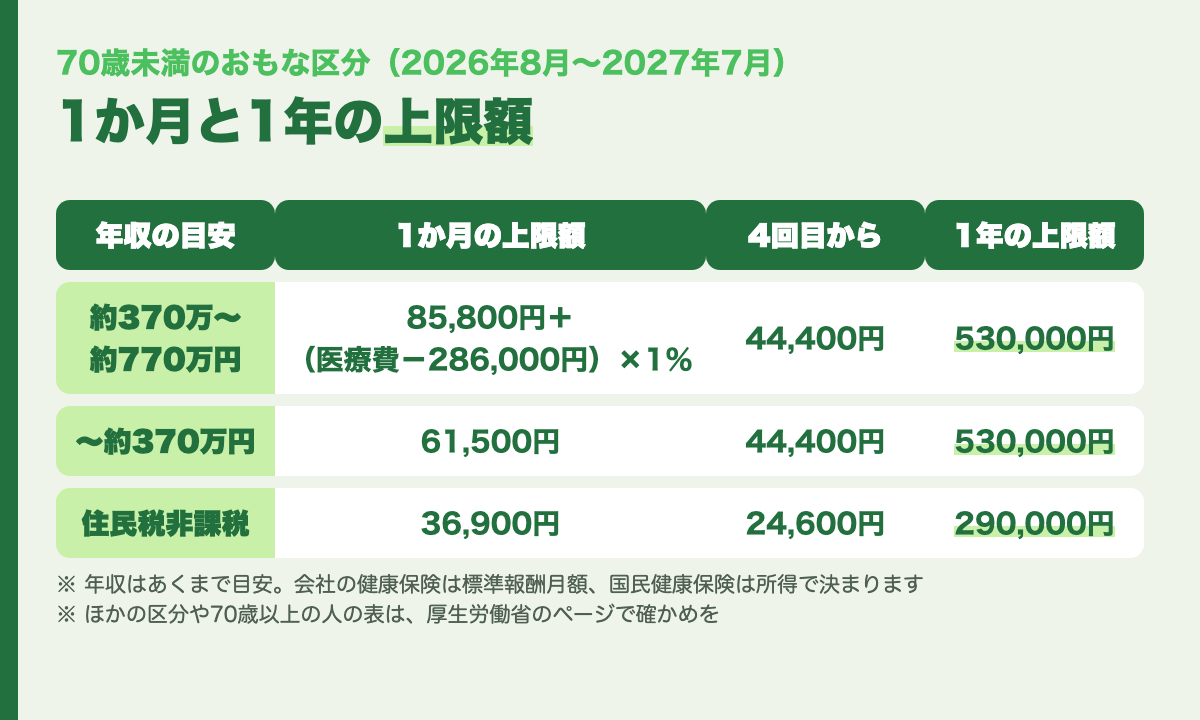
70歳未満のおもな区分(2026年8月〜2027年7月)。年収はあくまで目安です。
- 年収は目安です。実際の区分は、会社の健康保険は「標準報酬月額」、国民健康保険は「所得」で決まります
- 年収約770万円をこえる人の区分や、70歳以上の人の表(外来だけの上限もあります)は、厚生労働省のページで確かめてください
自分がどの区分か分からないときは、入っている健康保険に聞くのが確実です。
2026年8月から、何が変わった?
高額療養費は、2026年8月の診療分から見直されました。
1か月の上限額が変わった
たとえば、70歳未満で年収約370万〜約770万円の人の上限額は、7月までの「80,100円+1%」から、「85,800円+1%」になりました。
新しく「年間上限」ができた
いちばん大きな変化は、1年の上限額(年間上限)ができたことです。
厚生労働省は、「月ごとの自己負担額が積み上がっても、年間の上限額に達した後は、それ以上の医療費の支払いは不要となります」と説明しています。1年の区切りは、8月から翌年の7月までです。
協会けんぽの案内では、年間上限の分の申請は、2027年(令和9年)8月から始まります。
4回目からの上限(多数回該当)は、そのまま
直近12か月で、高額療養費を受けた月が3回以上あると、4回目から上限額がさらに下がります(多数回該当)。この金額は、今回、据え置かれました(年収約370万〜約770万円の人なら44,400円)。
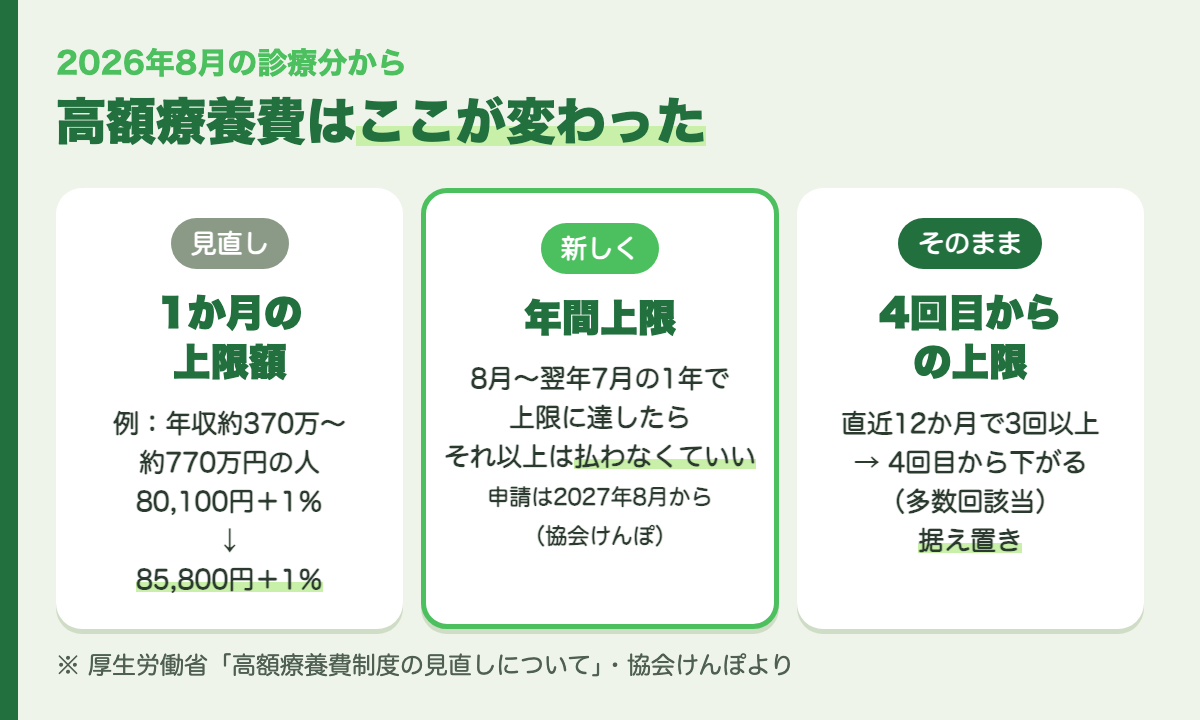
2026年8月から、1か月の上限額の見直しと、新しい「年間上限」。
なお、2027年8月からは、所得の区分をさらに細かくする予定です。
家族の分は合わせられる?(世帯合算)
同じ月に、家族の何人かが病院にかかったときなどは、自己負担を合わせて上限額をこえた分を出してもらえます(世帯合算)。
協会けんぽの案内では、
- 「世帯」とは、同じ健康保険に入っている本人と、その扶養家族のこと
- 70歳未満の人は、1つの医療機関での自己負担が21,000円以上のものだけ合わせられます
- 同じ病院でも、「医科の入院」「医科の外来」「歯科の入院」「歯科の外来」は別々に数えます
- 院外の薬局の分は、処方せんを出した病院の分に合わせて数えます
- 70歳以上の人は、自己負担をすべて合わせられます
あとから申請するとき
マイナ保険証を使わなかったときや、いくつかの病院の分を合わせるときなどは、あとから申請します。
- 申請先は、入っている健康保険(会社の健康保険、国民健康保険など)
- 協会けんぽの場合は、「健康保険高額療養費支給申請書」を、加入している協会けんぽの支部に出します
いつまでに?
協会けんぽの案内では、健康保険の給付を受ける権利は2年で時効になり、高額療養費の場合、2年を数えはじめるのは「診療月の翌月1日」からです。
さかのぼって申請できるので、出し忘れに気づいたら、早めに確かめてみてください。
まとめ
- 高額療養費は、窓口で払った医療費が月ごとの上限額をこえたら、こえた分が出る制度
- 働いている人も、退職した人も使える。ちがうのは上限額(所得で決まる)
- マイナ保険証なら、限度額適用認定証がなくても、窓口の支払いは上限額まで
- 入院中の食事代や差額ベッド代は、上限の計算に入らない
- 2026年8月から、1か月の上限額の見直しと、新しい「年間上限」(8月〜翌年7月)
- 申請は、入っている健康保険へ。2年で時効
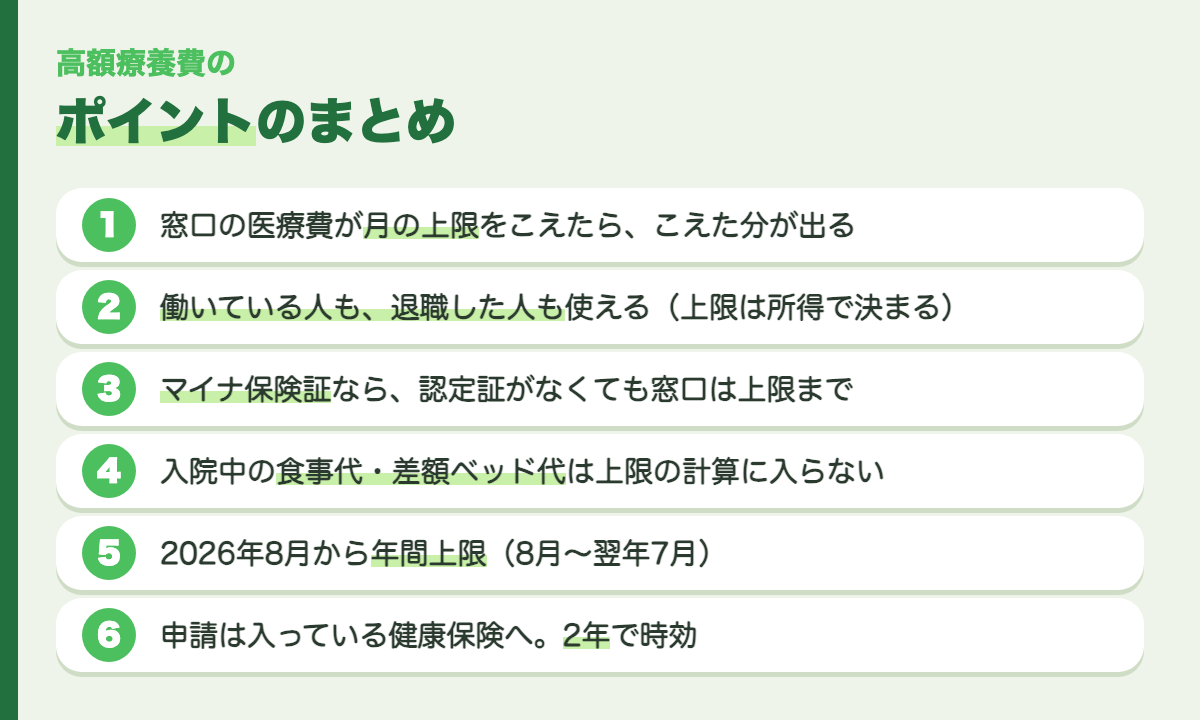
高額療養費のポイントのまとめ。
入院や手術は、いつ、だれにでも起こりうることです。「マイナ保険証なら、窓口は上限まで」と知っているだけでも、少し安心できるのではないでしょうか。
この記事で参考にした公式の資料
- 厚生労働省「高額療養費制度を利用される皆さまへ」
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html
- 厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」
https://www.mhlw.go.jp/content/001726232.pdf
- 厚生労働省「高額療養費制度の概要」
https://www.mhlw.go.jp/content/001729632.pdf
- 厚生労働省「マイナンバーカードの健康保険証利用のメリット」
https://www.mhlw.go.jp/stf/newpage_22682.html
- 協会けんぽ「高額療養費」
https://www.kyoukaikenpo.or.jp/benefit/high_cost_medical_expenses/002/index.html
- 協会けんぽ「限度額適用認定証」
https://www.kyoukaikenpo.or.jp/benefit/high_cost_medical_expenses/001/index.html
- 協会けんぽ「よくあるご質問(健康保険給付について)」
https://www.kyoukaikenpo.or.jp/faq/benefit/001/
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
「今さら聞けない お金と家のキホン」シリーズ
人に聞くのはちょっと恥ずかしい、お金と家のしくみを、「そもそも何?」からお話しするシリーズです。
コメント