こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
「インデックス投資って、よく聞くけど、そもそも何?」
「投資信託と、なにがちがうの?」
「手数料って、どこでかかるの?」
「50代・60代からでも、遅くないの?」
「もう持っているけど、使うときはどうすればいいの?」
こんなふうに思ったことはありませんか。
このブログは、そんな「今さら人に聞けない」を、いっしょに確かめる場所です。
この記事では、インデックス投資を「そもそも何?」から、できるだけかんたんな言葉でお話しします。
そのあとで、50代・60代がいちばん気になる「今からでも遅くない?」と「使うときの取り崩し方」もお話しします。
中身は、金融庁と、金融経済教育推進機構(J-FLEC)の資料で確かめたことだけを書いています。
※この記事は、しくみを知っていただくためのものです。特定の商品をすすめるものではありません。
【2026年11月時点】この記事を読んでほしい人
- インデックス投資って、そもそも何?と思っている人
- 投資信託という言葉が、よく分からない人
- NISAやiDeCoで、何を選べばいいのか分からない人
- 手数料が、どこでかかるのか知りたい人
- 50代・60代から始めても遅くないか、知りたい人
- もう投資をしていて、使うとき(取り崩し)が気になる人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
ひとつでもあてはまれば、インデックス投資のしくみを確かめておきましょう。
そもそも、投資信託ってなに?
インデックス投資の話の前に、まず「投資信託(とうし しんたく)」から始めます。
投資信託は、金融庁の説明では「多くの投資家から集めたお金を、様々な資産で運用するしくみの商品」です。
かんたんに言うと、こうです。
- たくさんの人が、少しずつお金を出しあう
- 集まったお金を、運用の専門家(プロ)があずかる
- プロが、そのお金で、いろいろな会社の株などを買って育てる
自分ひとりでは、たくさんの会社の株を少しずつ買うのは大変です。
投資信託なら、1つ買うだけで、たくさんの会社などにまとめてお金を入れることができます。
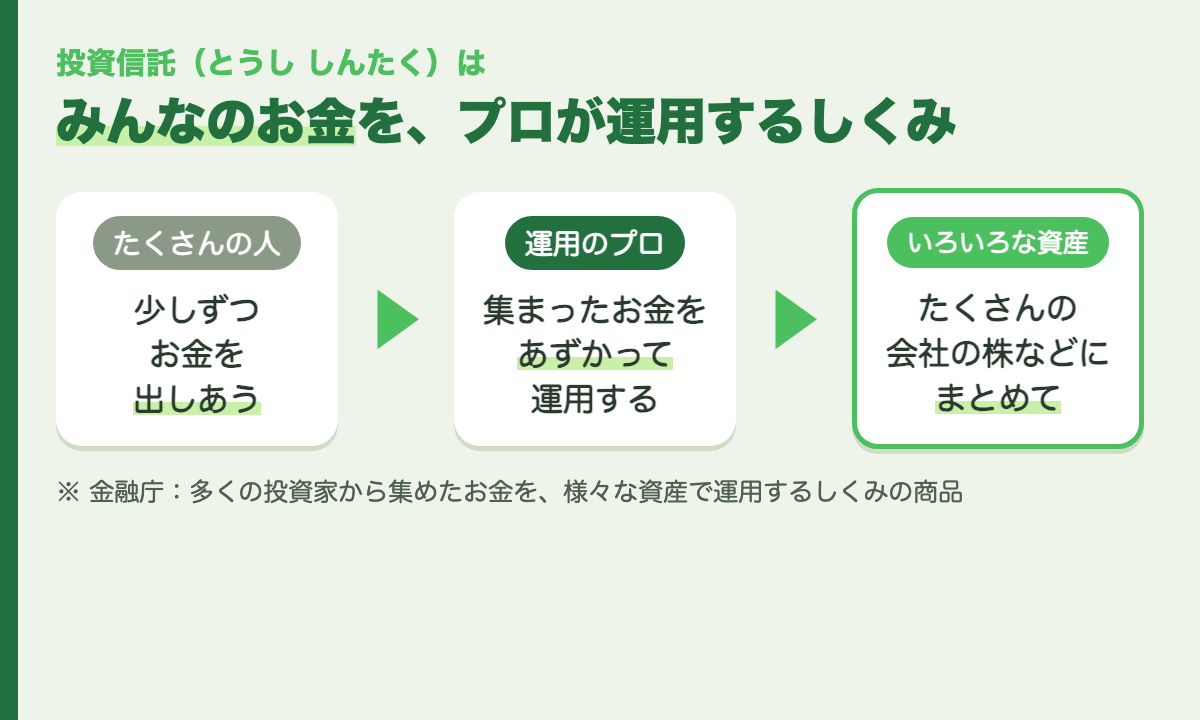
みんなで出しあったお金を、プロがいろいろな資産で運用します。
そもそも、インデックス(指数)ってなに?
テストの「平均点」のようなもの
「インデックス」は、日本語で「指数(しすう)」といいます。
金融庁は、インデックスを「市場全体や、一定のルールで選んだ銘柄(会社の株など)の値段を、決まった計算式で1つの数字にまとめたもの」と説明しています。
むずかしく聞こえますが、学校のテストの「平均点」を思いうかべてください。
- クラス全員の点数を、1つの数字にまとめたのが「平均点」
- たくさんの会社の株の値段を、1つの数字にまとめたのが「インデックス(指数)」
金融庁の別の資料でも、指数は「≒平均値(平均値のようなもの)」と書かれています。
ニュースで聞く「日経平均株価」も、インデックスの1つ
ニュースで聞く「日経平均株価」も、インデックスの1つです。
金融庁の資料でも、インデックスの例として「日経平均株価」があげられています。
「今日は日経平均株価が上がりました」というのは、「日経平均株価という平均点が上がった」というイメージです。
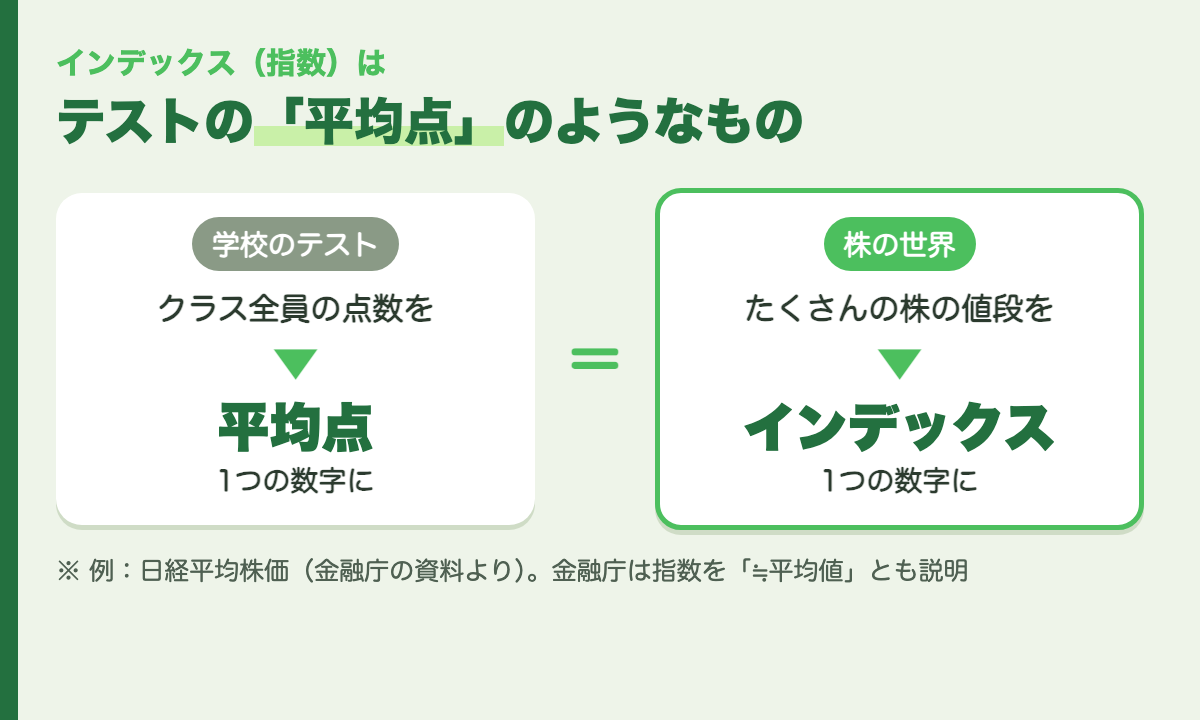
インデックス(指数)は、たくさんの株の値段を1つにまとめた「平均点」のようなものです。
インデックス運用と、アクティブ運用のちがい
投資信託は、運用のしかたで、大きく2つに分けられます。
インデックス運用:インデックスと同じ動きをめざす
インデックス運用は、インデックスと同じ動きをめざす運用です。
インデックスに入っている株と、同じような組み合わせで持ちます。
テストでたとえると、「クラスの平均点と、同じ点をとる」ことをめざすやり方です。
この記事では、インデックス運用の投資信託で投資することを「インデックス投資」とよびます。
アクティブ運用:インデックスを上回ることをめざす
アクティブ運用は、インデックスを上回ることをめざす運用です。
プロが、調べたり分析したりして、よいと思う会社の株をしぼりこんで持ちます。
テストでたとえると、「平均点より上の点をとる」ことをめざすやり方です。
ただし、金融庁は「アクティブ運用の成果は、インデックスを下回る場合がある」とも書いています。
2つを、表でくらべると
金融庁の資料をもとに、2つのちがいを表にしました。
| インデックス運用 | アクティブ運用 | |
|---|---|---|
| めざすこと | インデックスと同じ動き | インデックスを上回る |
| 持つ株 | インデックスと同じような組み合わせ | プロが調べて、しぼりこむ |
| コスト(手数料) | 比べると低い | 比べると高い |
どちらがよい・悪いではなく、しくみがちがうということです。
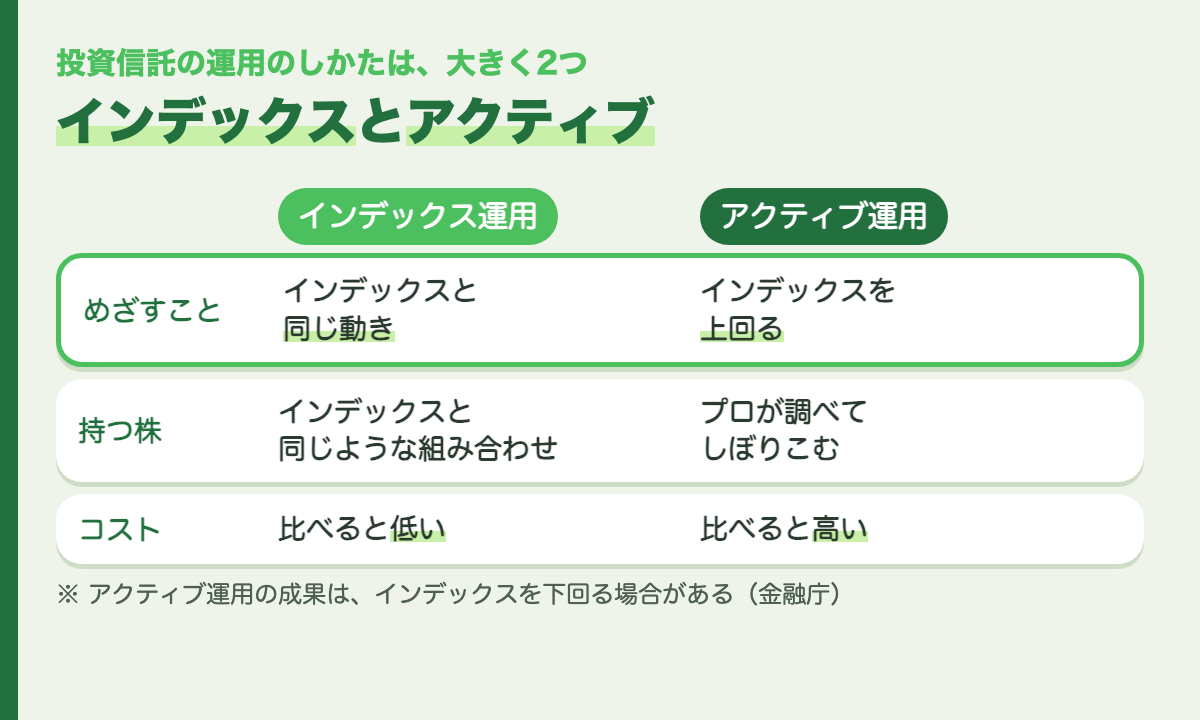
インデックス運用はインデックスと同じ動きを、アクティブ運用はインデックスを上回ることをめざします。
投資信託の手数料は、3つのタイミングでかかる
投資信託には、買うとき・持っているあいだ・売るときの3つのタイミングで、費用がかかることがあります。
| いつ? | 名前 | どんなお金? |
|---|---|---|
| 買うとき | 購入時手数料(こうにゅうじ てすうりょう) | 買うときに、販売する会社にはらう手数料 |
| 持っているあいだ | 信託報酬(しんたく ほうしゅう) | 持っているあいだ、持っている金額に応じて、毎日はらう費用 |
| 売るとき | 信託財産留保額(しんたく ざいさん りゅうほがく) | 売るときに、かかる費用として投資信託の中に残すお金 |
このほかにも、商品によっては、解約の手数料などがかかる場合があります。
いちばん気にしたいのは「持っているあいだ」の費用
買うときと売るときの費用は、そのときだけです。
でも、信託報酬は、持っているあいだ、ずっとかかります。
長く持つつもりなら、信託報酬がいくらかを、買う前に確かめておきましょう。
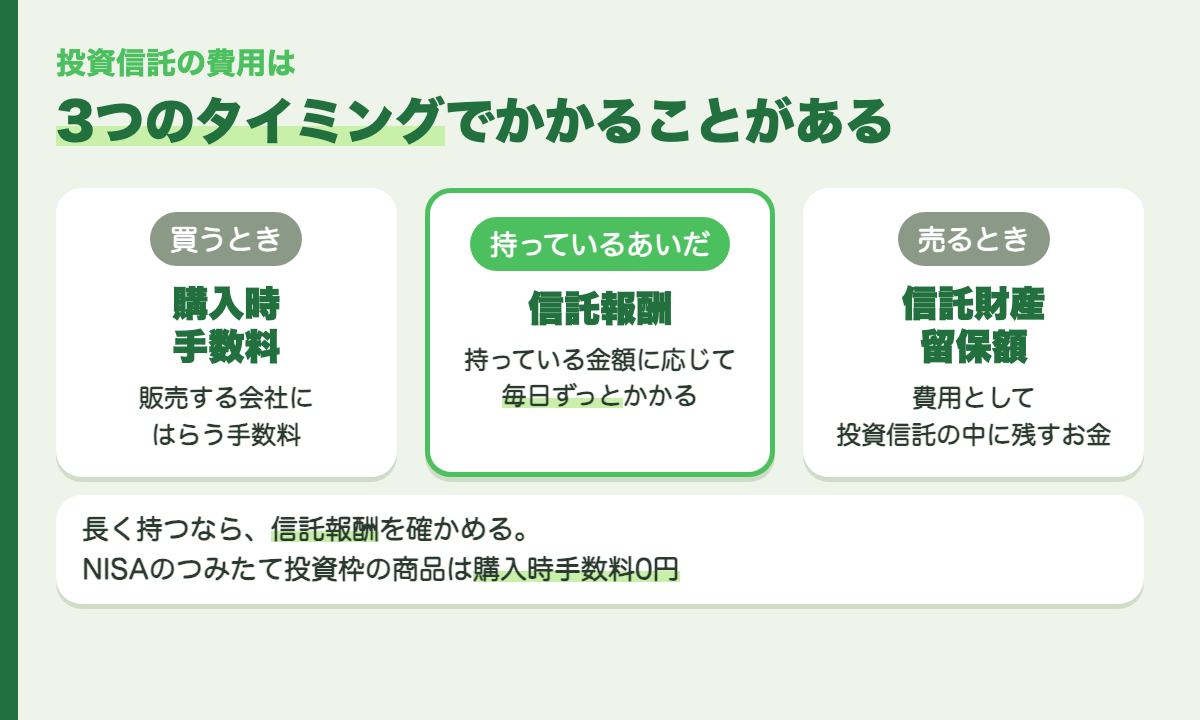
投資信託の費用は、買うとき・持っているあいだ・売るときにかかることがあります。
NISAの「つみたて投資枠」とインデックス投資
つみたて投資枠の商品には、決まりがある
NISAの「つみたて投資枠」で買える投資信託は、金融庁が決めた条件を満たしたものだけです。
金融庁の資料にある、おもな条件は次のとおりです。
- 購入時手数料は0円(ノーロード)。解約の手数料や、口座の管理料も0円
- 信託報酬は、低い水準
- 毎月分配型(毎月お金を配るタイプ)ではない
- 信託の期間が、無期限か20年以上
- インデックス運用の投資信託は、金融庁が指定したインデックス(例:日経平均株価)に連動するもの
つみたて投資枠では、インデックス運用の投資信託だけでなく、条件を満たした一部のアクティブ運用の投資信託も買えます。
対象は377本。信託報酬の平均は0.27%と0.34%
金融庁によると、2026年10月23日の時点で、つみたて投資枠の対象商品は377本です。
インデックス運用の投資信託(金融庁の指定したインデックスに連動するもの)の信託報酬は、次のとおりです。
| 投資する先 | 法令の上限 | 実際の平均 |
|---|---|---|
| 日本(国内) | 0.5% | 0.27% |
| 日本と海外・海外 | 0.75% | 0.34% |
(金融庁「つみたて投資枠対象商品の概要について」2026年10月23日時点)
NISAのしくみは、今さら聞けないNISA(ニーサ)のしくみの記事でお話ししています。
長期・積立・分散ってなに?
金融庁は、「長期・積立・分散投資」を、安定的に資産を育てるための有効な選択肢の一つとしています。
ひとつずつ見てみましょう。
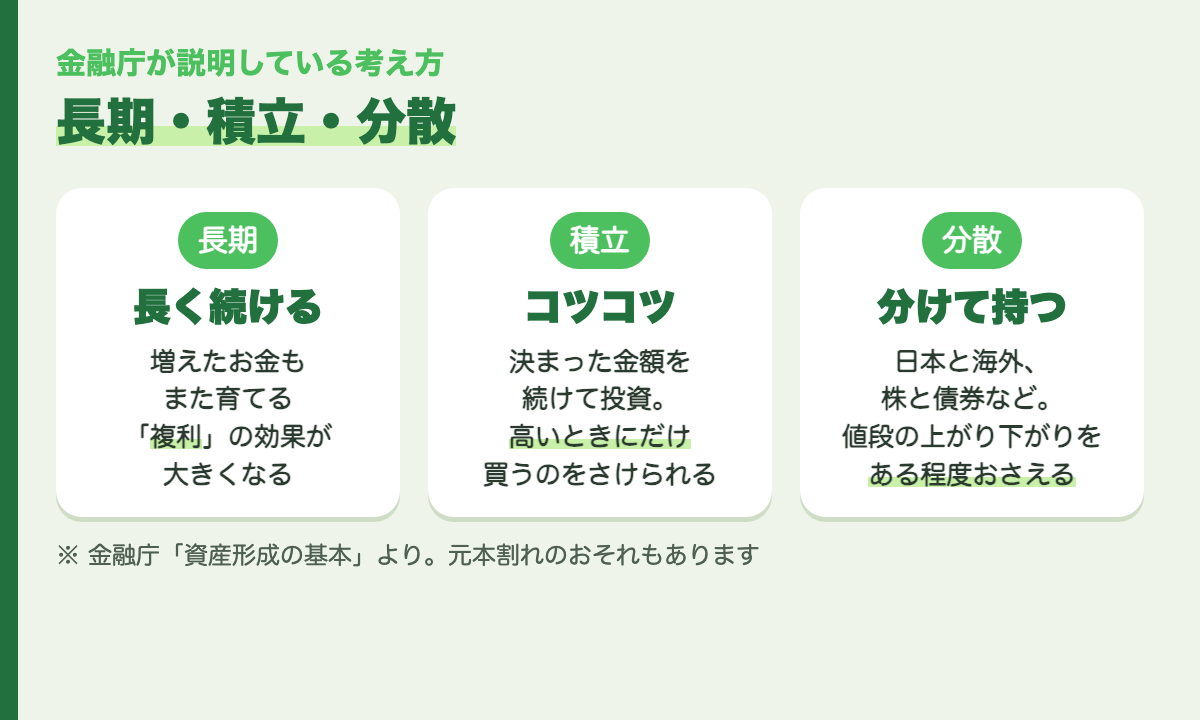
長く、決まった金額をコツコツ、いろいろなものに分けて。
長期:長く続ける
金融庁は、長い期間投資を続けると、「複利」の効果が大きくなると説明しています。
「複利(ふくり)」は、増えたお金も、もとのお金にくわえて、また育てることです。
雪だるまをころがすと、ついた雪の上にまた雪がついて、だんだん大きくなっていくイメージです。
積立:決まった金額を、コツコツ続ける
「積立投資」は、一度にまとめて投資するのではなく、決まった金額を、続けて投資することです。
金融庁は、積立投資で、安いときに買わなかったり、高いときにだけ買ってしまったりすることを、さけられると説明しています。
また、少ない金額から始められます。
分散:いろいろなものに分ける
「分散投資」は、1つのものだけに投資するのではなく、値動きのちがういくつかのもの(日本と海外、株と債券など)に分けて投資することです。
金融庁は、分散投資で、値段の上がり下がりを、ある程度おさえられると説明しています。
たとえば、卵を全部1つのかごに入れておくと、かごを落としたときに全部割れてしまいます。
いくつかのかごに分けておけば、全部が割れることはさけられます。分散投資は、そんな考え方です。
「投資」と「投機」は、どうちがう?
インデックス投資の「投資」とよく似た言葉に、「投機(とうき)」があります。
金融広報中央委員会の「知るぽると」では、次のように説明されています。
- 投機は、「自分で将来の相場の動向を予測してリスクをとること」
- 投資も投機も、もうけをねらうことでは同じ
- 投機は、「よりハイリターンを狙って、ハイリスクの下、短期間で利益を得ようとする行為」
かんたんに言うと、
- 投資:お金をあずけて、長い目で育つのを待つ
- 投機:「明日、上がるか下がるか」を当てて、短い間でもうけをねらう
というちがいです。
この記事でお話ししている「長期・積立・分散」のインデックス投資は、投資のほうの考え方です。
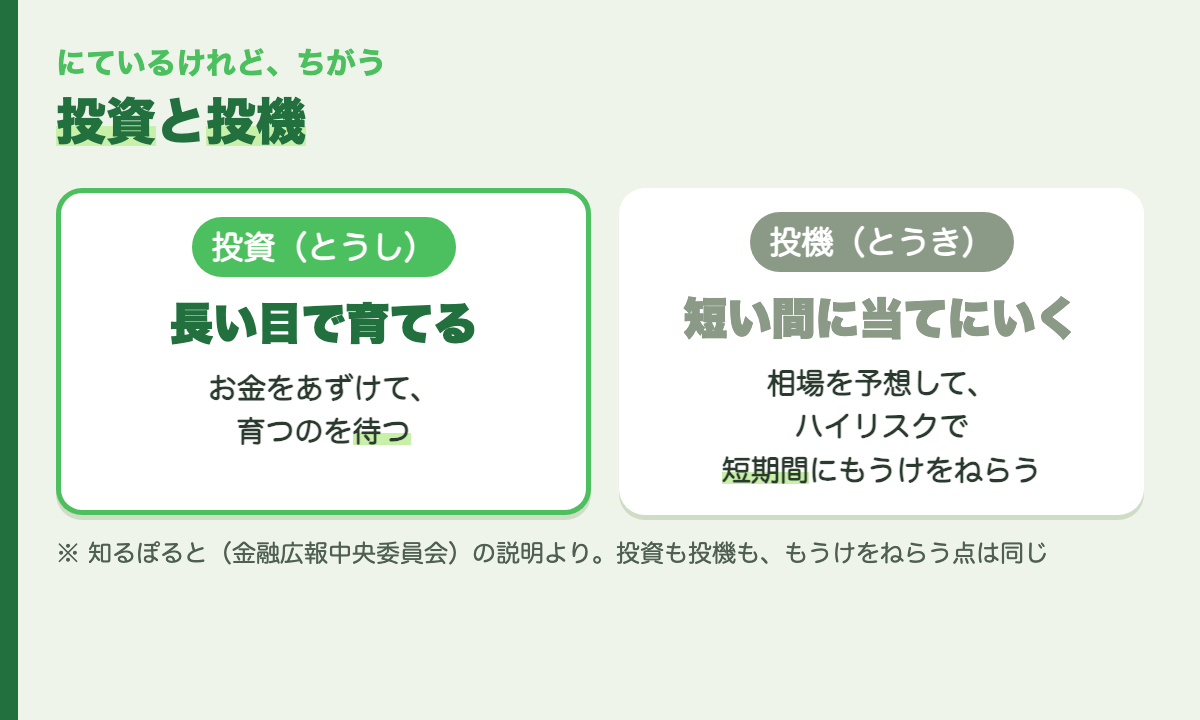
投資は長い目で育てる、投機は短い間に当てにいく。
50代・60代から始めても、遅くない?
J-FLECの資料では「今からでも遅くありません」
金融庁が所管する公的機関、金融経済教育推進機構(J-FLEC)は、退職の前後の人に向けた資料(2026年10月版)で、次のように書いています。
資産寿命の延伸には、『運用しながら取り崩す』ことも有効な選択肢のひとつです。運用を始める時期は今からでも遅くありません。
「資産寿命(しさん じゅみょう)」は、家計の資産がなくなるまでの期間のことです。
人の寿命と同じように、お金にも「なくなるまでの長さ」がある、という考え方です。
運用するか・しないかで、資産寿命が約12年ちがう例
同じ資料には、次の例がのっています。
- 60歳のときに、当面使う予定のないお金が1,500万円ある
- 70歳から、毎年80万円ずつ引き出す
- 運用しない(利回り0%)と、お金がなくなるのは87歳
- 1年に2%(複利)で運用できたとすると、お金がなくなるのは99歳
この例では、資産寿命が約12年ちがうという試算です。
ただし、これは「2%で運用できたら」というひとつの例です。
J-FLECも、株や投資信託などの運用は「利益が得られる可能性がある反面、損失を被る可能性も持ち合わせています」と書いています。
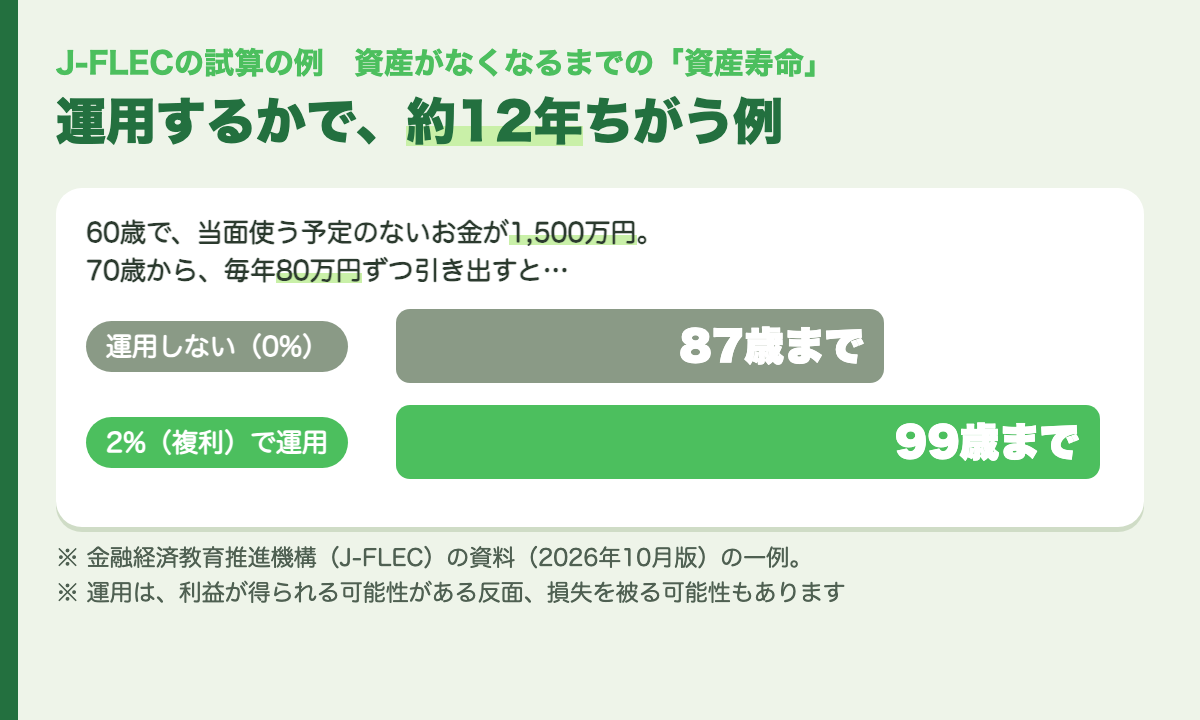
J-FLECの試算の例。運用しない場合は87歳、2%で運用できた場合は99歳で資産がなくなります(損をすることもあります)。
始めるかどうかは、人それぞれ
NISAには、「何歳まで」という年齢の上限は書かれていません(くわしくはNISAの記事で)。
ただ、始めるかどうか、いくら入れるかは、いまのお金の状況や、そのお金を使う時期によって、人それぞれです。
J-FLECの例も、「当面使う予定のない」お金で考えています。
近いうちに使う予定のあるお金は、元本割れのおそれがある投資には向いていない、ということになります。
もう持っている人へ:使うとき(取り崩し)はどうする?
全部を一度に売らなくてもいい
投資は、「増やす」ときだけでなく、使うときのことも大切です。
金融庁は、NISAの口座で持っている商品について、次のように説明しています。
- 一部だけ売る(取り崩す)ことができる
- 毎月少しずつ取り崩す場合でも、ある程度まとまった金額を用意したい場合でも、必ずしも一度に全部売る必要はない
- 運用を続けながら、取り崩していくことができる
「運用しながら取り崩す」という考え方
先ほどのJ-FLECの資料でも、資産寿命をのばす方法の1つとして、「運用しながら取り崩す」があげられていました。
全部を売って預金にしてから使うのではなく、
- 必要な分だけ売って使う
- 残りは、そのまま運用を続ける
というやり方です。
J-FLECの資料では、資産寿命をのばす選択肢の例として、ほかにも次のことがあげられています。
- 退職後の家計を見直す
- 長く働くことも、視野に入れる
- 資産を計画的に取り崩す
- 長期・積立・分散を心がけた運用を続ける
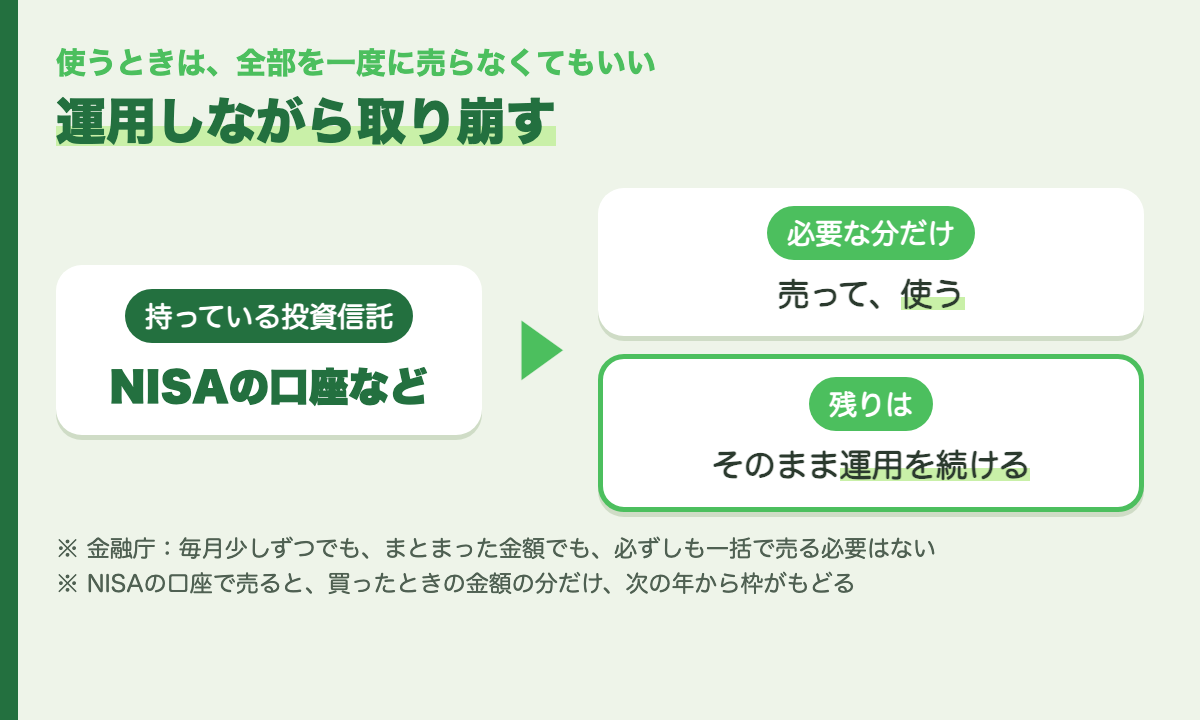
必要な分だけ売って使い、残りは運用を続ける、という考え方です。
売っても、NISAの枠はもどる
NISAの口座で売ると、売った商品を買ったときの金額の分だけ、次の年から枠がもどります(くわしくはNISAの記事で)。
「毎月いくら取り崩すか」は、公式の決まりはありません
「毎年〇%ずつ取り崩す」といった、取り崩す金額の決まった目安は、金融庁やJ-FLECの資料では見つけられませんでした。
いくら、いつ取り崩すかは、年金などの収入、毎月の生活費、これからの予定によって、人それぞれです。
迷ったときは、お金の専門家に相談するのも1つの方法です。
J-FLECには「はじめてのマネープラン」という無料の相談もあります(くわしい条件は、J-FLECのサイトで確かめてください)。
始める前に、知っておきたいこと
元本割れ(出したお金より減ること)のおそれがある
インデックス投資も、元本割れのおそれがあります。
インデックスが下がれば、インデックス運用の投資信託の値段も下がるからです。
金融庁は、株や投資信託に投資すると、預貯金よりも高いもうけを期待できる一方で、元本割れのおそれもあると説明しています。
「貯蓄」と「投資」を使い分ける
金融庁は、「3つとも◎の金融商品はありません。目的に応じて使い分けましょう」と書いています。
また、お金を育てる方法には「貯蓄」と「投資」があり、いまのお金の状況や、これからの暮らしの予定に合わせて使い分けることが大切だと説明しています。
手数料と、何に連動しているかを確かめる
インデックス運用の投資信託を選ぶときは、少なくとも次の2つを確かめましょう。
- どのインデックスに連動しているか(日本の株?海外の株?いろいろな資産?)
- 信託報酬はいくらか
まとめ
インデックス投資で大事なことは、次のとおりです。
- 投資信託は、みんなで出しあったお金を、プロがいろいろな資産で運用するしくみ
- インデックス(指数)は、たくさんの株の値段を1つにまとめたもの
- インデックス運用はインデックスと同じ動き、アクティブ運用はインデックスを上回ることをめざす。アクティブ運用は、インデックスを下回ることもある
- 費用は買うとき・持っているあいだ・売るとき。長く持つなら信託報酬を確かめる
- NISAのつみたて投資枠の商品は、購入時手数料0円など、金融庁の条件を満たしたものだけ
- 長期・積立・分散が、金融庁の説明する考え方
- インデックス投資も元本割れのおそれがある。貯蓄と投資を使い分ける
- 投機は、短い間に相場を当ててもうけをねらうこと。インデックス投資は投資のほう
- J-FLECの資料では、運用を始める時期は「今からでも遅くありません」。ただし、当面使う予定のないお金で、損をすることもある
- 使うときは、全部を一度に売らなくてもいい。「運用しながら取り崩す」こともできる
「名前は聞いたことがあるけど…」という方も、まずはしくみを知ることから始めてみてくださいね。
この記事で参考にした公式の資料
この記事の数字や条件は、次の公式の資料で確かめました(2026年11月4日に確認)。制度は変わることがあるので、手続きの前には、最新の内容を確かめてください。
- 金融経済教育推進機構(J-FLEC)「標準講義資料「リタイア前後に知っておきたいお金の話」」
https://www.j-flec.go.jp/materials/standard_veteran/ - 金融庁「NISA特設ウェブサイト「NISAの活用事例」」
https://www.fsa.go.jp/policy/nisa2/example/index.html - 金融庁「「NISAを利用する皆さまへ」(PDF)」
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/slide_202406.pdf - 金融庁「つみたて投資枠対象商品」
https://www.fsa.go.jp/policy/nisa2/products/ - 金融庁「NISA特設ウェブサイト「資産形成の基本」」
https://www.fsa.go.jp/policy/nisa2/knowledge/basic/index.html - 金融庁「NISA特設ウェブサイト「教えて虫とり先生(第6回)」」
https://www.fsa.go.jp/policy/nisa2/attention/01/01_06.html
「今さら聞けない お金と家のキホン」シリーズ
人に聞くのはちょっと恥ずかしい、お金と家のしくみを、「そもそも何?」からお話しするシリーズです。
コメント