こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
親から相続した実家を売ると、税金がかかることがあるのを知っていますか?
でも、条件を満たせば、税金がぐっと減る、0円になることもある制度があります。
それが「空き家の3,000万円特別控除」です。
大事なことは、次の4つです。
- 相続した実家を売ったもうけから、最大3,000万円を差し引ける
- 使えるのは、昭和56年5月31日以前に建てられた家など、条件がある
- 期限は「相続から3年後の年末」まで。制度そのものも2027年12月31日まで
- 自分で確定申告をしないと、使えない
この記事では、どんな制度か、自分が使えるかどうかを、図を使ってやさしくお話しします。
【2026年10月時点】この記事を読んでほしい人
- 親から相続した実家を、売ろうと思っている人
- 実家が空き家のまま、どうするか決めていない人
- 親がひとり暮らしで、いつか実家を相続するかもしれない人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
ひとつでもあてはまれば、この記事は必見です。
実家を売ると、税金がかかるの?
家や土地を売ってもうけが出ると、そのもうけに税金がかかります。このもうけを「譲渡所得(じょうとしょとく)」といいます。
もうけは、次のように計算します。
売った金額 −(買ったときの金額 + 売るためにかかった費用)= もうけ(譲渡所得)
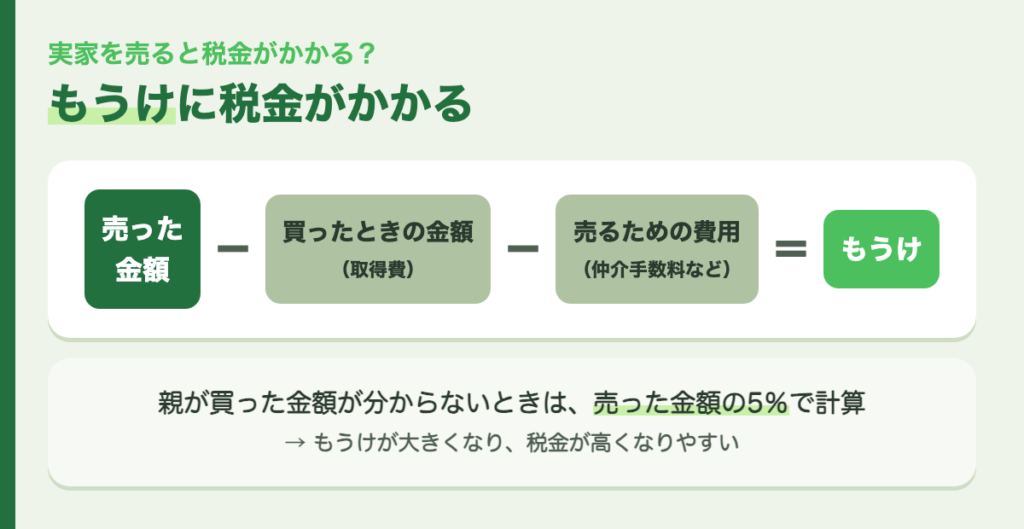
- 買ったときの金額(取得費):親が家や土地を買ったときの金額です。建物は、古くなった分を差し引いて計算します
- 売るためにかかった費用(譲渡費用):仲介手数料、建物を取り壊して土地を売るときの取り壊し費用などです
ここで困るのが、親がいくらで買ったか分からないことです。
昔のことで、書類が残っていないことも多いですよね。
その場合は、売った金額の5%を「買ったときの金額」とすることができます。
つまり、売った金額の95%近くがもうけになってしまい、税金が高くなりやすいのです。
3,000万円特別控除ってなに?
そこで使えるのが、「空き家の3,000万円特別控除」です。
正式には「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」といいます。
相続した実家を、条件を満たして売ったときに、もうけから最大3,000万円を差し引ける制度です。
もうけが3,000万円以下なら、もうけは0円になり、税金がかからないことになります。
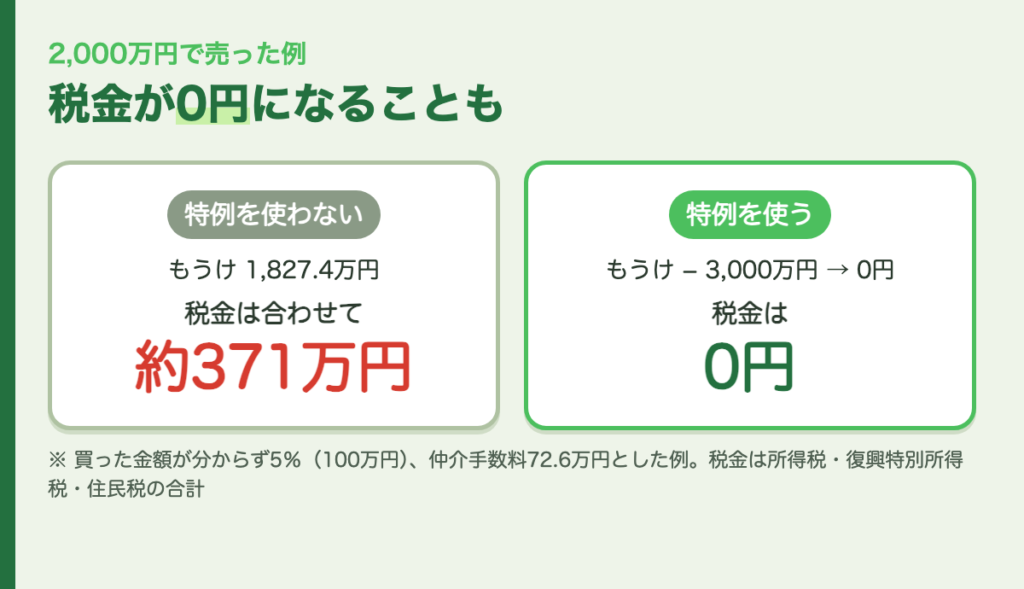
たとえば、親が昔に買った実家(買った金額は分からない)を、2,000万円で売った場合で考えてみましょう。
- 買ったときの金額:分からないので、売った金額の5%で100万円
- 売るためにかかった費用:仲介手数料72.6万円(税込)
- もうけ:2,000万円 −(100万円 + 72.6万円)= 1,827.4万円
この特例を使わないと、税金は合わせて約371万円(所得税・復興特別所得税・住民税)。
この特例を使うと、もうけから3,000万円を差し引けるので、税金は0円です。
親が長く持っていた家は、相続した人も親が買った日から持っていたことになるので、「長く持っていた家」の税率(所得税15%+住民税5%など)で計算しています。
なお、相続した人が3人以上の場合は、差し引けるのは1人2,000万円までになります(2024年1月1日以後に売った場合)。
どんな家なら使えるの?家の条件は3つ
この特例が使えるのは、亡くなった親などが住んでいた家で、次の3つすべてにあてはまる家です。
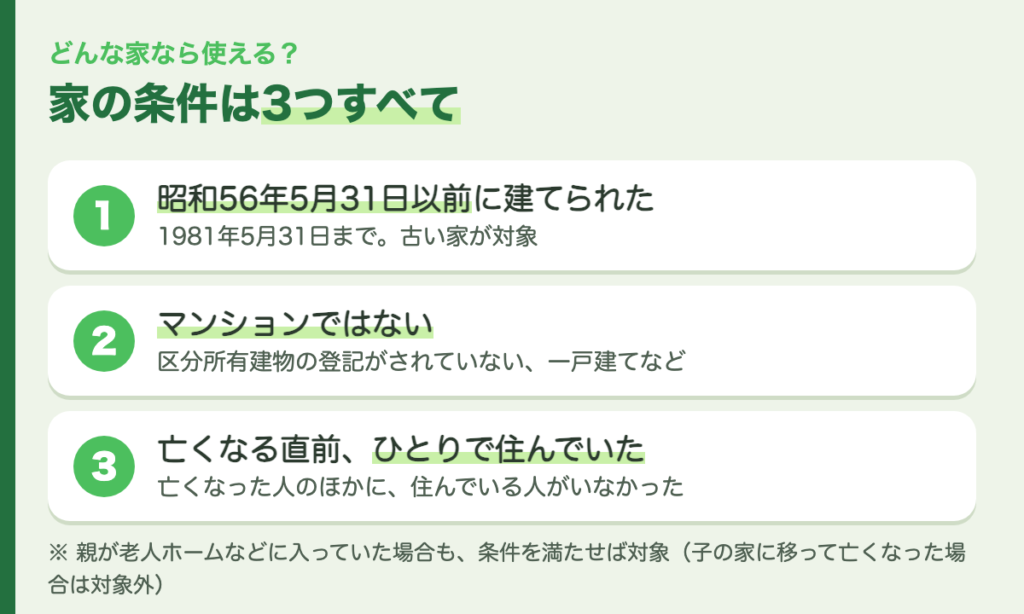
- 昭和56年(1981年)5月31日以前に建てられた家
- マンションなど(区分所有建物の登記がされている建物)ではない
- 亡くなる直前、亡くなった人のほかに住んでいる人がいなかった
つまり、古い一戸建てに、親がひとりで住んでいたような場合です。
なお、親が介護が必要になって老人ホームなどに入っていた場合も、一定の条件を満たせば対象になります。
ただし、子どもの家などに移って、そこで亡くなった場合は対象になりません。
どうやって売ればいいの?売り方は3つ
古い家は、地震に弱いことがあります。そのため、売り方にも決まりがあります。
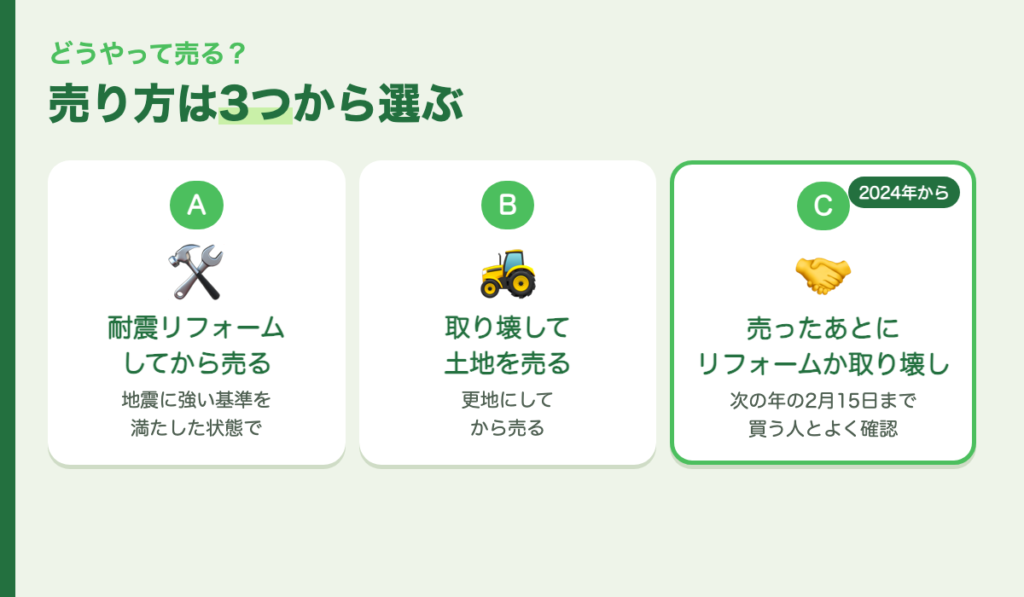
- A:耐震リフォームをして、家(と土地)を売る
地震に強くするための基準を満たした状態で売ります - B:家を取り壊して、土地を売る
- C:売ったあとに、耐震リフォームか取り壊しをする(2024年1月1日以後に売った場合)
売った年の次の年の2月15日までに、耐震リフォームか取り壊しをすれば使えます。買う人にしてもらうことが多いので、売買契約のときに買う人とよく確認しておくことが大切です
いつまでに売ればいいの?期限は2つ
期限は、2つあります。両方を守る必要があります。
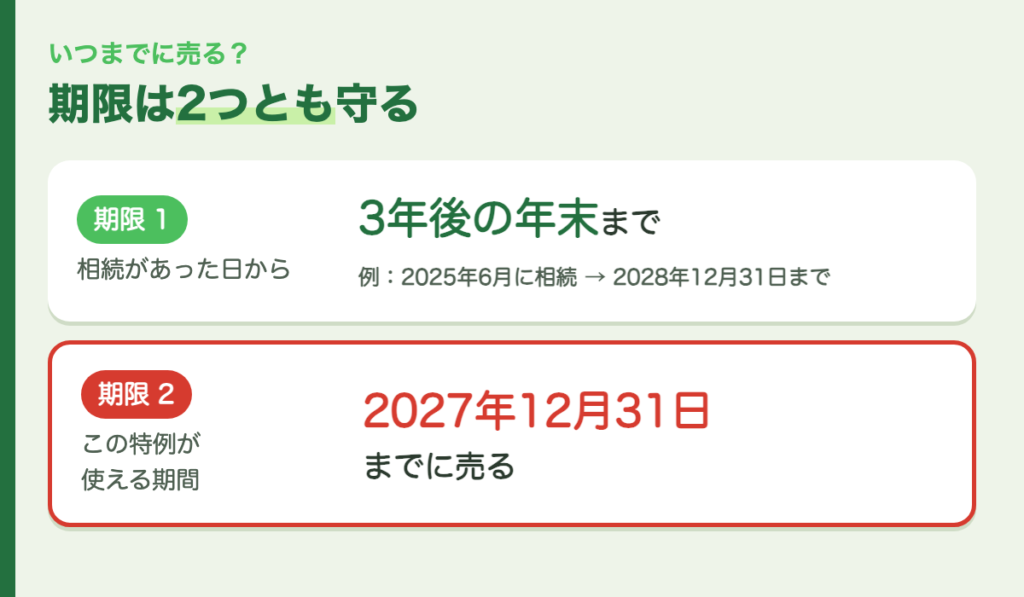
- 相続があった日から3年を経過する日が属する年の12月31日まで
たとえば、2025年6月に親が亡くなった場合、3年後は2028年6月。その年の年末、2028年12月31日までに売る必要があります - 2027年12月31日まで(この特例が使える期間)
いまの決まりでは、この特例は2027年12月31日までに売った場合に使えます。
今後どうなるかは決まっていないので、使いたい人は、早めに動き始めるのがおすすめです。
そのほかの大事な条件
ほかにも、次のような条件があります。
- 売った金額が1億円以下であること
- 相続してから売るまで、住んだり、貸したり、お店や事務所に使ったりしていないこと
- 親子や夫婦など、特別な関係のある人に売ったものではないこと
- 同じ亡くなった人から相続した家で、この特例をすでに使っていないこと
- ほかの特例(相続した財産を売ったときの取得費の特例など)を使っていないこと
とくに気をつけたいのは、「相続してから、人に貸してしまった」場合です。
「売れるまで、とりあえず貸しておこう」と思って貸すと、この特例は使えなくなります。
使うための手続き
この特例を使うには、自分で確定申告をする必要があります。
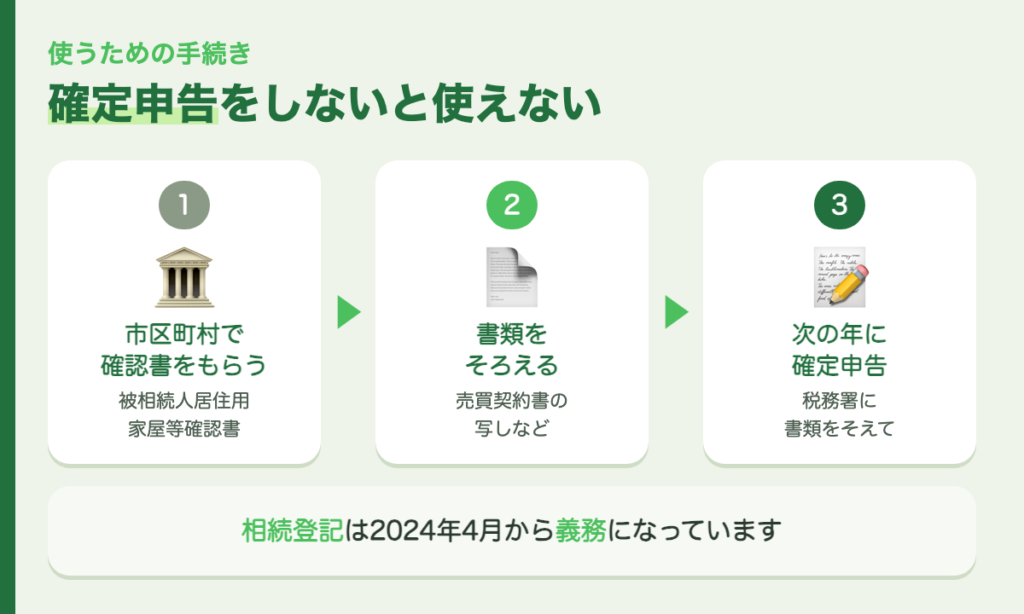
- 市区町村から「被相続人居住用家屋等確認書」をもらう
家がある市区町村に申請して、「親がひとりで住んでいた」「相続してから使っていない」などを確かめてもらう書類です - ほかの書類をそろえる
売買契約書の写し、登記事項証明書、耐震リフォームをした場合はその証明書など - 売った年の次の年に、確定申告をする
税務署に、書類をそえて申告します
相続した人の数を確かめるときは、原則として家や土地の登記事項証明書を出します。
なお、相続登記は2024年4月1日から義務になっています。まだの人は、早めに確認しておきましょう。
困ったときの相談先
- 税務署:税金や確定申告のこと
- 市区町村:「被相続人居住用家屋等確認書」のこと
- 税理士:自分の場合に使えるか、くわしく相談したいとき
条件が多く、少しでも外れると使えない特例です。売る前に、早めに相談しておくと安心です。
まとめ
- 相続した実家を売ってもうけが出ると、税金がかかる
- 空き家の3,000万円特別控除を使うと、もうけから最大3,000万円を差し引ける(相続した人が3人以上なら1人2,000万円まで)
- 使えるのは、昭和56年5月31日以前に建てられた一戸建てに、親などがひとりで住んでいた場合など
- 売り方は、耐震リフォームか取り壊しが必要(売ったあと次の年の2月15日までにしてもOK)
- 期限は「相続から3年後の年末」と「2027年12月31日」の2つ
- 相続してから貸したり住んだりすると、使えない
- 確定申告をしないと、使えない
実家を売るときは、仲介手数料や相続登記のことも知っておきましょう。
仲介手数料については、こちら → 【2026年版】安い実家・空き家も売りやすく!仲介手数料が最大33万円になったワケ
相続登記については、こちら → 【2026年版】親の家・土地がある人は必見!相続登記の義務化とは?期限は最短で2027年3月31日
コメント
コメント一覧 (2件)
[…] 売ったときの税金が気になる人は、空き家の3,000万円特別控除も確認しておきましょう。→ 【2026年版】相続した実家を売るなら必見!空き家の3,000万円特別控除とは?期限は2027年12月31日まで(リンク先:https://kyoko-moneylife.com/akiya-3000man-kojo/ ) […]
[…] 売ったときの税金が気になる人は、空き家の3,000万円特別控除も確認しておきましょう。→ 【2026年版】相続した実家を売るなら必見!空き家の3,000万円特別控除とは?期限は2027年12月31日まで(リンク先:https://kyoko-moneylife.com/akiya-3000man-kojo/ ) […]