こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
「NISA(ニーサ)って、よく聞くけど、そもそも何?」
「iDeCo(イデコ)とは、どうちがうの?」
「50代・60代からでも、遅くないの?」
こんなふうに思ったことはありませんか。
知らなくても、恥ずかしいことではありません。この記事で、いっしょに確かめていきましょう。
この記事では、NISAを「そもそも何?」から、2つの枠のしくみ、iDeCoとのちがい、そして75歳からの保険料とのかかわりまで、公式の資料をもとに、やさしくお話しします。
【2026年11月時点】この記事を読んでほしい人
- NISAって、そもそも何?と思っている人
- iDeCoとNISAのちがいを知りたい人
- 50代・60代から始めても遅くないの?と思っている人
- 株や投資信託を持っていて、75歳からの保険料が気になる人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
ひとつでもあてはまれば、NISAのしくみを確かめておきましょう。
そもそも、NISAってなに?
増えたお金に、税金がかからない口座
NISAは、正式には「少額投資非課税制度(しょうがく とうし ひかぜい せいど)」といいます。「NISA」は、この制度の愛称です。
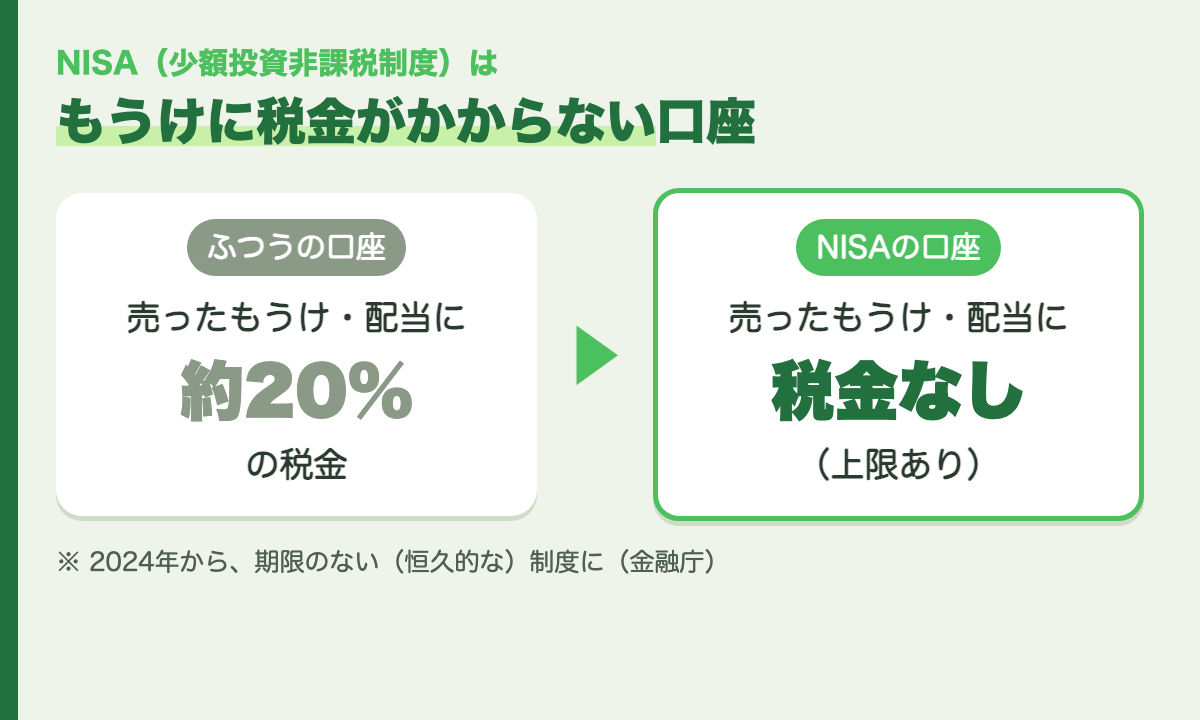
株や投資信託を売って得たもうけや、配当(会社などから分けてもらうお金)には、ふつう約20%の税金がかかります。
でも、NISAの口座で得たもうけには、税金がかかりません。
ただし、NISAの口座で投資できる金額には、上限があります。
2024年から、ずっと続く制度に
NISAは、2014年1月に始まりました。
2023年までのNISAは、期限のある制度でしたが、2024年からは、期限のない(恒久的な)制度になりました。
NISAの口座で得たもうけには、税金がかかりません(上限あり)。
2つの枠と、上限
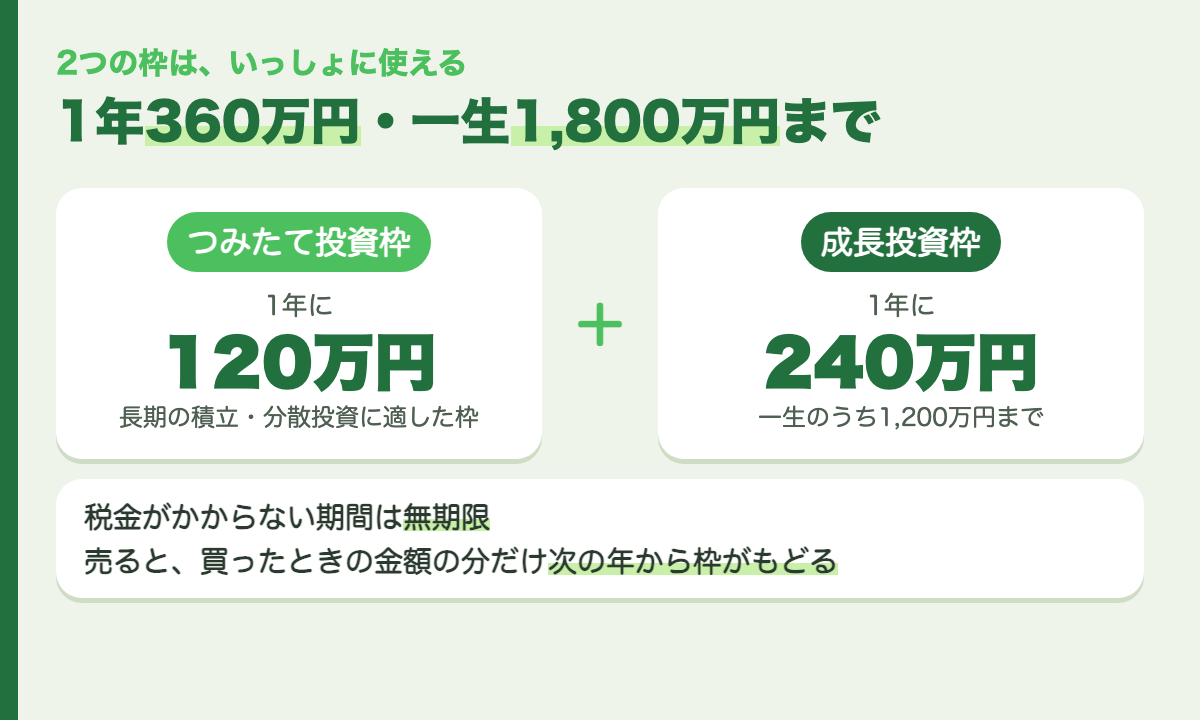
いまのNISAには、「つみたて投資枠」と「成長投資枠」の2つの枠があります。2つの枠は、いっしょに使えます。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 1年に投資できる金額 | 120万円まで | 240万円まで |
| 2つの枠の合計 | 1年で360万円まで | (同じ) |
| 一生のうちに使える枠 | 合わせて1,800万円まで | (そのうち成長投資枠は1,200万円まで) |
| 税金がかからない期間 | 無期限 | 無期限 |
つみたて投資枠は、金融庁が「長期の積立・分散投資に適した」と説明している枠です。対象になる商品は、金融庁が一覧で公表しています。
売っても、枠はもどる
NISAの口座で持っている商品を売ると、売った商品を買ったときの金額の分だけ、次の年から枠がもどります。
たとえば、100万円で買った商品を売ると、次の年以降、一生のうちに使える枠(1,800万円)のうち100万円分が、また使えるようになります。
ただし、もどるのは「次の年から」です。また、売っても、もうけや損がなかったことになるわけではありません。
1年で合計360万円まで、一生のうちに1,800万円まで投資できます。
口座は、1人1つだけ
NISAの口座は、1人につき1つだけつくれます。
金融機関を変えることはできますが、1年ごとの手続きになります。
iDeCoとのちがい
「iDeCoと、どうちがうの?」と思う方もいるかもしれません。
どちらも税金のメリットがある制度ですが、しくみがちがいます。
| NISA | iDeCo | |
|---|---|---|
| どんな制度? | 投資のもうけに税金がかからない口座 | 自分で掛金を出して、自分で運用する年金 |
| 税金のメリット | 投資のもうけに税金がかからない | ①掛金が全部、所得から引かれる ②運用で増えた分に税金がかからない ③受け取るときにも控除がある |
| いつ、お金にできる? | 売れば、お金にできる | 原則として60歳まで引き出せない |
| 入れる年齢 | その年の1月1日に18歳以上 | 2026年12月から70歳未満(条件あり) |
iDeCoのくわしいしくみや、年末調整での手続きは、今さら聞けない、iDeCo(イデコ)のしくみの記事でお話ししています。
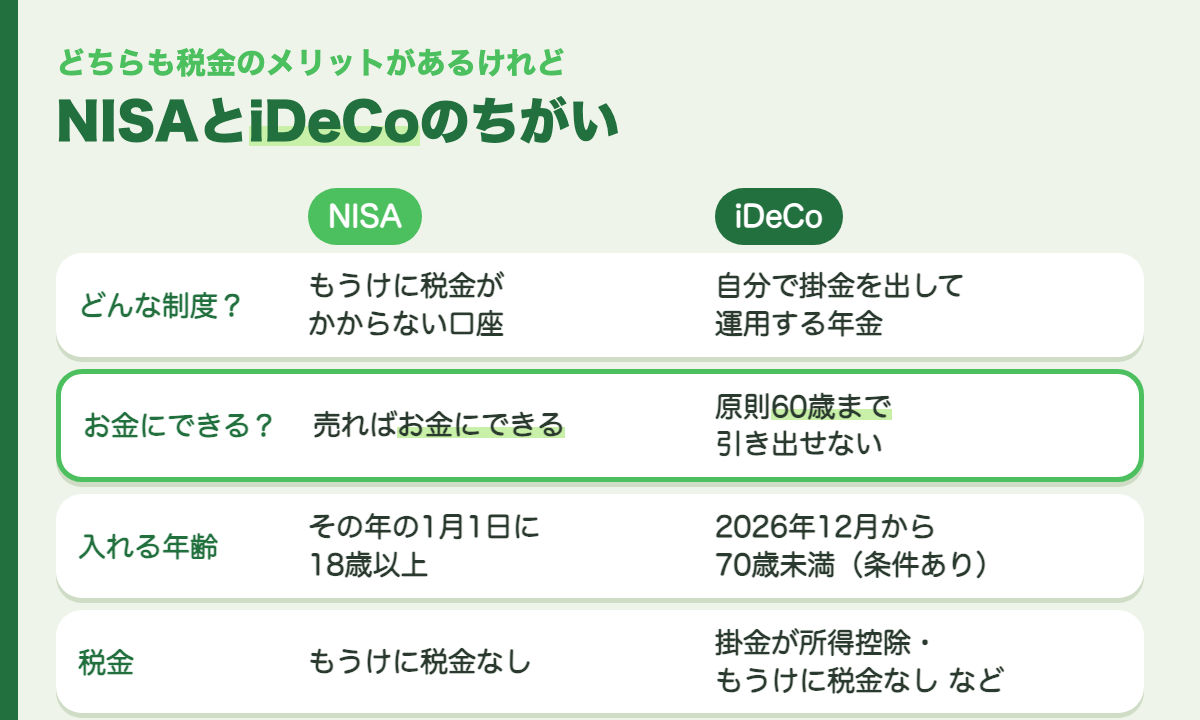
NISAは売ればお金にでき、iDeCoは原則60歳まで引き出せません。
50代・60代から始めても、遅くない?
「いまから始めても、遅いのでは?」と思う方もいるかもしれません。
金融庁の資料で確かめられることは、次のとおりです。
- 成長投資枠を使えるのは、「その年の1月1日に18歳以上の人」です。何歳まで、という上限は書かれていません
- 税金がかからない期間は、無期限です。2023年までのNISAのような「〇年まで」という期限はありません
始めたほうがいいかどうかは、働き方や、お金を使いたい時期によって、人それぞれです。
50代・60代から始めるときは、次の3つを確かめてから決めましょう。
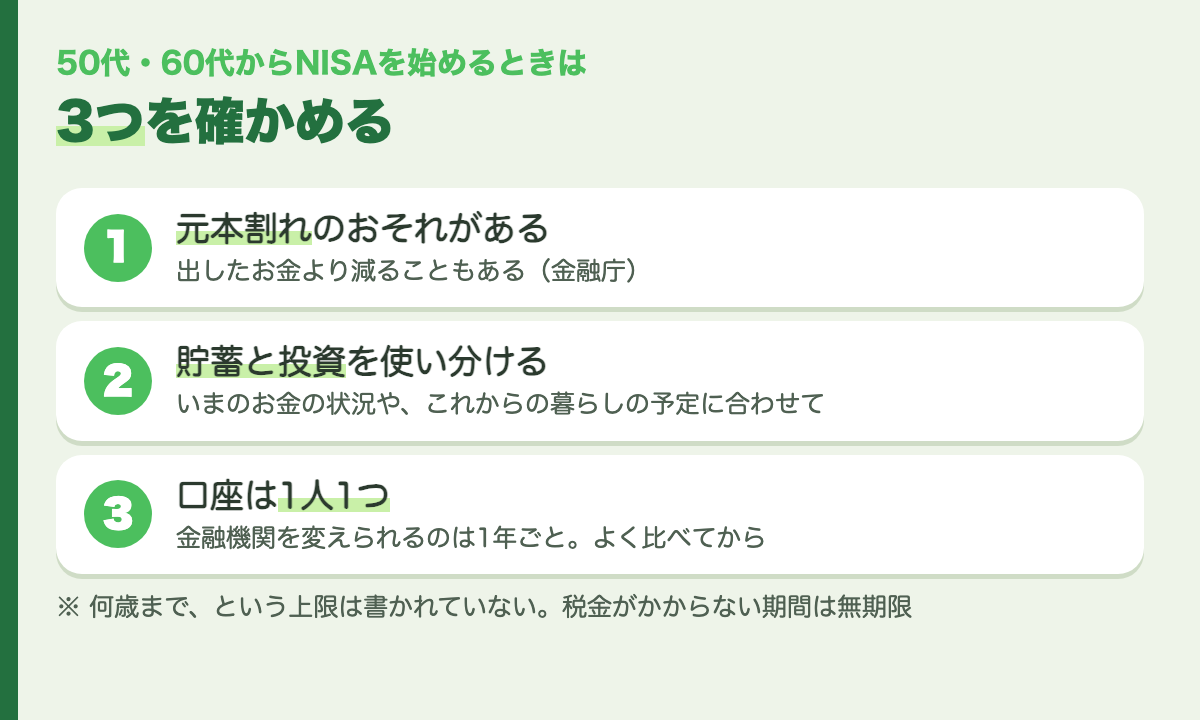
元本割れのおそれ・貯蓄と投資の使い分け・口座は1人1つ、を確かめましょう。
① 元本割れ(出したお金より減ること)のおそれがある
金融庁は、株や投資信託に投資すると、預貯金よりも高いもうけを期待できる一方で、元本割れのおそれもあると説明しています。
NISAの口座でも、これは同じです。
② 「貯蓄」と「投資」を使い分ける
金融庁は、お金を育てる方法には「貯蓄」と「投資」の2つがあり、いまのお金の状況や、これからの暮らしの予定に合わせて使い分けることが大切だと説明しています。
③ 口座は1人1つ。金融機関は、よく比べてから
NISAの口座は、1人1つだけです。金融機関を変えられるのは、1年ごとです。
口座をつくる前に、取りあつかっている商品などを、よく比べておきましょう。
75歳からは「特定口座」に気をつけて(保険料の話)
ここからは、NISAではなく、ふつうの証券口座(特定口座)で株や投資信託を持っている人に向けたお話です。
75歳からの医療保険は「後期高齢者医療制度」
75歳以上の人の医療保険は、後期高齢者医療制度(こうきこうれいしゃ いりょう せいど)です。
病院の窓口で払う割合(1割〜3割)や、保険料の一部(所得割)は、所得によって決まります。
いまは「確定申告をするかどうか」で、保険料が変わることがある
特定口座の「源泉徴収あり」を選んでいる人は、株を売ったもうけや配当について、確定申告をしなくてもよいことになっています。
そのため、いまのルールでは、次のようになります。
- 確定申告をしない → そのもうけは、保険料の計算に入らない
- 確定申告をする → そのもうけは、保険料の計算に入る
市区町村の案内の中には、確定申告で税金がもどってきても、保険料が増える分のほうが大きくなることがあるので、申告するかどうかは総合的に判断する必要がある、と説明しているものもあります。
厚生労働省の例:同じ所得でも、これだけちがう
厚生労働省は、次のような例をあげています。
- 夫婦ともに後期高齢者
- 本人:年金 230万円、上場株式の配当など 50万円
- 配偶者:基礎年金 83万円
| 窓口で払う割合 | 保険料(1年) | |
|---|---|---|
| 確定申告をしない場合 | 1割 | 118,928円 |
| 確定申告をする場合 | 2割 | 169,978円 |
同じ所得でも、確定申告をするかどうかで、窓口で払う割合と保険料が変わってしまいます。
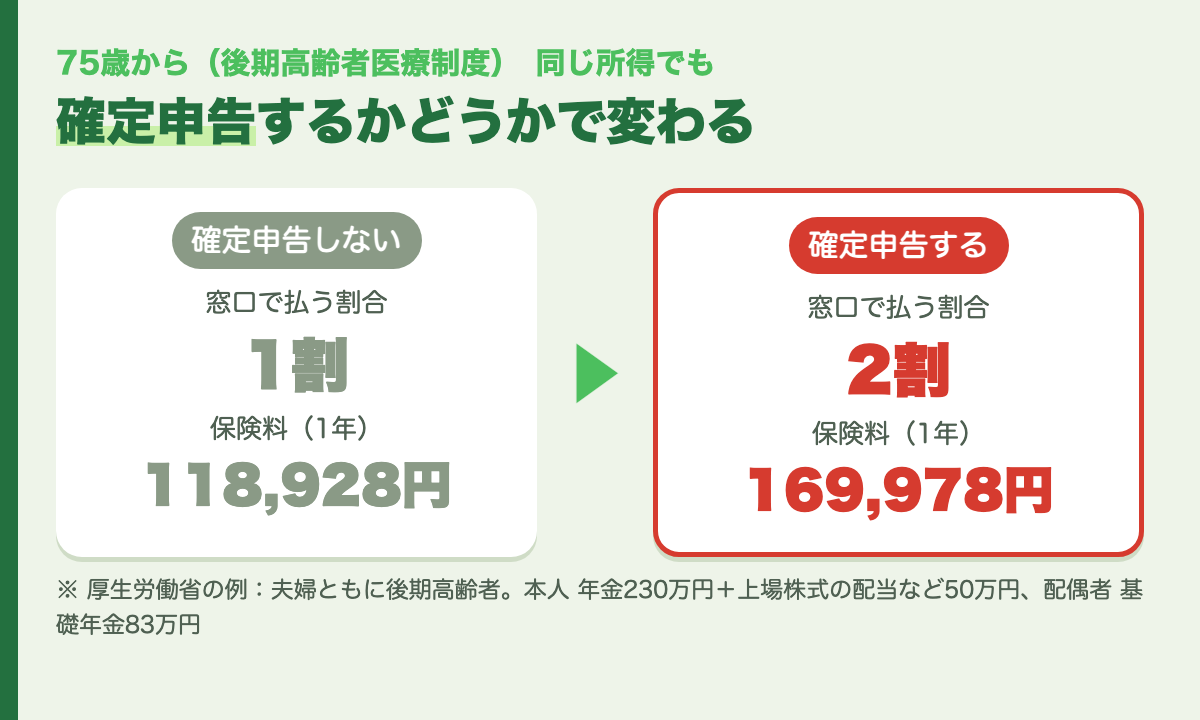
厚生労働省の例。同じ所得でも、確定申告の有無で窓口負担と保険料が変わります。
これからは、確定申告をしなくても反映されるしくみに
この不公平をなくすため、2026年に法律が成立しました(健康保険法等の一部を改正する法律、2026年6月5日公布)。
- 75歳以上の後期高齢者医療制度で、上場株式の配当などのもうけを、確定申告をするかどうかにかかわらず、保険料と窓口で払う割合の判定に入れるしくみになります
- 証券会社などの金融機関が、税務署に出している書類(法定調書)を、オンラインで後期高齢者医療広域連合に出すことで把握します。自分で何か手続きをする必要はありません
- 非課税のNISAは、対象外です
始まる時期は、法律では「公布から5年以内に、政令で決める日」となっています。
厚生労働省の2026年10月の資料では、2029年8月から保険料や窓口負担への反映を始める案が示されています(まだ案の段階です)。
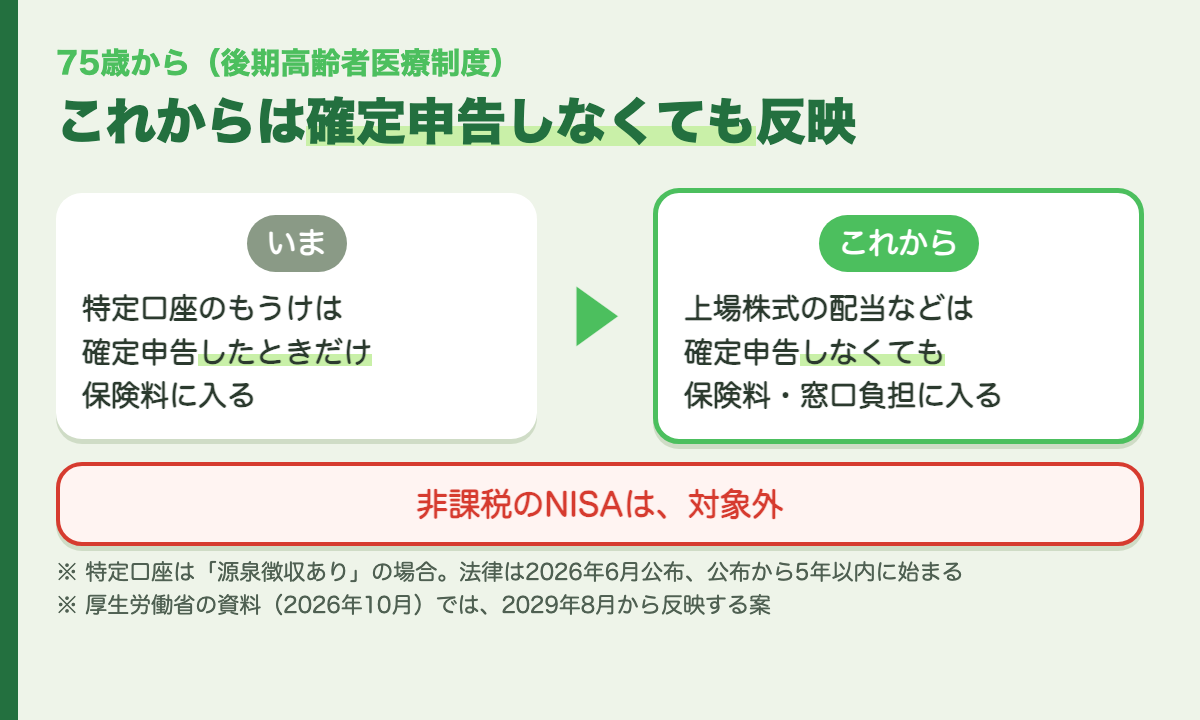
これからは、確定申告をしなくても、上場株式の配当などが保険料に反映されます。NISAは対象外です。
75歳が近い人は、知っておきたいこと
- いまは、特定口座(源泉徴収あり)のもうけを確定申告すると、保険料が増えることがある
- これからは、確定申告をしなくても、上場株式の配当などが保険料に反映されるしくみになる
- NISAの口座のもうけは、対象外
ご自分の保険料がどうなるかは、お住まいの市区町村や、後期高齢者医療広域連合の窓口でたずねてみてください。
まとめ
NISAで大事なことは、次のとおりです。
- NISAは、投資のもうけに税金がかからない口座。2024年から期限のない制度に
- つみたて投資枠(1年120万円)と成長投資枠(1年240万円)。合計で1年360万円、一生のうちに1,800万円まで
- 税金がかからない期間は無期限。売ると、次の年から枠がもどる
- 口座は1人1つ。金融機関を変えられるのは1年ごと
- iDeCoは原則60歳まで引き出せないが、NISAは売ればお金にできる
- 何歳まで、という上限は書かれていない。ただし元本割れのおそれがあり、貯蓄と投資を使い分けることが大切
- 75歳からは、特定口座のもうけを確定申告すると保険料が増えることがある。これからは、確定申告をしなくても反映されるしくみに。NISAは対象外
「名前は知っているけど…」という方も、まずはしくみを知ることから始めてみてくださいね。
「今さら聞けない お金と家のキホン」シリーズ
人に聞くのはちょっと恥ずかしい、お金と家のしくみを、「そもそも何?」からお話しするシリーズです。
コメント