こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
「60歳を過ぎても働くと、年金が減るらしい」
「年金が減るなら、働く時間をおさえたほうがいいのかな」
そんな話を聞いたことはありませんか?
実際に、年金がへらないように働く時間を調整している人は少なくありません。
でも、2026年4月から、このしくみが大きく変わりました。
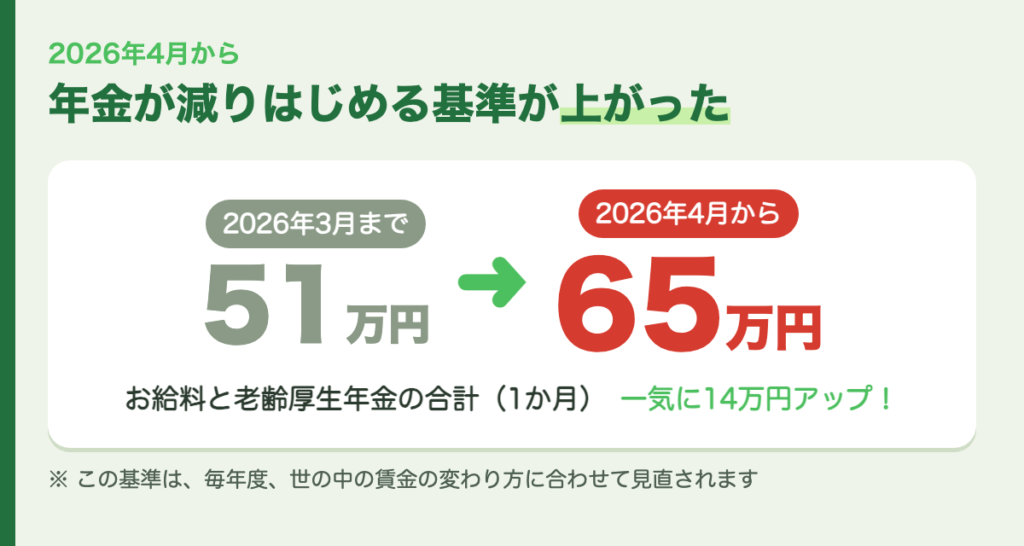
年金が減りはじめる基準が、1か月51万円から65万円に上がったのです。
大事なことは、次の4つです。
- お給料と年金の合計が、1か月65万円までなら、年金は減らない
- 65万円を超えても、減るのは「超えた分の半分」だけ
- 減るのは「老齢厚生年金」だけ。老齢基礎年金(国民年金)は減らない
- 年金が減っても、働いて増えたお金のほうが多いので、手取りが減ることはない
この記事では、「在職老齢年金」のしくみと、2026年4月から何が変わったのかを、計算例と図でやさしくお話しします。
【2026年10月時点】この記事を読んでほしい人
- 60歳を過ぎても、会社で働き続けたい人
- 「働くと年金が減る」と聞いて、働き方をまよっている人
- いま働きながら年金をもらっていて、年金が減っている人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
ひとつでもあてはまれば、この記事は必見です。
在職老齢年金ってなに?
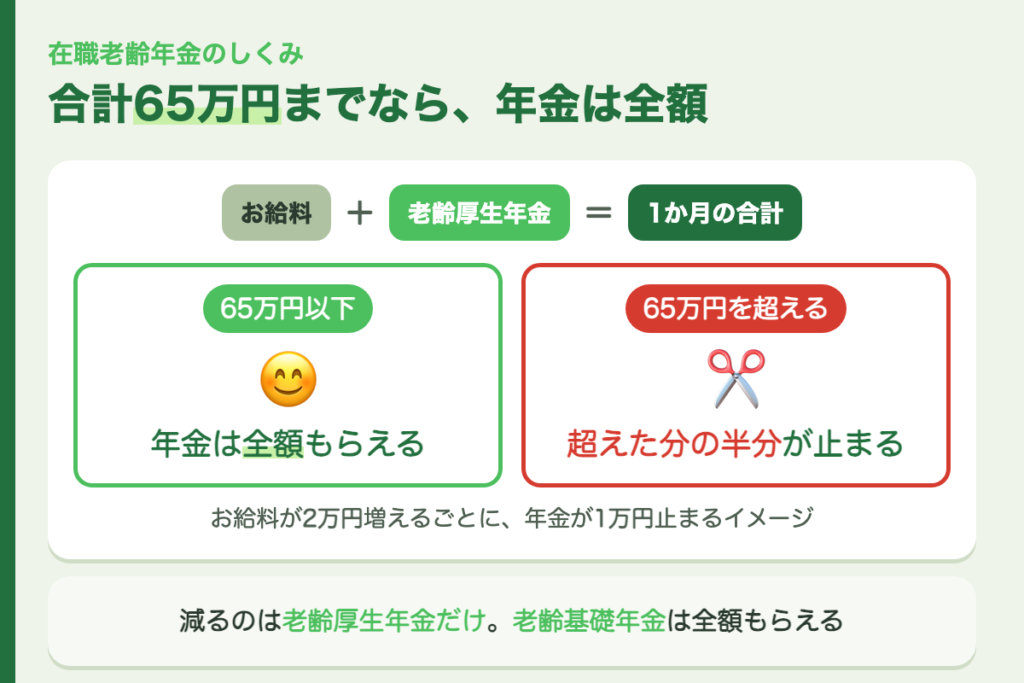
在職老齢年金(ざいしょくろうれいねんきん)とは、会社で働きながら年金をもらう人の年金を、お給料に合わせて調整するしくみです。
むずかしい名前ですが、しくみはかんたんです。
- お給料と年金の合計が、1か月65万円以下なら、年金は全額もらえる
- 65万円を超えたら、超えた分の半分だけ、年金が止まる
「お給料が2万円増えるごとに、年金が1万円止まる」というイメージです。
減るのは「老齢厚生年金」だけ
年金には、みんなが入る国民年金(老齢基礎年金)と、会社員が入る厚生年金(老齢厚生年金)があります。
在職老齢年金で減るのは、老齢厚生年金だけです。
老齢基礎年金は、どれだけお給料が多くても、全額もらえます。
また、止まるのは年金のほうで、お給料には影響しません。
2026年4月から、何が変わった?
2025年6月に年金の法律が改正され、2026年4月から、年金が減りはじめる基準が上がりました。
| 年金が減りはじめる基準 | |
|---|---|
| 2026年3月まで | お給料と年金の合計が 1か月51万円 |
| 2026年4月から | お給料と年金の合計が 1か月65万円 |
一気に14万円も上がりました。
国の調査では、65〜69歳の人の約6割が「66歳を過ぎても働きたい」と答えています。
一方で、3割以上の人が「年金が減らないように、働く時間を調整する」と答えていました。
「働きたい人が、年金の減額を気にせず働けるように」というのが、今回の見直しのねらいです。
なお、この基準は、毎年度、世の中の賃金の変わり方に合わせて見直されます。
法律ができたときは62万円(2024年度の価格)でしたが、賃金の変化を反映して、2026年度は65万円になりました。
「お給料」と「年金」は、どの金額のこと?
計算に使う「お給料」と「年金」は、ふだん思いうかべる金額と少しちがいます。
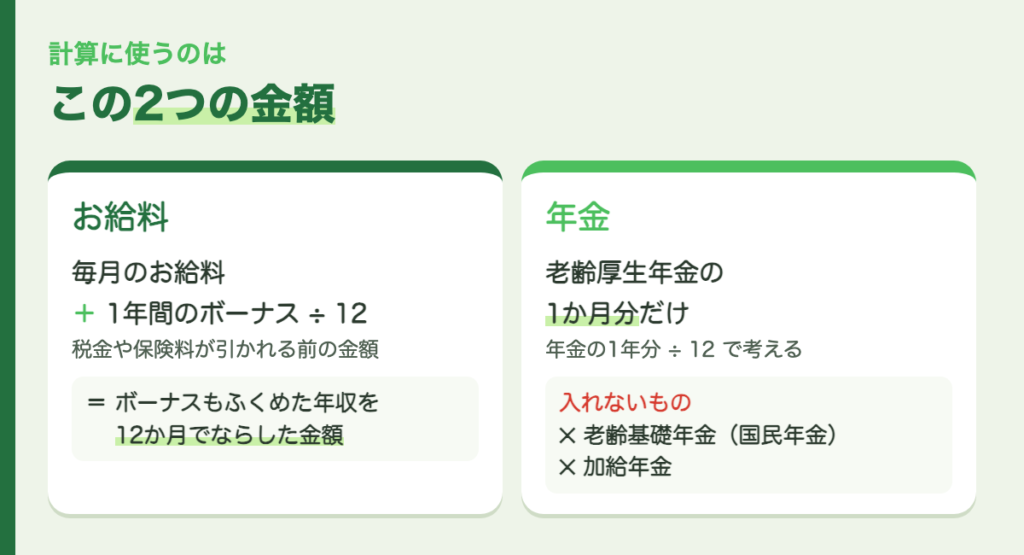
お給料=ボーナスもふくめた年収の12分の1
計算に使うお給料は、毎月のお給料(標準報酬月額)に、1年間のボーナスを12で割った額を足したものです。
かんたんに言うと、ボーナスもふくめた年収を、12か月でならした金額です。
手取りではなく、税金や保険料が引かれる前の金額で考えます。
年金=老齢厚生年金の1か月分
計算に使う年金は、老齢厚生年金の1か月分です。
- 老齢基礎年金(国民年金)は、入れません
- 加給年金(年下の妻や子どもがいる人に足される年金)も、入れません
たとえば、年金が1年で180万円(老齢基礎年金が84万円、老齢厚生年金が96万円)の人なら、計算に使うのは96万円÷12か月=8万円です。
計算してみよう
では、実際に計算してみましょう。
厚生労働省のチラシにある例と同じ、老齢厚生年金が1か月10万円の人で考えます。
例1:お給料46万円の場合
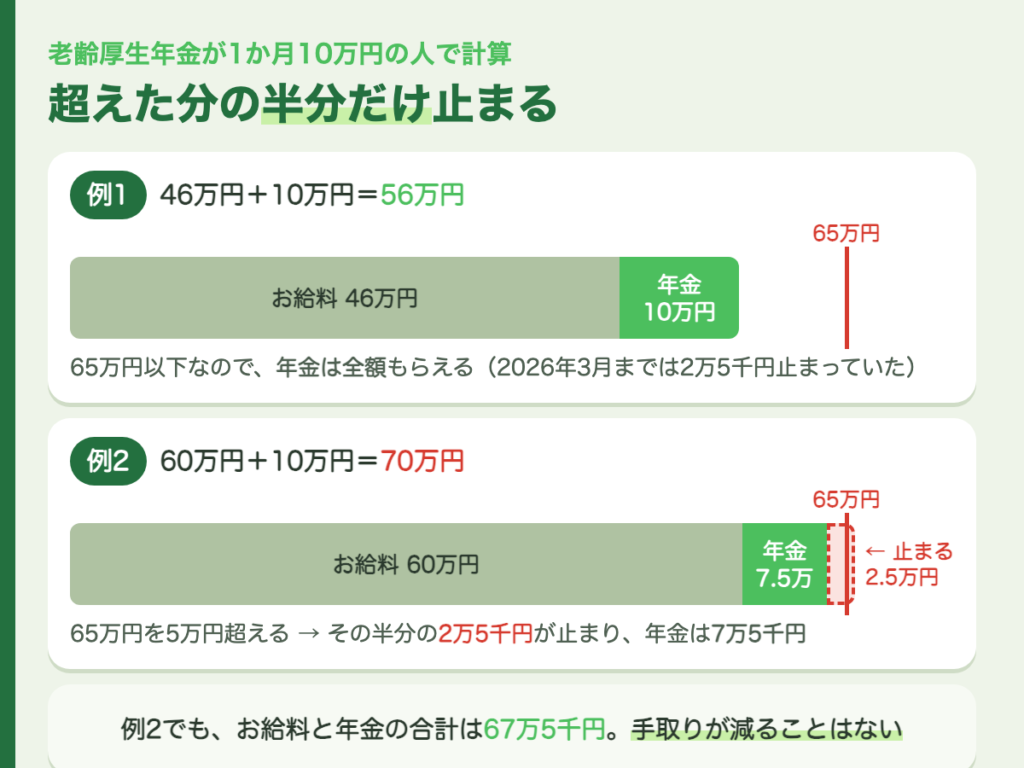
- お給料46万円 + 年金10万円 = 56万円
- 65万円以下なので、年金は全額もらえます
2026年3月までは、基準の51万円を5万円超えていたので、その半分の2万5千円が止まっていました。
2026年4月からは、この2万5千円ももらえるようになりました。
例2:お給料60万円の場合
- お給料60万円 + 年金10万円 = 70万円
- 65万円を5万円超えているので、その半分の2万5千円が止まります
- もらえる年金は、10万円 − 2万5千円 = 7万5千円
年金が減っても、手取りが減ることはない
例2では年金が2万5千円減りましたが、お給料と年金の合計は67万5千円です。
お給料55万円で年金が全額もらえる人(合計65万円)よりも、多くなっています。
お給料が増えた分の半分は、ちゃんと自分の手元に残ります。
「年金が減るから、働かないほうが得」ということはありません。
対象になる人・ならない人
在職老齢年金の対象になるのは、会社で厚生年金に入って働きながら、老齢厚生年金をもらう人です。
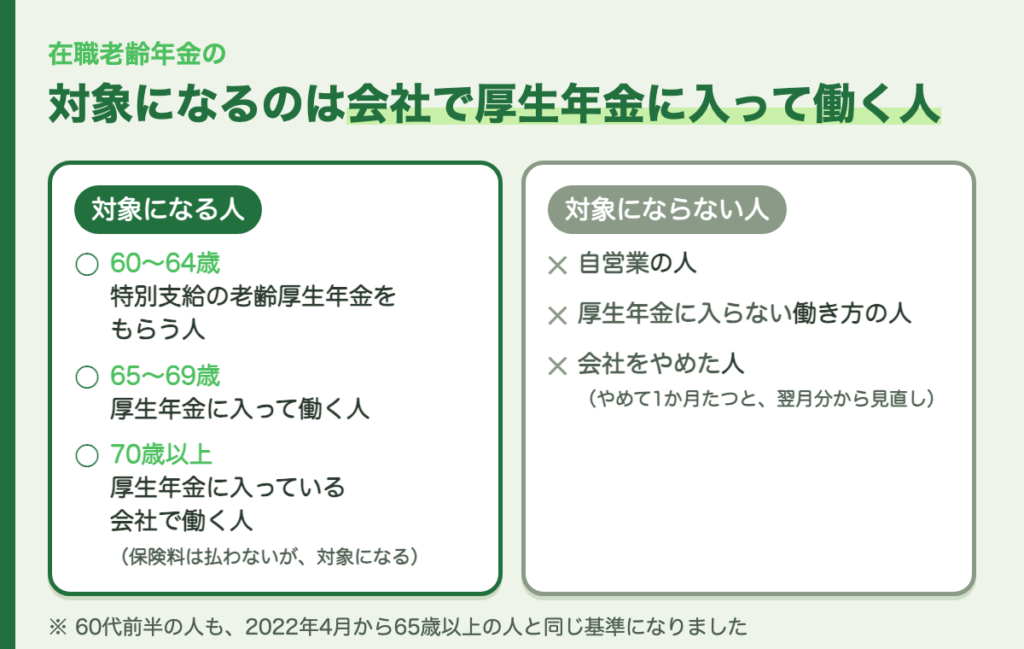
対象になる人
- 60歳から64歳で、会社で働きながら「特別支給の老齢厚生年金」をもらう人
- 65歳から69歳で、会社で厚生年金に入って働きながら、老齢厚生年金をもらう人
- 70歳以上で、厚生年金に入っている会社で働きながら、老齢厚生年金をもらう人(70歳以上は厚生年金の保険料は払いませんが、このしくみの対象になります)
60代前半の人は、2022年3月までは、お給料と年金の合計が28万円を超えると年金が減っていました。
2022年4月からは、65歳以上の人と同じ基準になっています。
対象にならない人
在職老齢年金は、会社で厚生年金に入って働く人のしくみです。
そのため、自営業の人や、厚生年金に入らない働き方の人は、対象になりません。
知っておきたい注意点
在職老齢年金には、知っておきたいポイントがいくつかあります。
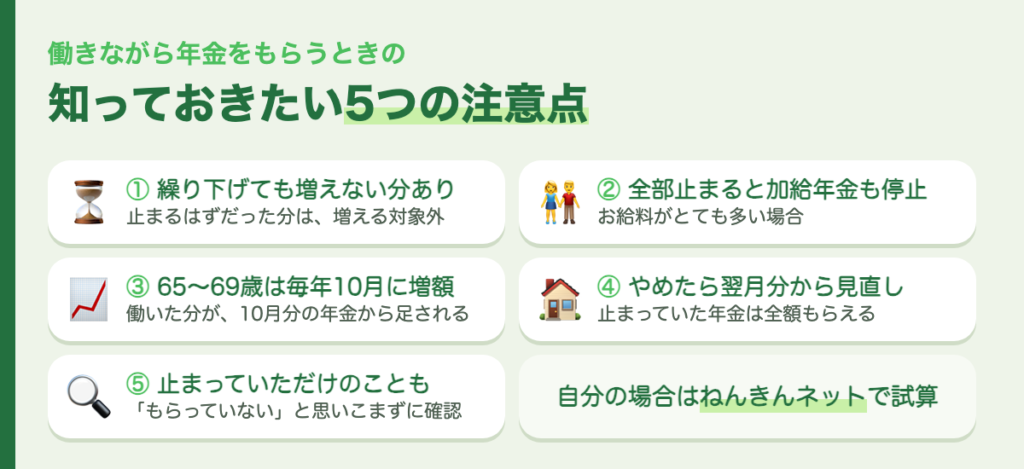
① 繰り下げても、止まった分は増えない
年金は、もらい始めを遅らせる(繰り下げる)と、1か月ごとに0.7%増えます。
でも、65歳を過ぎて会社で働いている人が繰り下げた場合、在職老齢年金で止まるはずだった分は、増える対象になりません。
「働きながら繰り下げて、年金を増やそう」と考えている人は、お給料が多い場合、思ったほど増えないことがあるので、注意しましょう。
繰り下げについては、こちら → 年金は何歳から受け取る?繰り上げ・繰り下げを図でやさしく解説
② 老齢厚生年金が全部止まると、加給年金も止まる
お給料がとても多くて、老齢厚生年金が全部止まるほどの場合は、加給年金も止まります。
加給年金のしくみは、こちら → 【2026年版】加給年金とは?年下の妻・夫がいる人は必見!年に約42万円もらえる条件と注意点
③ 65歳から69歳の人は、毎年10月に年金が増える
65歳から69歳の人は、働いて厚生年金の保険料を払った分が、毎年1回、10月分の年金から足されます(在職定時改定)。
働き続けると、年金も少しずつ増えていきます。
④ 会社をやめたら、翌月分から見直される
会社をやめて1か月たつと、やめた翌月分から年金が見直されます。
止まっていた年金は全額もらえるようになり、働いていた期間の分も足されます。
ただし、やめてから1か月以内に、また厚生年金に入る会社で働きはじめた場合は、見直されません。
⑤ 「もらっていない」と思っていても、止まっていただけのことも
60代前半の人は、以前は基準が28万円ときびしかったので、働いていて年金が全部止まっていた人もたくさんいます。
振り込みがないので「もらっていない」と思いこんでいる人もいます。
くわしくは、特別支給の老齢厚生年金の記事でお話ししています。
特別支給の老齢厚生年金については、こちら → 特別支給の老齢厚生年金とは?【2026年版】65歳以上の男性・60歳以上の女性は必見!もらい忘れに注意
自分の場合を調べるには
自分の年金がいくら減るのか、まずは次の方法で確かめてみましょう。
- ねんきんネット:今後の働き方や、年金をもらい始める年齢などを入れて、年金額を試算できます。2026年4月からは、65万円の基準で試算できるようになっています
- 年金事務所・年金のコールセンター:電話や窓口で相談できます
ねんきんネットの使い方については、こちら → ねんきんネットの使い方|登録から見込額の試算まで、図でやさしく解説【2026年版】
まとめ
- 在職老齢年金は、会社で働きながら年金をもらう人の年金を、お給料に合わせて調整するしくみ
- 2026年4月から、年金が減りはじめる基準が、1か月51万円から65万円に上がった
- お給料(ボーナスもふくめて12か月でならした額)と老齢厚生年金の合計が65万円以下なら、年金は全額もらえる
- 65万円を超えても、止まるのは超えた分の半分だけ。手取りが減ることはない
- 減るのは老齢厚生年金だけ。老齢基礎年金は全額もらえる
- 働きながら繰り下げても、止まるはずだった分は増えない
「年金が減るから」と、働く時間をおさえていた人も多いと思います。
でも、2026年4月からは、年金の減額を気にせずに働ける人が、ぐんと増えました。
働き方を考えるときは、まずねんきんネットで、自分の年金を確かめるところから始めてみませんか。
老後のお金が全体でいくら必要かは、こちらの記事でお話ししています。
老後のお金については、こちら → 【2026年版】老後2,000万円問題は本当?4,000万円説も、結局は人それぞれ|フローチャートで自分の場合を考えよう
コメント
コメント一覧 (2件)
[…] […]
[…] […]