こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
「老後には2,000万円が必要らしい」
「いやいや、今は4,000万円必要なんだって」
そんな話を聞いて、ドキッとしたことはありませんか?
私も、2,000万円のニュースをきっかけに不安になり、FPの勉強を始めたひとりです。
でも、勉強してみて分かったのは、老後に必要なお金は、人によってまったくちがうということでした。
大事なことは、次の4つです。
- 2,000万円は、2019年の国の報告書にある「平均から出した例」の数字
- 報告書にも「人によって大きく異なる」「不足しない場合もある」と書かれている
- 今の数字で同じように計算すると、夫婦で約1,000万〜1,500万円
- 大事なのは、自分の年金と生活費から「自分の数字」を知ること
この記事では、2,000万円がどうやって出てきた数字なのか、自分の場合はどう考えればいいのかを、フローチャートと図でやさしくお話しします。
【2026年10月時点】この記事を読んでほしい人
- 「老後2,000万円」「4,000万円」と聞いて、不安になった人
- 自分は老後にいくら必要なのか、知りたい人
- 年金だけで暮らしていけるか、心配な人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
ひとつでもあてはまれば、この記事は必見です。
老後2,000万円問題ってなに?
2019年6月、金融庁の審議会がまとめた報告書「高齢社会における資産形成・管理」が発表されました。
その中に、次のような計算がありました。
- 年金で暮らす夫婦(夫65歳以上・妻60歳以上で、仕事をしていない夫婦)の平均を見ると、毎月の赤字は約5万円
- この赤字が20年続くと約1,300万円、30年続くと約2,000万円になる
この「30年で約2,000万円」が、「老後2,000万円問題」として大きなニュースになりました。
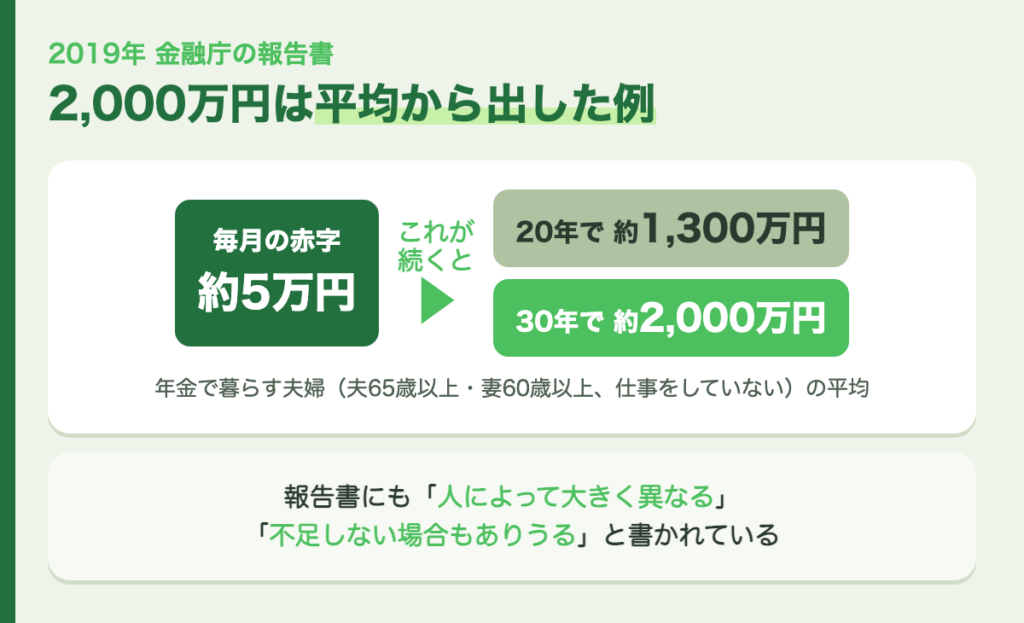
報告書にも「人によってちがう」と書いてある
ここで、とても大事なことがあります。
同じ報告書の中に、こう書かれているのです。
- この金額は、あくまで平均の不足額から出したもの
- 不足額は、それぞれの収入・支出やライフスタイルによって大きく異なる
- 当然、不足しない場合もありうる
つまり、2,000万円は「みんなに2,000万円が必要」という意味ではありません。
「平均的な夫婦で計算すると、こうなります」という例の数字なのです。
今の数字で計算すると、いくら?
2,000万円のもとになったのは、2017年の家計の数字です。
では、新しい数字で同じように計算すると、どうなるでしょうか。
総務省の「家計調査」(2025年の平均)で、65歳以上の夫婦で、仕事をしていない世帯を見てみます。
| 1か月の金額 | |
|---|---|
| 入ってくるお金(ほとんどが年金) | 254,395円 |
| 出ていくお金(生活費) | 263,979円 |
| 出ていくお金(税金・社会保険料) | 32,850円 |
| 足りない金額 | 約4.2万円 |
毎月約4.2万円足りない計算です。これを報告書と同じように計算すると、
- 20年で約1,000万円
- 30年で約1,500万円
になります。
ひとり暮らし(65歳以上で、仕事をしていない人)の場合は、毎月約3万円足りず、20年で約700万円、30年で約1,100万円です。
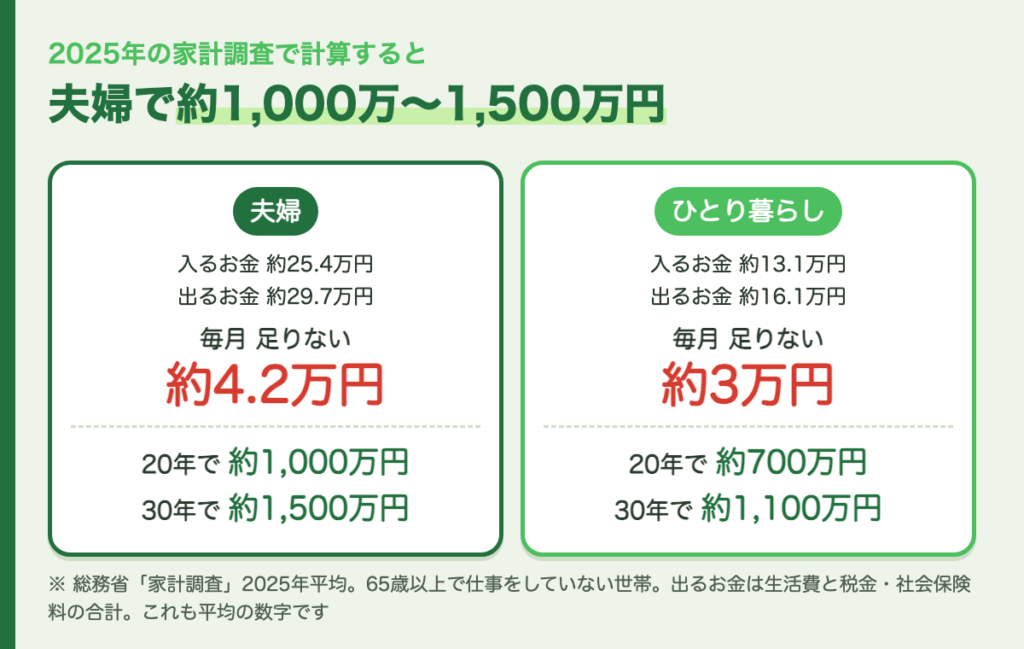
ただし、これも平均の数字です。
平均ということは、これより多い人も、少ない人もいます。
「4,000万円必要」って本当?
最近は「老後4,000万円問題」という言葉も見かけるようになりました。
でも、4,000万円は、国が出した数字ではありません。
物価がこれからも上がり続けると仮定して、2,000万円をもとに計算し直した、民間の試算などから広まった数字です。
物価が上がると、生活費が増えるのは本当です。
一方で、年金も、物価や賃金に合わせて毎年度見直されています。たとえば2026年度の年金額は、前の年度から、国民年金(基礎年金)が1.9%、厚生年金が2.0%引き上げられました。
ただし、このときの物価の上がり方は3.2%だったので、年金は物価ほどは増えていません。
物価が上がる分を考えておくことは大切ですが、「4,000万円」という数字だけを見て、こわがる必要はありません。
2,000万円も4,000万円も、ある条件で計算した「例」です。
条件が変われば、金額は大きく変わります。
必要なお金が人によってちがう理由
老後に必要なお金は、主に次の5つで変わります。
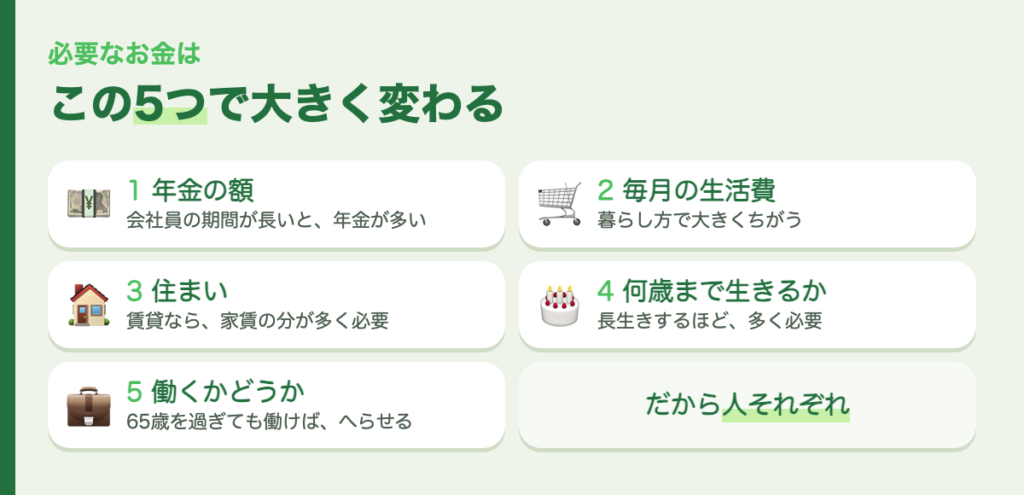
- 年金の額:会社員として長く働いた人は、厚生年金が多く、年金の額も多くなります
- 毎月の生活費:同じ夫婦でも、暮らし方で生活費は大きくちがいます
- 住まい:家計調査の65歳以上の無職世帯(二人以上)は、約95%が持ち家です。賃貸の人は、家賃の分だけ、平均よりもお金が必要になります
- 何歳まで生きるか:長生きするほど、必要なお金は増えます
- 働くかどうか:65歳を過ぎても働けば、そのぶん足りない金額はへります
フローチャートで、自分のタイプを見てみよう
自分はどのくらい準備が必要なのか、4つのタイプに分けてみました。
Q1から順に「はい」「いいえ」で答えてみてください。
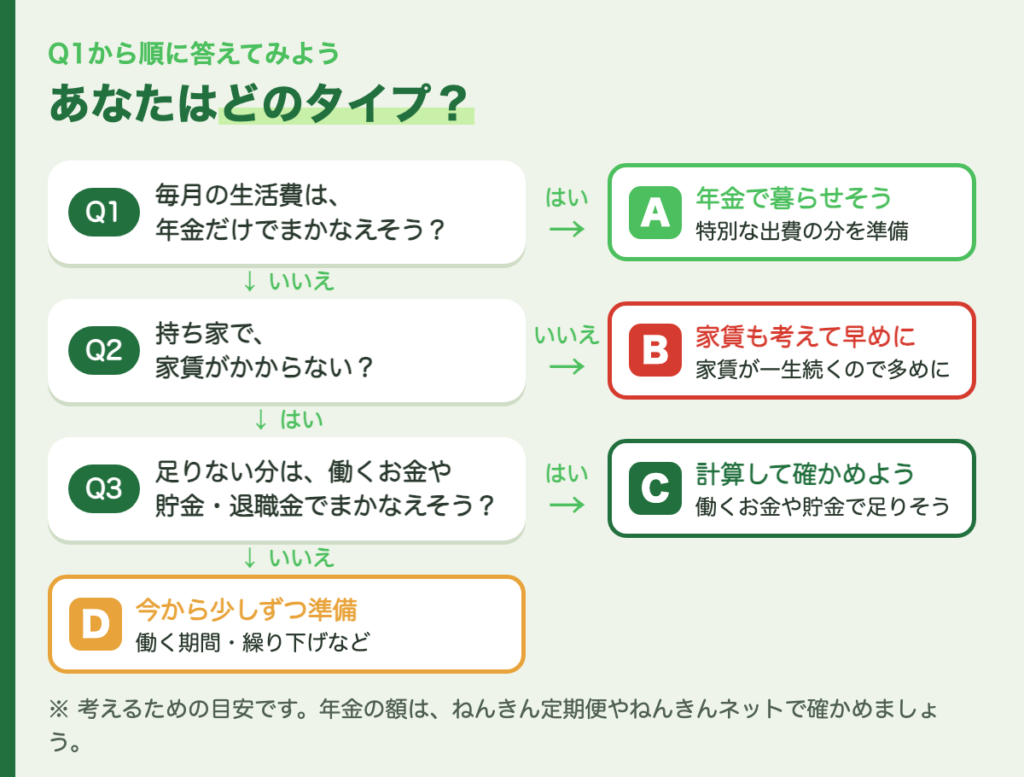
4つのタイプ
- A 年金で暮らせそう
毎月の生活費は、年金でまかなえそうです。家の修理や介護など、特別な出費の分を準備しておきましょう。 - B 家賃も考えて、早めに計算を
賃貸の人は、家賃が一生続きます。平均よりも多めにお金が必要になるので、早めに自分の数字を計算しておきましょう。 - C 計算して確かめよう
足りない分は、働いて得るお金や、貯金・退職金でまかなえそうです。下の計算で、本当に足りるか確かめてみましょう。 - D 今から少しずつ準備しよう
足りない分を、これから準備していくタイプです。働く期間をのばす、年金を遅くもらって増やすなど、できることはたくさんあります。
※ このフローチャートは、考えるための目安です。
自分の数字を計算してみよう
自分に足りないお金は、次の式でおおよそ計算できます。
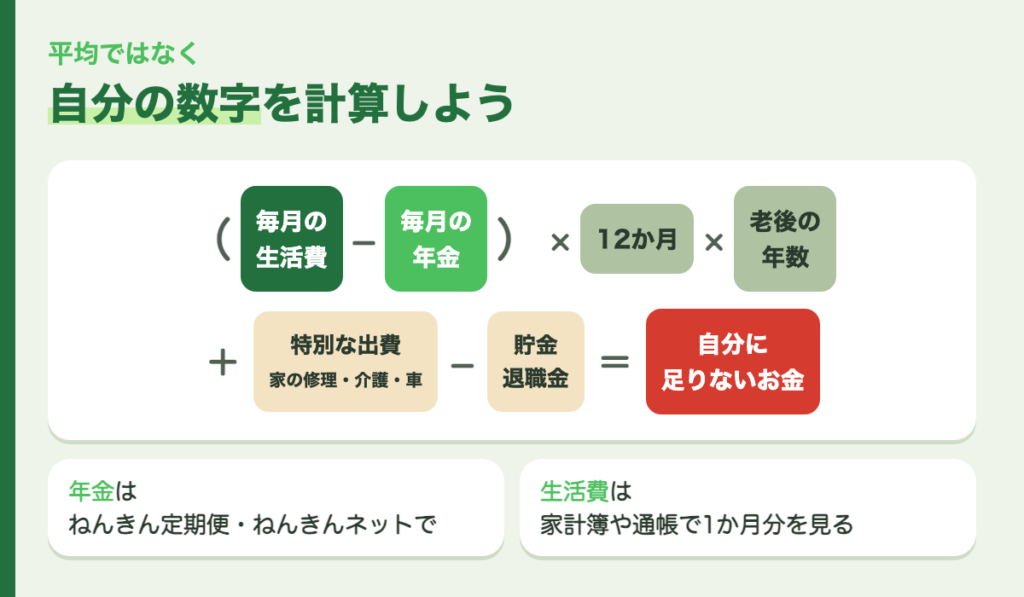
(毎月の生活費 − 毎月の年金)× 12か月 × 老後の年数
+ 特別な出費(家の修理、介護、車の買いかえなど)
− 貯金・退職金
= 自分に足りないお金
毎月の年金は、ここで調べられる
計算でいちばん大事なのは、自分の年金がいくらかを知ることです。
- ねんきん定期便:毎年、誕生月に届きます。50歳以上の人には、今のまま60歳まで年金に入り続けた場合の、年金の見込額がのっています
- ねんきんネット:パソコンやスマホで、いつでも年金の見込額を見られます。働き方を変えたときの金額も試算できます
ねんきん定期便の見方については、こちら → ねんきん定期便、50代からはここを見る!見込額と記録の確認ポイント
ねんきんネットの使い方については、こちら → ねんきんネットの使い方|登録から見込額の試算まで、図でやさしく解説【2026年版】
毎月の生活費は、家計簿で1か月分を見てみる
生活費は、家計簿や通帳を見て、1か月にいくら使っているかを確かめます。
仕事をやめると、通勤や仕事の付き合いのお金がへる一方で、家にいる時間が増えて、光熱費などが増えることもあります。
足りないときに、できること
計算してみて足りなかった人も、あわてなくて大丈夫です。
できることは、いろいろあります。
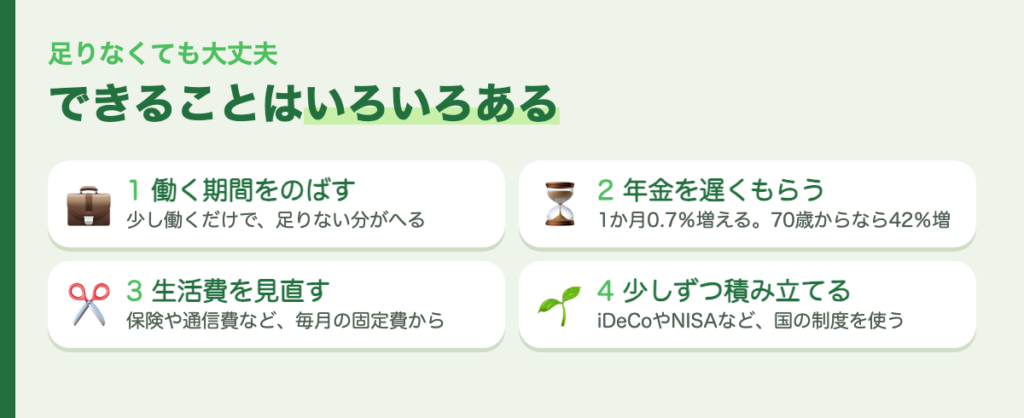
- 働く期間をのばす:65歳を過ぎても少し働くだけで、足りない金額はへります
- 年金を遅くもらって増やす:年金は、もらい始めを1か月遅らせるごとに0.7%増えます(繰り下げ)。70歳からなら42%増えて、その金額が一生続きます
- 生活費を見直す:保険や通信費など、毎月の固定費を見直します
- 少しずつ積み立てる:iDeCo(自分で作る年金)やNISA(税金がかからない積み立て)など、国の制度を使って準備する方法もあります
繰り下げについては、こちら → 年金は何歳から受け取る?繰り上げ・繰り下げを図でやさしく解説
ひとりで考えるのがむずかしいときは、お金の専門家(FP)に相談するのもひとつの方法です。
まとめ
- 老後2,000万円は、2019年の国の報告書で、平均の赤字(毎月約5万円)が30年続くとして出した例の数字
- 報告書にも「人によって大きく異なる」「不足しない場合もある」と書かれている
- 2025年の数字で同じように計算すると、夫婦で20年約1,000万円・30年約1,500万円
- 4,000万円は国の数字ではなく、物価が上がり続けると仮定した試算などから広まった数字
- 必要なお金は、年金・生活費・住まい・何歳まで・働くかどうかで変わる
- フローチャートで自分のタイプを見て、自分の数字を計算してみよう
「2,000万円?4,000万円?」と数字にふり回されると、不安ばかりが大きくなります。
でも、自分の年金と生活費が分かれば、不安は小さくできます。
まずは、ねんきん定期便やねんきんネットで、自分の年金を確かめるところから始めてみませんか。
私がFPの勉強を始めたきっかけも、この2,000万円問題でした。その体験は、こちらでお話ししています。
FPの勉強法については、こちら → 【2026年版】50代からFPを取るなら?57歳で3級、58歳で2級に合格した私の勉強法
コメント
コメント一覧 (1件)
[…] […]