こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
11月になると、会社から「年末調整の書類」が配られます。
「毎年、なんとなく去年と同じように書いている」
「夫(妻)が年金をもらいはじめたけど、扶養に入れていいのかな?」
「年金をもらいながら働いているけど、年末調整だけでいいの?」
こんなふうに思ったことはありませんか?
実は、2026年の年末調整は、いつもの年とちがいます。
税金のルールが変わり、12月1日から新しいルールが使われるからです。
大事なことは、次の5つです。
- 「年収」は、給与明細の総支給額から交通費を引いて、1年分足した金額。この記事に計算ツールをつけました
- 2026年は、税金がかからない金額が上がった。給料だけなら、年収178万円まで所得税がかからない
- 11月までの毎月の給料は、前のルールのまま税金が引かれている。12月の年末調整で新しいルールで計算しなおし、払いすぎていた分があれば戻ってくる
- 年金をもらっている夫・妻・親を、扶養に入れやすくなった。65歳以上で年金だけなら、年金が172万円以下が目安
- 新しく扶養に入れられる家族がいる人は、自分で書類に書かないと、控除は受けられない
この記事では、60歳をすぎても会社で働く人が、今年の年末調整で気をつけたいことを、図でやさしくお話しします。
同じ内容を、YouTubeの動画(約10分)でもお話ししています。読むより聞くほうが楽な方は、こちらもどうぞ。
【2026年10月時点】この記事を読んでほしい人
- 60歳をすぎても、会社で働いている人(再雇用、パート、アルバイトもふくみます)
- 年金をもらっている夫・妻・親と、いっしょに暮らしている人(生活費を出している人)
- 年金をもらいながら、会社で働いている人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
ひとつでもあてはまれば、今年の年末調整は要チェックです。
年末調整ってなに?
会社で働いている人は、毎月の給料から所得税が引かれています。
でも、この金額は「1年間このくらいの給料だろう」という見こみで計算した、仮の金額です。
そこで、1年の終わりに、本当の1年分の税金を計算しなおします。
これが「年末調整」です。
- 払いすぎていたら → 12月(または1月)の給料で、戻ってくる
- 足りなかったら → 12月(または1月)の給料から、追加で引かれる
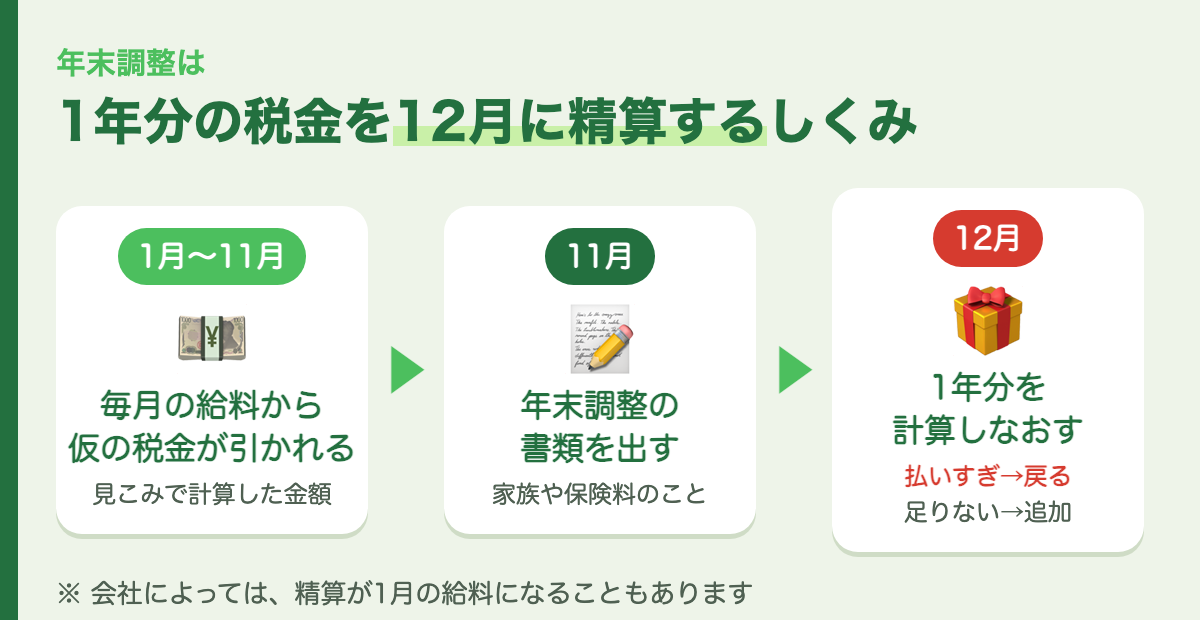
11月に書類を出して、12月の給料で1年分の税金を精算します。
年末調整のときに出す書類で、家族のことや、払った保険料を会社に知らせます。
書き忘れると、本当は受けられる控除(税金を安くするしくみ)が受けられず、税金を多く払ったままになってしまいます。
パソコンやスマホで入力する会社もある
紙の書類ではなく、会社のWEBの年末調整ソフトで入力する会社もあります。
質問に答えていく形のソフトでは、聞かれる順番は、たとえば次のようになります。
- 今年の年末調整についての確認(転職したか など)
- 本人の収入(年収の見こみ)
- 配偶者(夫・妻)のこと
- 寡婦・ひとり親のこと
- 扶養している家族(子ども・親など)のこと
- 生命保険料
- 地震保険料
- 社会保険料(自分で払った国民健康保険料や国民年金など)
- iDeCo(イデコ)など
- 住宅ローン控除
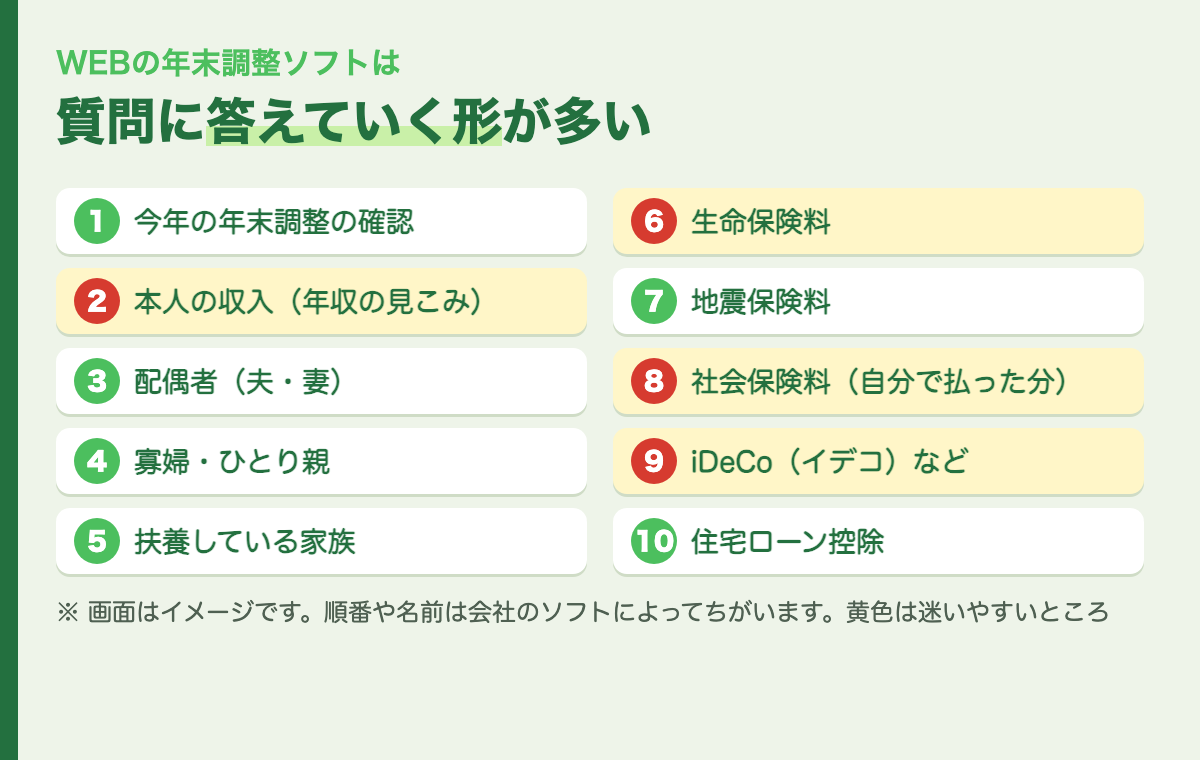
WEBの年末調整ソフトで聞かれる順番の例です(※画面はイメージです)。
紙の書類でも、書くことはほとんど同じです。
「年収」は、給与明細から出す
年末調整で、はじめに困りやすいのが「あなたの今年の給与収入(年収)はいくらですか?」という質問です。
すぐには答えられない、という方もいるのではないでしょうか。
年収は、給与明細の「総支給額」を、1年分足した金額です。
| 入れるもの | 入れないもの |
|---|---|
| 総支給額(税金や保険料が引かれる前の金額) | 手取り(振りこまれた金額) |
| ボーナスも足す | 交通費(通勤手当)(税金がかからない分) |
| 1月〜12月に支払われた分 | 去年の12月に支払われた分 |
- 交通費(通勤手当)は、決められた上限までは税金がかからないので、年収に入れません(電車・バスの定期代なら1か月15万円まで)。総支給額に交通費が入っているときは、交通費を引いてください
- 「支払われた日」で数えます。12月分の給料が1月に支払われる会社なら、その分は来年の年収です
- まだ支払われていない11月・12月の給料や冬のボーナスは、いつもと同じくらいの見こみでOKです
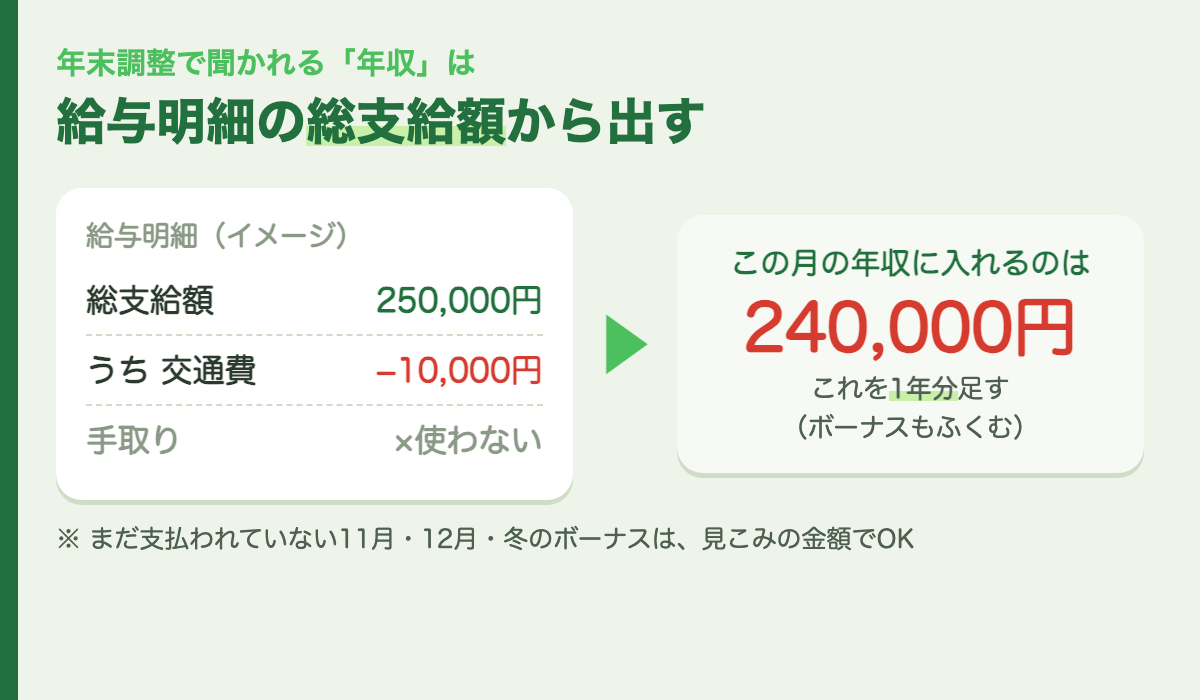
年収=総支給額−交通費を、1年分(ボーナスもふくむ)足した金額です。
計算ツールを作りました
給与明細を見ながら、総支給額と交通費を入れるだけで、年収が出るツールを作りました。スマホでも使えます。
年収の計算ツール(2026年分)
給与明細の総支給額と交通費(通勤手当)を、黄色のマスに入れてください。年収(見こみ)が自動で出ます。
まだ支払われていない月(11月・12月・冬のボーナス)は、いつもと同じくらいの見こみの金額でOKです。
| 支払われた月 | 総支給額(円) | 交通費(円) | 年収に入れる金額 |
|---|---|---|---|
| 合計 | 0 | 0 | 0 |
0円
この金額を、年末調整の「給与の収入金額(見積額)」に入れます
※ 「支払われた日」で数えます。12月分の給料が1月に支払われる会社なら、その分は来年の年収です。
※ 交通費は、税金がかからない通勤手当(電車・バスの定期代なら月15万円まで)を入れます。給与明細に「課税支給額」があれば、その数字を総支給額の欄に入れて、交通費は空のままでOKです。
ここで出した「年収(見こみ)」を、年末調整の「給与収入(年収)」の欄に入れてください。
2026年は、税金がかからない金額が上がった
2026年の税金のルールが変わり、次の2つが引き上げられました。
| 2025年分 | 2026年分 | |
|---|---|---|
| 基礎控除(だれでも受けられる控除) | 最大95万円 | 104万円(合計所得489万円以下の人) |
| 給与所得控除(給料から差し引ける金額)の最低額 | 65万円 | 74万円 |
この2つを足すと、74万円+104万円=178万円。
つまり、給料だけなら、年収178万円までは所得税がかかりません。
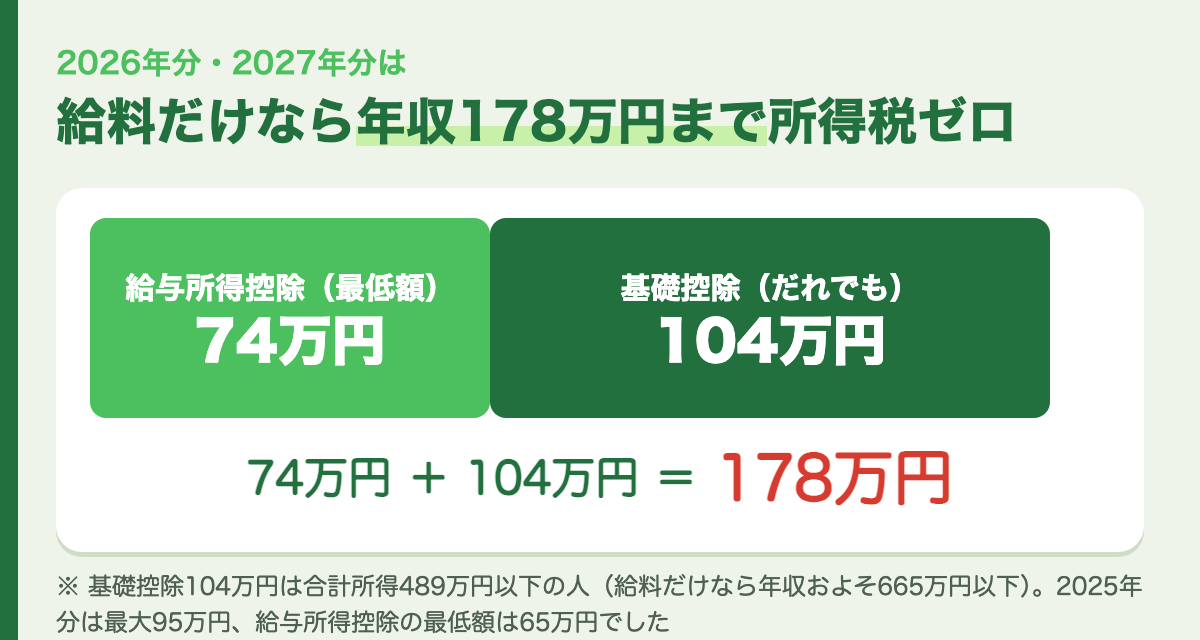
給料だけの人は、年収178万円まで所得税がかかりません(2026年分・2027年分)。
基礎控除104万円は、合計所得が489万円以下(給料だけなら、年収およそ665万円以下)の人が対象です。
それより所得が多い人は、控除の額が少なくなります。
(「年収の壁」については、パートの「106万円の壁」がなくなった!の記事でもくわしくお話ししています。)
新しいルールは、12月の年末調整で使われる
ここが、今年いちばんのポイントです。
この新しいルールは、2026年12月1日から使われます。
11月までの毎月の給料は、前のルールのままで税金が引かれています。
そして、12月の年末調整で、新しいルールで1年分の税金を計算しなおして、それまでに引かれた税金との差を精算します(国税庁の説明より)。
払いすぎていた分があれば、戻ってきます。
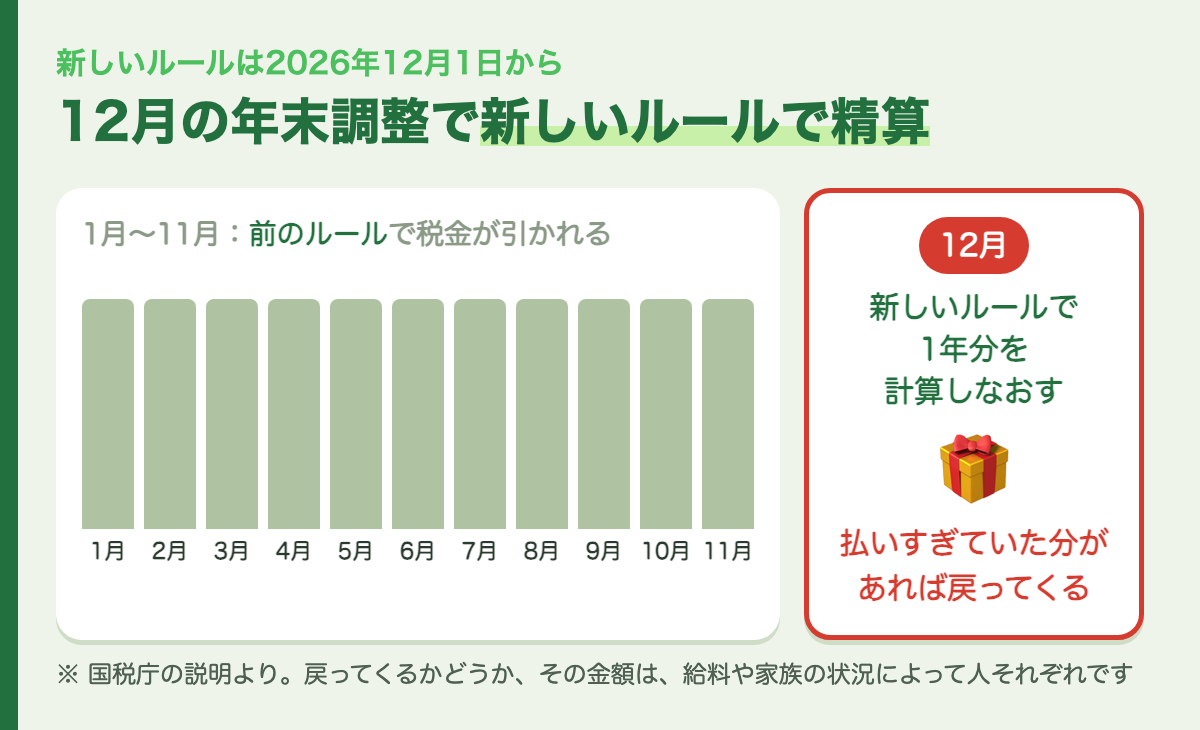
11月までは前のルールで引かれているので、12月の年末調整で新しいルールで精算します。
戻ってくる金額は、給料の額や家族の状況によって、人それぞれです。
12月(または1月)の給与明細で、「年調還付」「年末調整」などと書かれた金額を見てみてくださいね。
年金をもらっている夫・妻・親を、扶養に入れやすくなった
60代の人に、とくに知ってほしいのがここです。
扶養に入れられる目安が上がった
家族を税金の扶養に入れられるのは、その家族の合計所得が62万円以下の場合です。
2025年分は58万円以下だったので、4万円上がりました。
収入の金額にすると、次のとおりです。
| 家族の収入 | 扶養に入れられる目安(2026年分) |
|---|---|
| 年金だけ(65歳以上) | 年金が172万円以下 |
| 年金だけ(65歳未満) | 年金が122万円以下 |
| 給料だけ | 給料が136万円以下 |
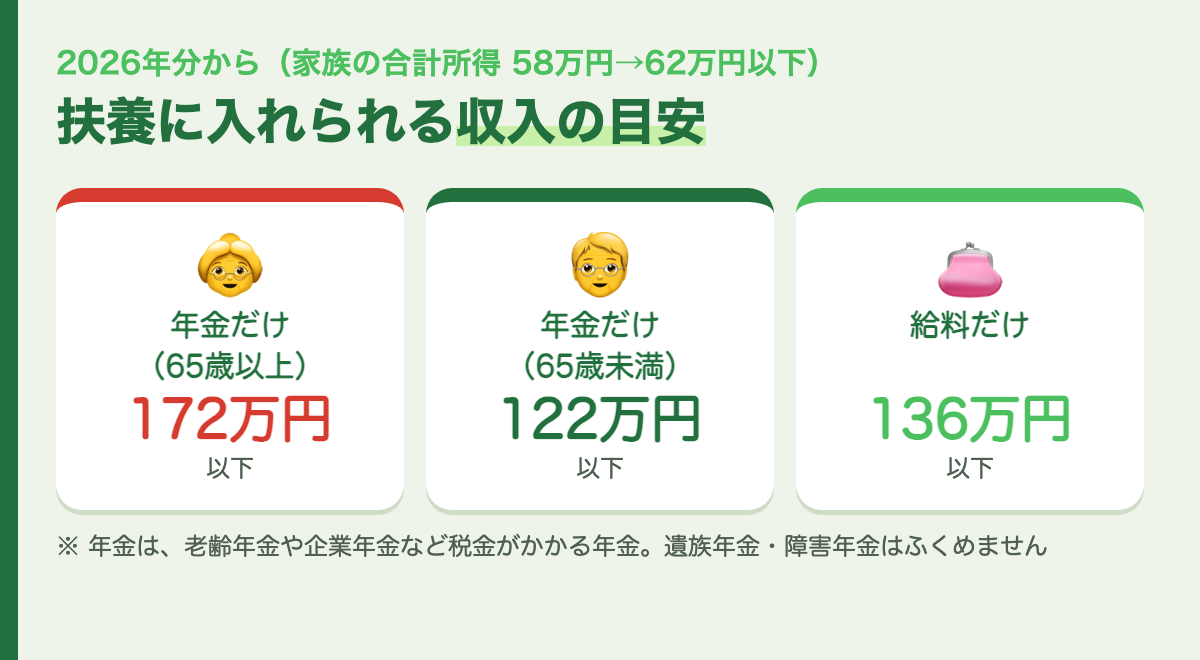
65歳以上で年金だけなら、年金172万円以下が目安です。
たとえば、65歳以上で、年金が1年に170万円の夫(妻)がいる場合。
2026年分は、配偶者控除を受けられる目安に入ります。
ここでいう「年金」は、老齢年金や企業年金など、税金がかかる年金です。遺族年金や障害年金は、税金がかからないのでふくみません。
夫(妻)の年金が少し多い場合は「配偶者特別控除」
夫(妻)が65歳以上で、年金が172万円をこえて243万円以下なら、「配偶者特別控除」が受けられることがあります。
控除の額は、自分の所得と、夫(妻)の所得によって変わります。
70歳以上の家族は、控除が大きい
扶養に入れた家族が70歳以上(2026年分は、昭和32年1月1日以前に生まれた人)だと、控除の額が大きくなります。
| 家族 | 控除の額 |
|---|---|
| 夫・妻(70歳未満) | 最大38万円 |
| 夫・妻(70歳以上) | 最大48万円 |
| 親など(70歳未満) | 38万円 |
| 親など(70歳以上)・別に暮らしている | 48万円 |
| 親など(70歳以上)・いっしょに暮らしている | 58万円 |
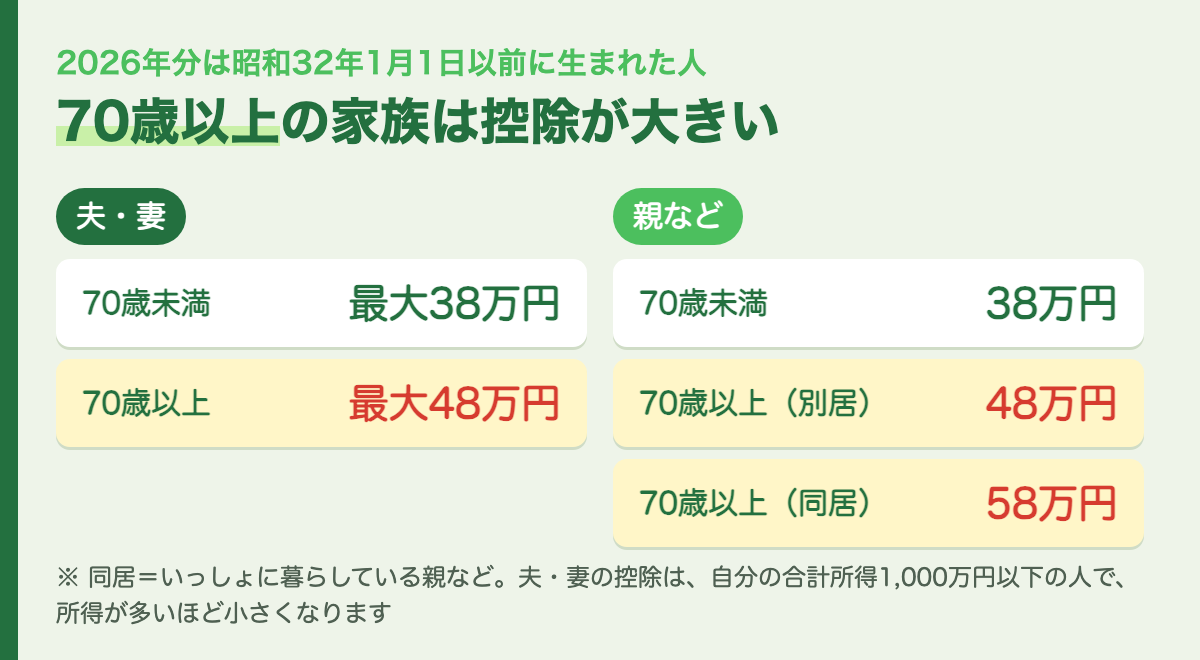
70歳以上の家族を扶養に入れると、控除が大きくなります。
夫・妻の控除を受けられるのは、自分の合計所得が1,000万円以下の人です。自分の所得が多くなるほど、控除の額は小さくなります。
新しく扶養に入れられる家族は、自分で書く
今回の変更で、新しく扶養に入れられるようになった家族がいる人は、会社が自動で入れてくれるわけではありません。
年末調整の「扶養控除等申告書」に、その家族のことを書いて出します。
国税庁は、「異動月日及び事由」の欄に「令和8年12月1日 改正」などと書くように案内しています。
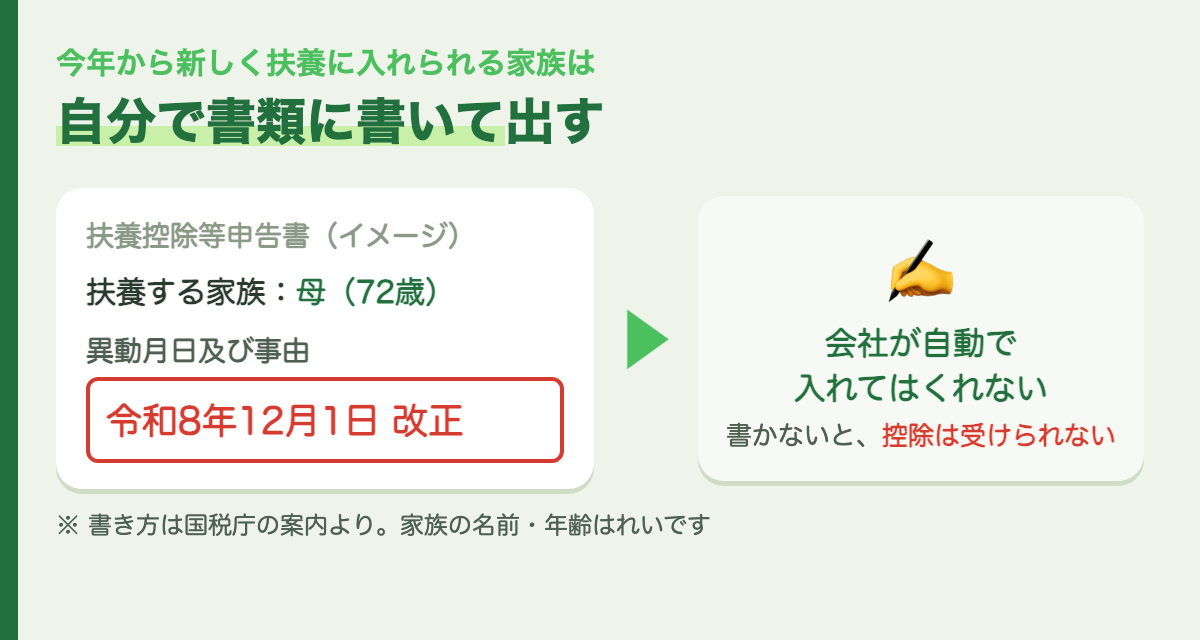
新しく扶養に入れられる家族は、扶養控除等申告書に書いて出します。
「去年は扶養に入れられなかったから」と、今年も書かないままにすると、もったいないですよ。
年金をもらいながら働いている人は
年末調整は「給料の分」だけ
会社の年末調整で計算するのは、その会社の給料の分だけです。
年金の分は、年末調整には入りません。
「その他の所得はありますか?」には、老齢年金を入れる
WEBの年末調整では、「その他の所得はありますか?(年金など)」のように聞かれることがあります。
ここで入れるのは、老齢年金や企業年金のように、税金がかかる年金です。
障害年金や遺族年金は、税金がかからない年金です。もらっていても、ここには入れません。「いいえ」で大丈夫です。
なお、障害年金をもらっていても、それだけで「障害者控除」が受けられるわけではありません。障害者控除は、主に障害者手帳などを持っているかどうかで決まります。
年金の税金も、12月の年金で精算される
年金から所得税が引かれている人は、2026年12月に支払われる年金で、新しいルールで1年分の税金を計算しなおして、精算されます(日本年金機構などが支払う公的年金)。
払いすぎていた分は、原則として、年金を支払うところから戻ってきます。
確定申告が必要になることもある
給料と年金の両方がある人は、確定申告が必要になることがあります。
年金の人には、「年金の収入が400万円以下で、年金以外の所得が20万円以下なら、確定申告をしなくてよい」というしくみがあります。
でも、会社で働いていて、給料の所得が20万円をこえると、このしくみは使えません。
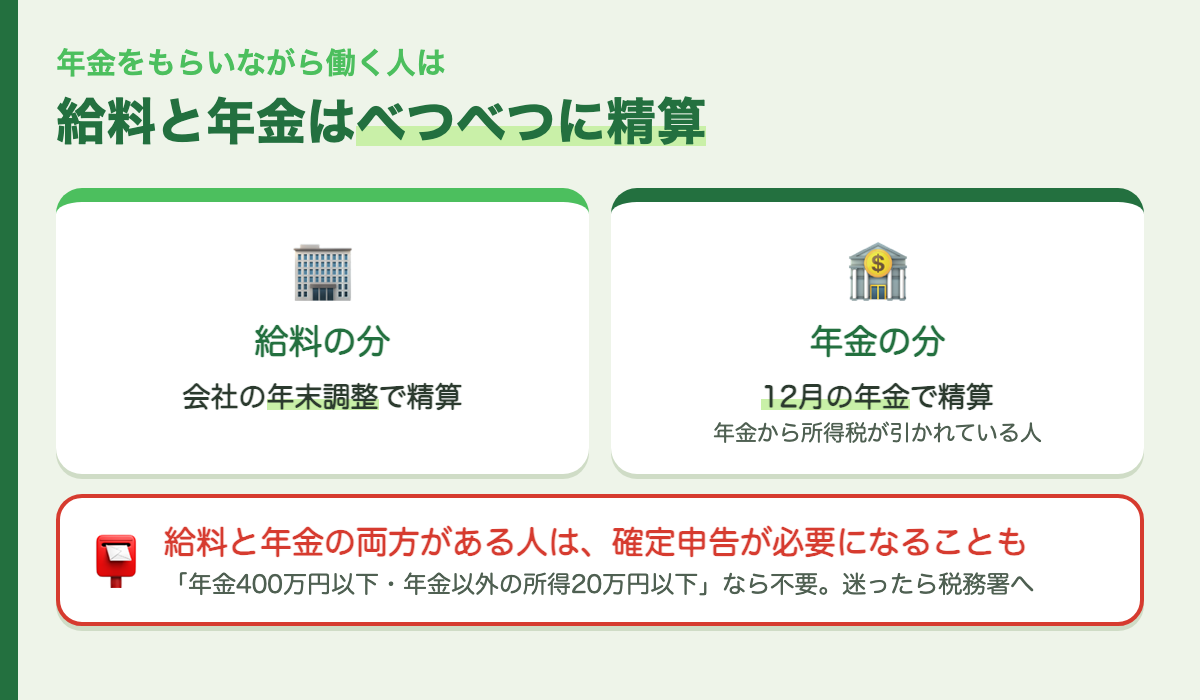
年末調整は給料の分だけ。給料と年金の両方がある人は、確定申告が必要になることがあります。
自分が確定申告をしたほうがいいか迷ったら、税務署に聞いてみましょう。
確定申告をすると、税金が戻ってくることもあります。
なお、医療費控除とふるさと納税は、年末調整では手続きできません。
- 医療費控除(1年間の医療費が多かった人が受けられる控除)は、翌年の確定申告で手続きします
- ふるさと納税は、「ワンストップ特例」を申請していれば、確定申告はいりません。ただし、医療費控除などで確定申告をする人は、ふるさと納税も確定申告の中でいっしょに申告します
(医療費控除とふるさと納税については、それぞれ別の記事でくわしくお話しする予定です。)
(60歳をすぎて働くと年金が減るしくみについては、在職老齢年金の記事でお話ししています。)
書き忘れやすいもの
最後に、年末調整で書き忘れやすいものをまとめます。
- 生命保険料:生命保険・医療保険・個人年金保険の保険料(最大12万円の控除)
- 地震保険料:火災保険の中の、地震保険の分(最大5万円の控除)
- 家族の国民健康保険や国民年金の保険料:いっしょに生活している家族の分を、自分が払った場合
- iDeCo(イデコ)の掛金:自分で口座から払っている場合
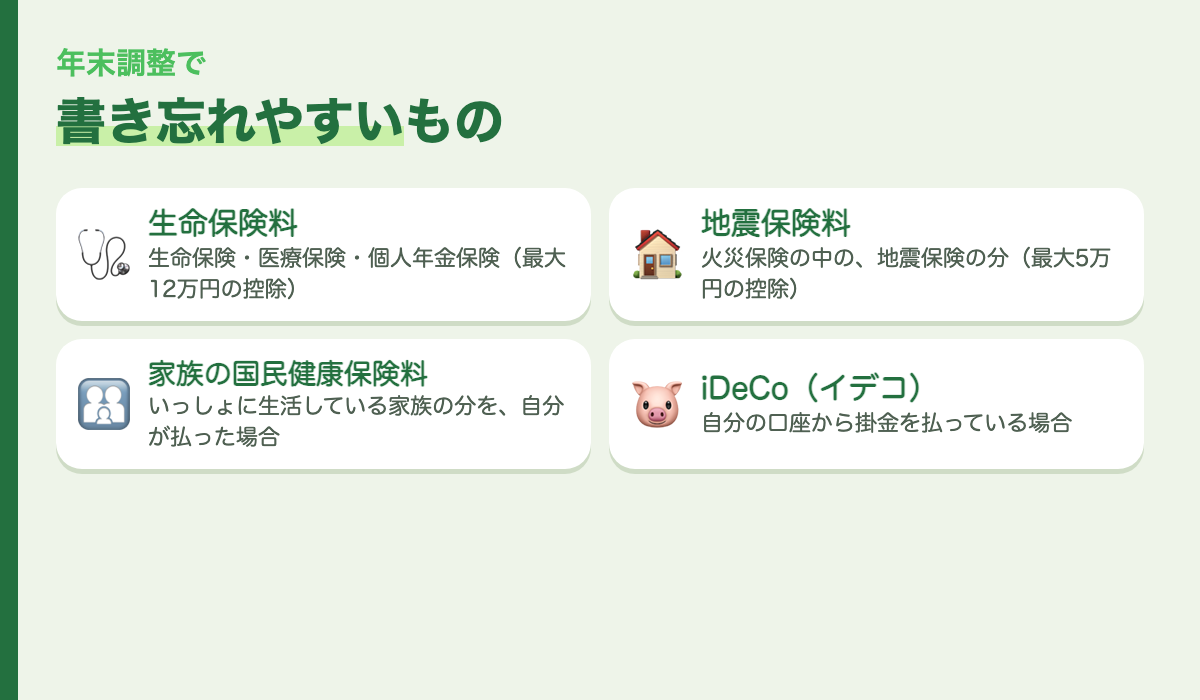
家族の保険料を払った分も、控除の対象になります。
とくに気をつけたいのが、家族の保険料です。
たとえば、60歳をすぎて会社をやめた夫(妻)の国民健康保険料を、自分が払っている場合。その分は、自分の社会保険料控除にできます。
ただし、年金から引かれている介護保険料や後期高齢者医療の保険料は、年金をもらっている本人の控除になります。家族が代わりに控除することはできません。
生命保険料・地震保険料・国民年金保険料・iDeCoの掛金の控除には、控除証明書が必要です。ハガキなどで届くので、捨てないようにしてくださいね(国民健康保険料は、証明書はいりません)。
入力するときのコツ
- 給料や年金から引かれている社会保険料は、入れなくてOK。給料から引かれている分は、会社がもう計算に入れています。入れるのは、自分で払った国民健康保険料や国民年金などです
- 生命保険料は「申告額」を入れる。控除証明書には「証明額」と「申告額」の2つが書いてあることがあります。証明額は、証明書を作った日までに払った金額です。解約していなければ、12月までの見こみの「申告額」を入れます
- iDeCoの証明書は、10月下旬ごろに届く。ハガキのほかに、マイナポータルとつながる「e-iDeCo」で電子データも受け取れます。ただし、e-iDeCoのはじめての申しこみは平日の朝8時〜夜11時だけです(土日・祝日はできません)。また、iDeCoを申しこんだ金融機関によっては、e-iDeCoが使えないこともあります
- iDeCoの掛金が給料から引かれている人は、証明書はいりません。会社がもう計算に入れています
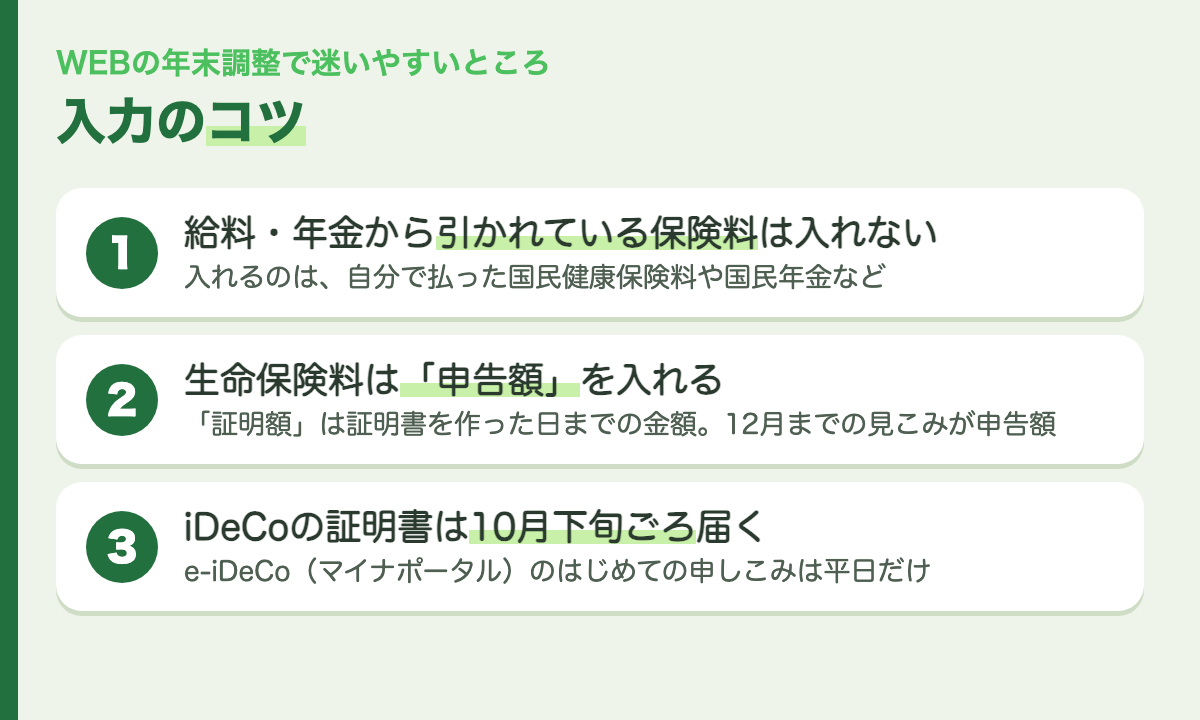
給料や年金から引かれている保険料は、入れなくて大丈夫です。
まとめ
- 年収は、給与明細の総支給額から交通費を引いて、1年分(ボーナスもふくむ)足した金額。まだの月は見こみでOK
- 2026年は、基礎控除が104万円、給与所得控除の最低額が74万円に上がった。給料だけなら、年収178万円まで所得税がかからない
- 新しいルールは12月の年末調整で使われる。払いすぎていた分があれば、戻ってくる
- 扶養に入れられる目安が上がった。65歳以上で年金だけなら172万円以下、給料だけなら136万円以下
- 新しく扶養に入れられる家族は、扶養控除等申告書に自分で書いて出す
- 年金をもらいながら働く人は、確定申告が必要になることがある
年末調整の書類は、毎年同じように書いてしまいがちです。
でも今年は、家族のことを、もう一度見なおす年です。
書類が配られたら、この記事を思い出して、1つずつ確かめてみてくださいね。
コメント