こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
「パートの年収は、106万円をこえないようにしている」
「130万円をこえると、夫の扶養から外れるって聞いたけど…」
こんなふうに、「年収の壁」を気にしながら働いている人は多いと思います。
実は、2026年10月1日から、「106万円の壁」がなくなりました。
さらに、130万円の壁や、税金の壁も、この1〜2年で変わっています。
大事なことは、次の4つです。
- 106万円の壁は、2026年10月になくなった。いまは「週20時間以上」働くかどうかが目じるし
- 130万円の壁は、雇用契約書の給料で決めるようになった。60歳以上は180万円
- 厚生年金に入ると、年金が増える。増えた分は、一生もらえる
- 保険料は増えるけれど、会社が同じ額を出してくれるうえ、病気やけがのときの手当もつく
この記事では、「年収の壁」がどう変わったのかと、厚生年金に入ると年金がいくら増えるのかを、図と計算例でやさしくお話しします。
【2026年10月時点】この記事を読んでほしい人
- パートやアルバイトで働いている人
- 夫(妻)の扶養に入っていて、年収を調整している人
- 60歳をすぎても、パートで働こうと考えている人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
ひとつでもあてはまれば、この記事は必見です。
「年収の壁」ってなに?
「年収の壁」とは、年収がその金額をこえると、税金や保険料がかかりはじめるところのことです。
壁をこえると手取りが減ることがあるので、「壁の手前で働く時間をおさえる」人が多くいます。
よく聞く壁は、大きく分けて3つです。
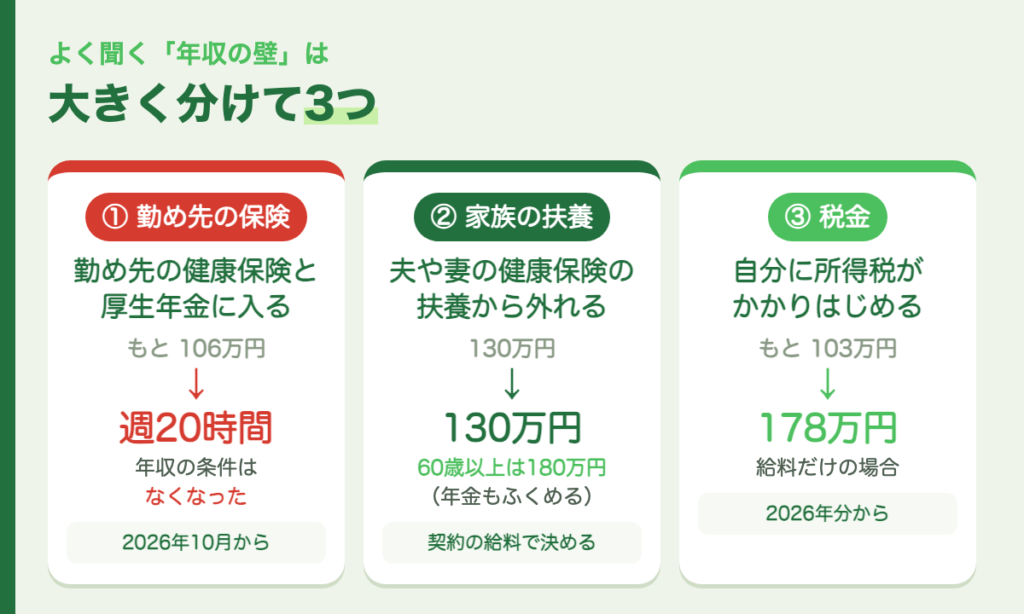
| 壁 | どんな壁? | いまのルール |
|---|---|---|
| ① 勤め先の保険の壁(もと106万円) | 勤め先の健康保険と厚生年金に自分で入る | 週20時間以上働くなど(年収の条件はなくなった) |
| ② 家族の扶養の壁(130万円) | 夫や妻の健康保険の扶養から外れる | 年収130万円以上(60歳以上は180万円以上) |
| ③ 税金の壁(もと103万円) | 自分に所得税がかかる | 2026年分は、年収178万円をこえてから(給料だけの場合) |
ひとつずつ見ていきましょう。
2026年10月から、「106万円の壁」がなくなった
これまでのルール
これまでは、パートの人が勤め先の健康保険と厚生年金に入るのは、月の給料が8万8千円以上(年収にすると、およそ106万円)の場合でした。
これが「106万円の壁」です。
2026年10月1日からのルール
2025年に年金の法律が改正され、2026年10月1日に、この「月8万8千円以上」という条件がなくなりました。
いまは、次の4つにすべてあてはまると、勤め先の健康保険と厚生年金に入ります。
- 週の働く時間が20時間以上(雇用契約で決まっている時間。たまの残業はふくみません)
- 2か月をこえて働く見込みがある
- 学生ではない
- 勤め先が、従業員51人以上の会社
つまり、これからは年収ではなく、「週20時間以上働くかどうか」が目じるしになります。
なお、パートでも、正社員の4分の3以上の時間や日数で働いている人は、会社の大きさに関係なく、もともと入る決まりです。
小さな会社も、だんだん対象に
4つ目の「従業員51人以上」という条件も、これから少しずつ広がり、2035年10月にはなくなります。
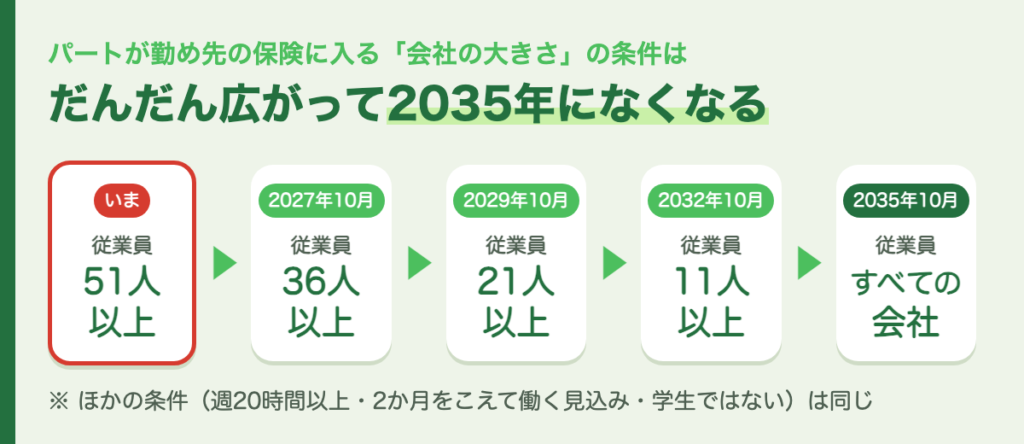
- 2027年10月から:従業員36人以上の会社
- 2029年10月から:従業員21人以上の会社
- 2032年10月から:従業員11人以上の会社
- 2035年10月から:すべての会社
いまは小さな会社で働いている人も、数年のうちに対象になるかもしれません。
「130万円の壁」も、ルールが変わった
130万円の壁とは
夫や妻が会社員で、その健康保険の「扶養」に入っている人は、自分で健康保険料を払わずにすみます。
でも、年収が130万円以上になると、扶養から外れて、自分で保険料を払うことになります。
これが「130万円の壁」です。
2026年4月から「雇用契約書の給料」で決めるように
これまでは、「これから1年間で、いくらぐらい収入がありそうか」で決めていました。
そのため、残業が続いて収入が増えると、扶養から外れてしまわないか心配する人がいました。
2026年4月からは、雇用契約書(労働条件通知書)に書いてある給料で、年収を計算するようになりました。
契約のときに決まっていない、急な残業代などは、原則としてふくめません。
ただし、次のような場合は、このやり方は使えず、これまでどおり給与明細などで決めます。
- 雇用契約書に「シフト制」とだけ書いてあって、働く時間がはっきりしない
- 契約の期間が1年より短い
- 給料のほかに、年金などの収入がある
60歳以上は「180万円の壁」
ここが、60代の人にとって大事なところです。
扶養に入る人が60歳以上の場合、壁は130万円ではなく、180万円です。
ただし、この180万円には、年金もふくめて計算します。
たとえば、年金を年に60万円もらっている人なら、パートの給料は120万円より少なくする必要があります。
(年金など給料のほかの収入がある人は、雇用契約書の給料で決めるやり方は使えず、これまでどおり、これから1年間の収入の見込みで決めます)
また、いっしょに住んでいる場合は、扶養してくれる人の年収の半分より少ないことも条件です。
60歳からは、年金の扶養はない
もうひとつ、知っておきたいことがあります。
夫の扶養に入っている妻は、60歳になるまでは、自分で保険料を払わなくても、国民年金に入っていることになります(国民年金の「第3号」といいます)。
でも、60歳からは、この年金の扶養はありません。
60歳をすぎてから「扶養に入る」というのは、健康保険だけの話です。
さらに、夫が会社をやめて国民健康保険に入っている場合は、国民健康保険にはそもそも「扶養」がありません。
この場合、130万円や180万円の壁は関係ありません。
厚生年金に入ると、年金はいくら増える?
ここからが、いちばん気になるところだと思います。
年金は、よく「2階建て」にたとえられます。
- 1階:国民年金(みんなが入る年金)
- 2階:厚生年金(会社で働く人が入る年金)
パートで勤め先の厚生年金に入ると、2階の部分が増えます。
計算例
増える年金は、おおよそ次の計算で出せます。
月の給料(にもとづく金額)× 0.005481 × 入った月数
たとえば、月10万円で1年間、厚生年金に入ったとします。
(月10万円の人は、計算に使う給料の金額が9万8千円になります)
9万8千円 × 0.005481 × 12か月 = 約6,400円
つまり、65歳からの年金が、1年に約6,400円増えるということです。
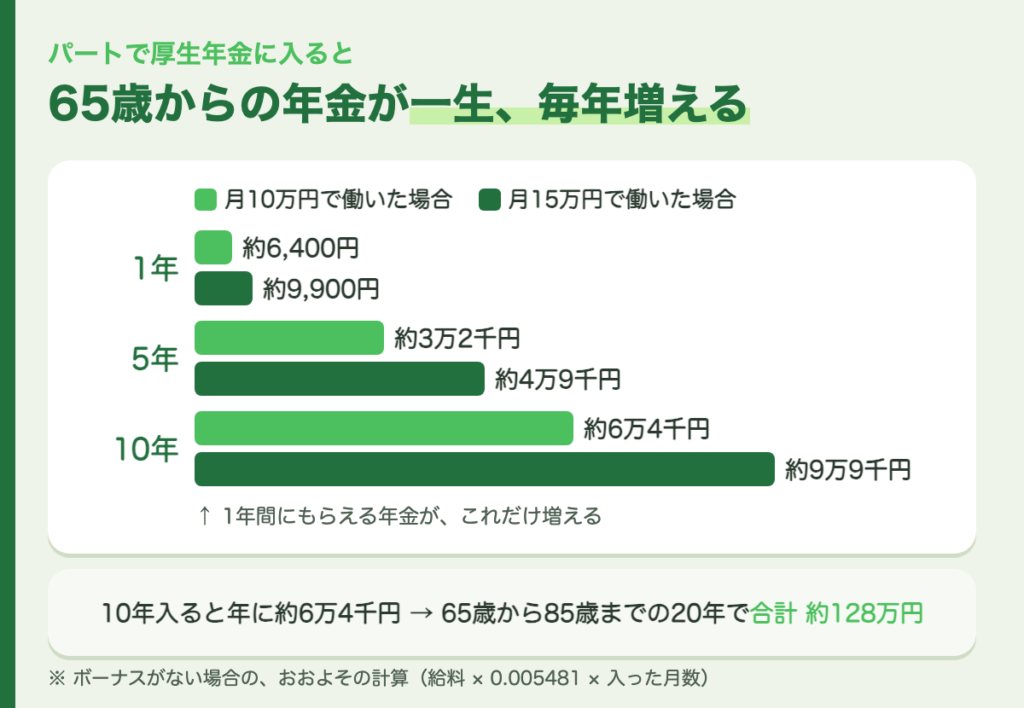
| 働いた年数 | 月10万円の場合 | 月15万円の場合 |
|---|---|---|
| 1年 | 年に約6,400円増える | 年に約9,900円増える |
| 5年 | 年に約3万2千円増える | 年に約4万9千円増える |
| 10年 | 年に約6万4千円増える | 年に約9万9千円増える |
大切なのは、この増えた分は1回きりではなく、一生、毎年もらえるということです。
たとえば、10年入って年に約6万4千円増えたら、65歳から85歳までの20年間で、合計約128万円になります。
※ ボーナスがない場合の、おおよその計算です。実際の金額は、ねんきん定期便やねんきんネットで確かめられます。
ねんきんネットで年金の見込額を試算する方法は、こちら → ねんきんネットの使い方|登録から見込額の試算まで、図でやさしく解説【2026年版】
保険料はどれくらい? 入ると損なの?
保険料のめやす
勤め先の保険に入ると、毎月の給料から保険料が引かれます。
たとえば、月10万円で、60〜64歳の人の場合、保険料は月に約1万5千円です。
- 厚生年金:約9,000円
- 健康保険・介護保険など:約5,800円
※ 協会けんぽ(中小企業の多くが入っている健康保険)の、2026年度の全国平均の保険料率で計算しました。住んでいる地域や、勤め先の健康保険によって変わります。
年金だけで見ると…
正直にお話しすると、年金の分だけでくらべると、もとを取るには時間がかかります。
月10万円の人が1年間に払う厚生年金の保険料は、約10万8千円。
それで増える年金は、1年に約6,400円です。
年金だけで取りもどすには、65歳から17年ほどかかる計算です。
それでも、入るといいこと
でも、勤め先の保険に入ると、年金のほかにも、こんないいことがあります。
- 会社が同じ額の保険料を出してくれる:保険料は、会社と半分ずつ。自分が払うのと同じ額を、会社も払ってくれています
- 病気やけがで休んだときに、手当が出る:「傷病手当金」といって、給料のおよそ3分の2が、最長で1年6か月もらえます(国民健康保険や、扶養のままではもらえません)
- 障害や死亡のときの年金も手厚くなる:障害厚生年金や遺族厚生年金の対象になります
- 65歳以上は、毎年年金が増える:65歳から70歳になるまで働きながら厚生年金に入っていると、毎年10月分から、その1年間の分の年金が増えます
「年金で取りもどせるか」だけでなく、「もしものときの安心」もいっしょに考えるのがおすすめです。
60代の人が知っておきたいこと
60代でパートを続ける人のために、ここまでの話をまとめておきます。
- 60歳からは、年金の扶養(第3号)はない。扶養は健康保険だけの話になる
- 60歳以上の扶養の壁は180万円
- 週20時間以上・51人以上の会社なら、年収に関係なく厚生年金に入る。入ると、2階の年金が増える
- 65歳から70歳になるまでは、入っていると毎年10月分から年金が増える
働きながら年金をもらうと、年金が減ることがあるのでは?と心配な人もいるかもしれません。
2026年4月からは、給料と年金の合計が月65万円までなら、年金は減りません。パートの給料なら、ほとんどの人は心配いりません。
働きながら年金をもらうときのしくみは、こちら → 【2026年版】働きながら年金をもらうと減る?在職老齢年金の基準が65万円に|計算例つきでやさしく解説
税金の壁は、178万円に上がった
最後に、税金(所得税)の壁です。
以前は「103万円の壁」と呼ばれていましたが、税金の法律が変わり、2025年分は160万円、2026年分は178万円まで、給料だけなら所得税がかからなくなりました。
いまは、税金よりも、保険(①の壁と②の壁)のほうが先に来ることが多くなっています。
※ 住民税は、所得税よりも少ない年収からかかります。また、夫や妻の税金(配偶者控除など)の条件は、また別のルールです。
自分の場合を確かめるには
自分が勤め先の保険に入るのか、扶養のままでいられるのかは、次のところで確かめられます。
- 勤め先の担当の人:週の働く時間や、会社の人数を確かめられます
- 夫(妻)の勤め先の健康保険:扶養に入れるかどうかを確かめられます
- 年金事務所・ねんきんダイヤル:年金のことを相談できます
まとめ
- 「年収の壁」は、① 勤め先の保険の壁、② 家族の扶養の壁、③ 税金の壁の3つ
- 2026年10月1日、106万円の壁がなくなった。いまは「週20時間以上」などが目じるし。会社の大きさの条件も、2035年10月にはなくなる
- 130万円の壁は、2026年4月から雇用契約書の給料で決めるように。60歳以上は180万円
- 厚生年金に入ると、月10万円で1年入ると、年金が1年に約6,400円増える。増えた分は一生もらえる
- 保険料は増えるけれど、会社が半分出してくれるうえ、病気やけがの手当もつく
「壁の手前で働く時間をおさえる」のか、「壁をこえて、年金を増やす」のか。
正解は、人によってちがいます。
これからは、年収だけでなく、働く時間と、将来の年金もいっしょに考えて、自分に合った働き方を選んでみませんか。
コメント