※この記事にはプロモーション(広告)を含みます。
こんにちは。FP2級を持ち、59歳で宅建に合格した kyoko です。
「親から相続した実家、だれも住まないし、売ったほうがいいのかな…」
「売るって決めても、何から始めればいいのか分からない」
「家を売ったら、税金はかかるの?」
こんなふうに思ったことはありませんか。
そもそも、実家を売るって、どう進むの?
このブログは、そんな「今さら人に聞けない」を、いっしょに確かめる場所です。
この記事では、相続した実家を売るまでの流れを、7つのステップに分けて、法務省・国土交通省・国税庁の資料と法律をもとに、やさしくお話しします。
【2026年11月時点】この記事を読んでほしい人
- 親から相続した実家を、売ろうか迷っている人
- 売ると決めたけれど、何から始めればいいか分からない人
- 不動産会社との契約や、売ったあとの税金が気になる人
ひとつでもあてはまる人は、ぜひ最後まで読んでみてください。
ひとつでもあてはまれば、売るまでの流れを知っておきましょう。
そもそも、実家を売るってどう進むの?
相続した実家を売るときは、大きく分けると、次の7つのステップで進みます。
- 名義を確かめる(相続登記)
- 売るか、ほかの方法にするか考える
- 不動産会社に価格を聞く
- 不動産会社と「媒介(ばいかい)契約」を結ぶ
- 買う人が決まったら、売買契約を結ぶ
- 代金を受け取って、引き渡す
- 売った次の年に、確定申告が必要か確かめる
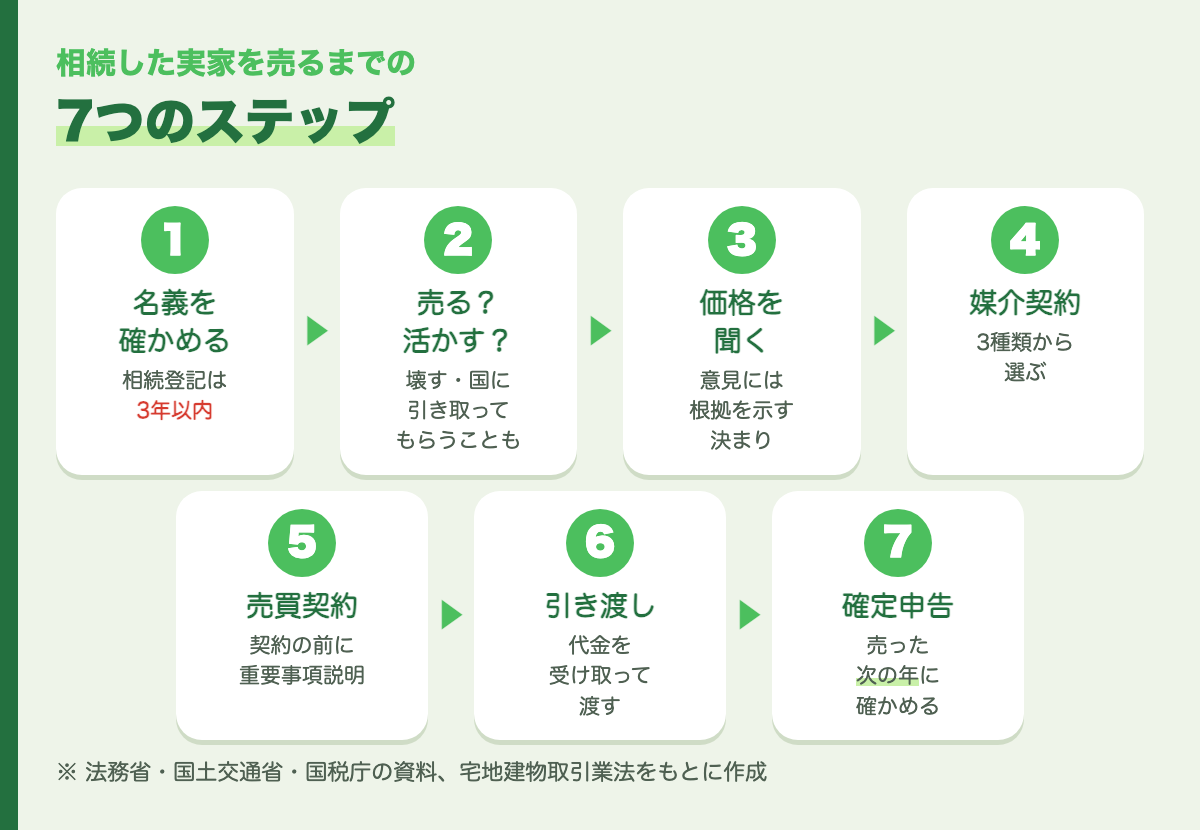
相続した実家を売るまでの、7つのステップです。
ひとつずつ、見ていきましょう。
ステップ1:名義はだれ?相続登記は3年以内
最初に確かめたいのは、実家の名義(登記)がだれになっているかです。
2024年4月1日から、相続登記(そうぞくとうき)が義務になりました。
相続(遺言もふくみます)で不動産を取得した人は、取得を知った日から3年以内に、相続登記を申請しなければなりません。
正当な理由がないのに申請しないと、10万円以下の過料(かりょう)の対象になります。
それより前に相続した不動産も対象で、期限は最短で2027年3月31日です。
相続登記のくわしい流れは、こちらの記事でまとめています。
ステップ2:売る?活かす?しまう?
国土交通省は、空き家になったら「早めに「しまう」(除却)、「活かす」(活用)の行動をとることが大切」と呼びかけています。
- 活かす:住宅のまま売る、用途を変えて使う
- しまう:解体して、跡地を使う・売る
どれにするか迷ったときは、空き家のある市区町村の窓口や、不動産などの専門家に相談してみましょう、とも書かれています。
壊してから売るか迷っている人や、売るのがむずかしい土地の人は、こちらの記事も参考にしてください。
→ 実家の解体、何から始める?
→ 相続土地国庫帰属制度とは?
ステップ3:不動産会社に価格を聞く
売ると決めたら、不動産会社(宅地建物取引業者)に、いくらくらいで売れそうかを聞きます。
このとき、知っておきたい決まりがあります。
不動産会社が、売る値段について意見を言うときは、その根拠を示さなければならないと、法律(宅地建物取引業法)で決まっています。
「どうしてこの値段なんですか?」と、遠慮なく聞いてみてくださいね。
売ることを考えている人は、空き家や中古の戸建てを専門に買い取っている会社に、査定を申し込む方法もあります。

ステップ4:不動産会社との「媒介契約」は3種類
不動産会社に「買う人を探してください」とお願いする契約を、媒介(ばいかい)契約といいます。
媒介とは、売る人と買う人のあいだに入って、契約がまとまるようにお手伝いすることです。
媒介契約には、次の3種類があります。
| 一般媒介 | 専任媒介 | 専属専任媒介 | |
|---|---|---|---|
| ほかの不動産会社にも頼める? | 頼める | 頼めない | 頼めない |
| 自分で見つけた相手と契約できる? | できる | できる | できない |
| 契約の期間 | 法律の上限なし | 3か月まで | 3か月まで |
| 仕事の進み具合の報告 | 法律の決まりなし | 2週間に1回以上 | 1週間に1回以上 |
| 物件を「指定流通機構」に登録 | 法律の決まりなし | 7日以内 | 5日以内 |
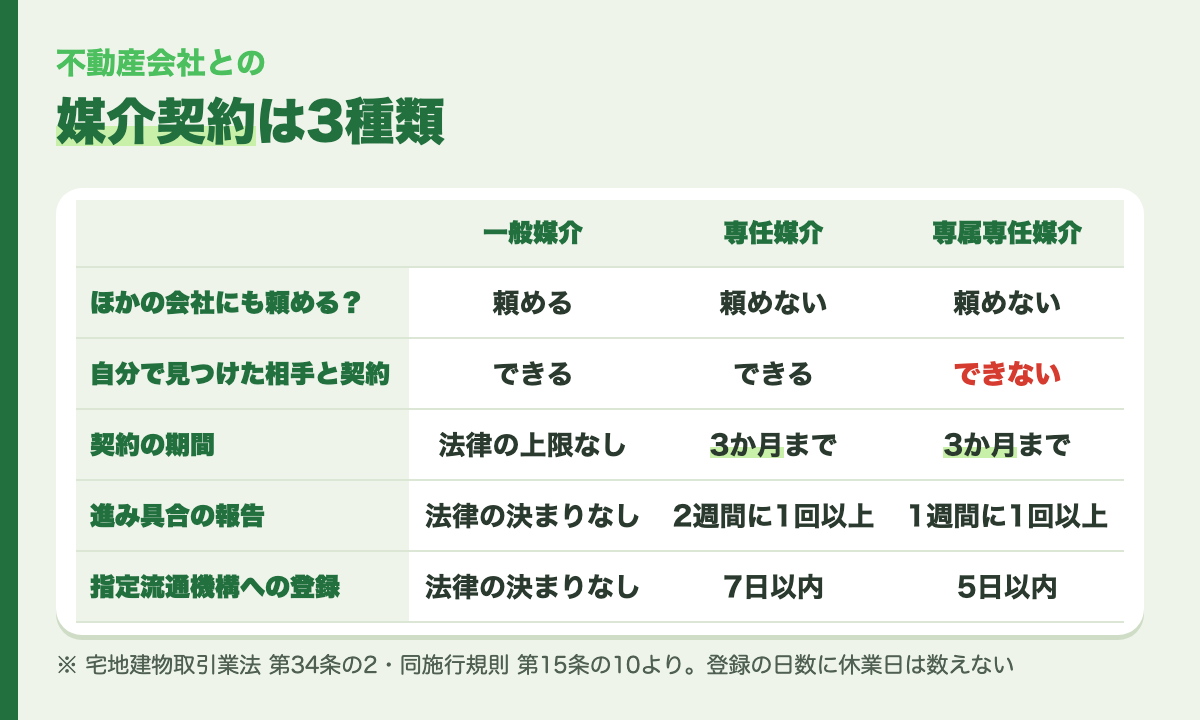
媒介契約は3種類。専任と専属専任には、法律の決まりがあります。
- 指定流通機構とは、国土交通大臣が指定した、不動産の情報を不動産会社どうしで共有するしくみです
- 登録の日数には、不動産会社の休みの日は数えません
- 専任・専属専任の期間は、長く決めても3か月になります。更新は、売る人から申し出たときにできます
- どの契約でも、買いたいという申込みがあったら、不動産会社はすぐに知らせる決まりです
- 契約を結んだら、不動産会社は、契約の内容を書いた書面を渡さなければなりません
うまく買う人が見つかったときに不動産会社に払うのが、仲介手数料です。2024年7月から、安い空き家の手数料の決まりが変わりました。
ステップ5・6:売買契約と引き渡し
買う人が決まったら、売買契約を結びます。
不動産会社は、契約がまとまるまでの間に、買う人に、宅地建物取引士(宅建士)から「重要事項説明」をさせなければなりません。物件の登記のことや、法律の制限などを、書面を渡して説明します。
契約がまとまったら、不動産会社は、売る人と買う人の両方に、代金の額や払う時期、引き渡しの時期、名義を移す登記の時期などを書いた書面を渡します。
その書面に書かれた日に、代金を受け取って、家を引き渡します。
ステップ7:売った次の年に、確定申告が必要か確かめる
家を売ってもうけ(譲渡所得)が出ると、税金がかかります。
もうけの計算のしかた
もうけは、次のように計算します。
売った金額 −(取得費+譲渡費用)= もうけ(譲渡所得)
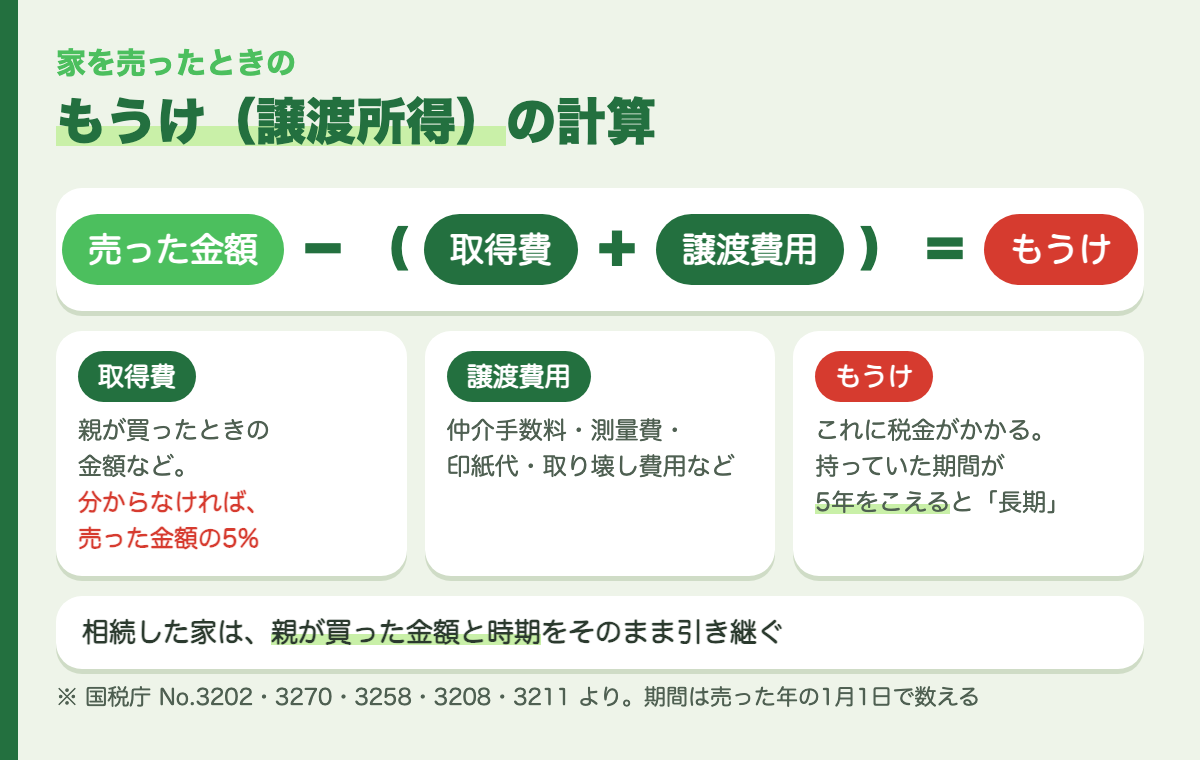
売った金額から、取得費と譲渡費用を引いたものが、もうけです。
- 取得費:その家や土地を買ったときの金額など
- 譲渡費用:売るためにかかったお金。たとえば、仲介手数料、測量費、売買契約書の印紙代、建物を壊して土地を売るときの取り壊し費用など
相続した家は、親が買ったときの金額と時期を引き継ぐ
相続した家や土地の取得費は、親(亡くなった人)が買ったときの代金や手数料などをもとに計算します。
持っていた期間も、親が買った時期をそのまま引き継ぎます。
親がいくらで買ったか分からないときは、売った金額の5%を取得費にできます。
たとえば、3,000万円で売ったなら、150万円です。
持っていた期間で、税金の割合が変わる
売った年の1月1日の時点で、持っていた期間が5年をこえるかどうかで、税金の割合が変わります。
| 5年をこえる(長期) | 5年以下(短期) | |
|---|---|---|
| 所得税 | 15% | 30% |
| 住民税 | 5% | 9% |
このほかに、復興特別所得税(所得税の2.1%)がかかります。
使えるかもしれない特例
- 空き家の3,000万円特別控除:親が1人で住んでいた家を相続して売ったときなど、条件にあえば、もうけから最高3,000万円を引けます
- 相続財産を譲渡した場合の取得費の特例:相続税がかかった人が、決められた期間(相続税の申告期限の翌日から3年以内など)に売ったとき、相続税の一部を取得費に加えられます
どちらの特例も、確定申告をしないと使えません。
確定申告が必要かどうか分からないときは、税務署に聞いてみてくださいね。
困ったときの相談先
- 相続登記のこと:実家の場所を管轄する法務局
- 売るか、活かすか、壊すか:実家のある市区町村の空き家の窓口
- 税金・確定申告のこと:住んでいる場所を管轄する税務署
まとめ
実家を売るときに大事なことは、次のとおりです。
- まず名義を確かめる。相続登記は3年以内(最短で2027年3月31日まで)
- 売る・活かす・壊すは、早めに考える
- 不動産会社が値段の意見を言うときは、根拠を示す決まり
- 媒介契約は3種類。専任と専属専任は、3か月まで・報告・登録の決まりがある
- 売ってもうけが出たら、税金がかかる。相続した家は、親が買った金額と時期を引き継ぐ
- 3,000万円控除などの特例は、確定申告をしないと使えない
いきなり「売る」と決めなくても大丈夫です。まずは、実家の名義がだれになっているか、確かめるところから始めてみてくださいね。
この記事で参考にした公式の資料
この記事の数字や条件は、次の公式の資料で確かめました(2026年11月10日に確認)。制度は変わることがあるので、手続きの前には、最新の内容を確かめてください。
- 法務省「相続登記の申請義務化に関する概要資料」
https://www.moj.go.jp/MINJI/minji05_00600.html
- 国土交通省 空き家対策特設サイト「空き家になったら早めの行動を」
https://www.mlit.go.jp/jutakukentiku/house/akiya-taisaku/articles/2024032002.html
- e-Gov法令検索「宅地建物取引業法」(第2条・第34条の2・第35条・第37条)
https://laws.e-gov.go.jp/law/327AC1000000176
- e-Gov法令検索「宅地建物取引業法施行規則」(第15条の10)
https://laws.e-gov.go.jp/law/332M50004000012
- 国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3202.htm
- 国税庁「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3270.htm
- 国税庁「No.3258 取得費が分からないとき」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3258.htm
- 国税庁「No.3208 長期譲渡所得の税額の計算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 国税庁「No.3211 短期譲渡所得の税額の計算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- 国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3267.htm
「今さら聞けない お金と家のキホン」シリーズ
人に聞くのはちょっと恥ずかしい、お金と家のしくみを、「そもそも何?」からお話しするシリーズです。
—
コメント